

「NISAを始めないと損」という声をよく聞くようになりました。一方で、「元本割れが怖い」「手続きが面倒」と感じて、まだ始めていない人もいるでしょう。
値下がりのリスクがあるものに大切なお金を置きたくないと考えるのは、決しておかしなことではありません。投資をするかどうかは、それぞれの家計や考え方で決めてよいものです。
ただ、物価が上がるなかで、お金を少しでも増やしたいという気持ちはあるはずです。この記事では、投資をしなくても取り組める「固定費の見直し」と、金利が上がってきた今だからこそ考えたい「お金の置き場所」について、具体的な数字で確認していきます。
1. NISAをしないのは間違い?物価上昇とお金の目減り
NISAは、投資で得た利益に税金がかからない制度です。ただし、NISAで買う投資信託や株式は値動きがあり、元本を下回ることもあります。NISAをやらないという選択は、値下がりのリスクを取らないという判断でもあります。
一方で、気になるのが物価の上昇です。総務省によると、2026年9月の消費者物価指数(総合)は前年同月比で2.1%上昇しました。去年100万円で買えたものを買うのに、今は102万1000円かかる計算です。
お金をそのまま置いておくと、金額は減らなくても、買えるものは少しずつ減っていきます。投資をしない人にとっても、「どこにお金を置くか」を考えることは大切です。
まずは、元本が減る心配のない方法から見ていきましょう。
2. ステップ1:固定費の見直しは「利息」に置き換えると効果が大きい
スマホ代や保険料、使っていないサブスクなどの固定費を見直すのは、地味に見えて効果の大きい方法です。一度見直せば、その効果は毎月続きます。
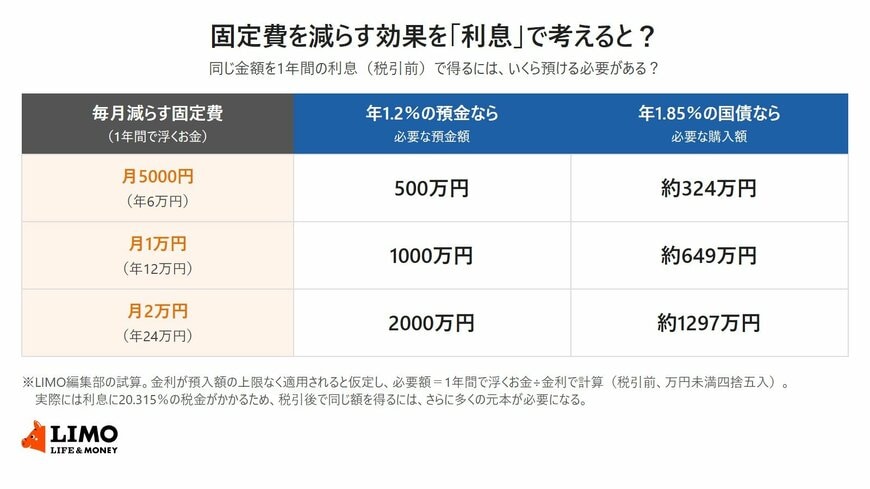
固定費を減らす効果を「利息」で考えると?1/2
出所:LIMO編集部の試算
2.1 月1万円の削減は、1000万円を年1.2%で預けたのと同じ
固定費を月1万円減らせば、1年間で12万円のお金が浮きます。同じ12万円を利息で得ようとすると、年1.2%の預金なら1000万円、年1.85%の個人向け国債でも約649万円を預ける必要があります(いずれも税引前)。
実際には利息に約20%の税金がかかるため、税引後で12万円を得るには、さらに多くのお金が必要です。固定費の削減は、元本を減らす心配がなく、確実に手元のお金を増やせる方法といえます。
2.2 見直しやすい固定費から始める
スマホを格安プランに変える、加入している保険の内容を確認する、使っていないサブスクを解約するなど、一度の手続きで済むものから始めると続けやすくなります。月5000円の見直しでも、年間では6万円になります。


