

4. 現金に替える前後のお金は税務署に届く?金の売却は200万円超、海外送金は100万円超で調書
税務署には、お金の支払いや受け取りに関する記録の一部が、支払った側などから届きます。これを「法定調書」といいます。
自宅に現金を置いていることを知らせる調書はありません。ただ、現金に替える前後のお金の動きには、税務署に記録が届くものがあります。
税務署に届く主な法定調書と財産債務調書。金の売却は200万円超、海外送金は100万円超が対象2/2
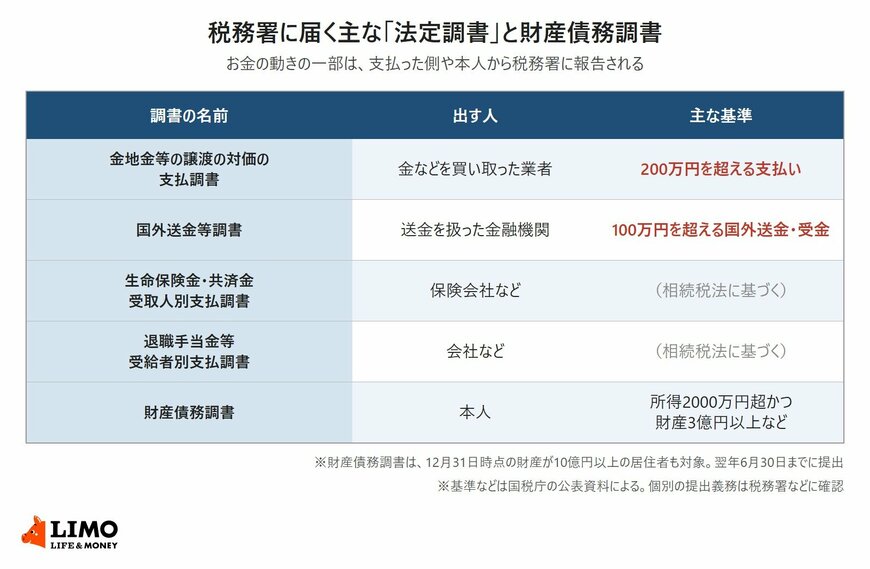
出所:国税庁「No.7401 法定調書の種類」「F1-42 金地金等の譲渡の対価の支払調書」「No.7457 財産債務調書の提出義務」「国税庁レポート2024」をもとにLIMO編集部作成
- 金地金や金貨を売って200万円を超える代金を受け取った:買い取った業者が「金地金等の譲渡の対価の支払調書」を提出
- 国外への送金や国外からの受金が100万円を超えた:送金を扱った金融機関が「国外送金等調書」を提出
- 亡くなった方が死亡保険金を残した、会社から死亡退職金が支払われた:保険会社や会社が相続税法に基づく調書を提出
本人が出す調書もあります。退職所得を除く所得の合計が2000万円を超え、12月31日時点の財産が3億円以上などの方は、翌年6月30日までに「財産債務調書」を出す必要があります。財産が10億円以上の方は、所得にかかわらず対象です。
現金そのものは記録に残りにくくても、現金に替える前の金の売却や送金、保険金の受け取りは、税務署に届く記録として残ります。自宅の現金だけを申告から外しても、申告の内容とほかの記録が合わなければ、簡易な接触などで確認を受けることがあります。
ここからは、相続税の申告の期限と、自宅の現金を申告に入れるときに確かめておきたいことを見ていきます。
5. 相続税の申告はいつまで?亡くなったことを知った日の翌日から10か月以内
国税庁によると、相続税の申告は、亡くなったことを知った日(通常は亡くなった日)の翌日から10か月以内に行います。納税も同じ期限までです。
申告書を出す先は、相続人の住所地ではなく、亡くなった方の住所地を所轄する税務署です。親と離れて暮らしている場合は、提出先を間違えないよう確かめておく必要があります。
期限を過ぎてから自宅の現金が見つかった場合や、申告したあとで現金の計上漏れに気づいた場合は、修正申告をして申告を正します。税務署から連絡を受ける前に自分で正すかどうかで、あとからかかる加算税の扱いが変わることがあります。
6. 自宅の現金を申告に入れるとき、何を確かめる?亡くなった日の額と、引き出した預金の使い道
自宅の現金は、銀行の残高証明書のような書類がないため、相続人が自分で確かめる必要があります。申告の準備では、次の4点を整理しておくと進めやすくなります。
- 自宅の金庫やたんす、仏壇などに置いてあった現金の額
- 亡くなった日の時点で手元にあった現金かどうか
- 亡くなる前に預金から引き出したお金の使い道がわかる記録
- 相続人の間で、見つかった現金の額を共有しているか
見つかった現金をすぐに分けてしまうと、あとで額がわからなくなることがあります。相続人がそろったところで数え、メモや写真で記録しておくと安心です。
相続財産の合計が基礎控除額に近い場合は、現金を含めるかどうかで申告が必要かどうかが変わることもあります。判断に迷うときは、税務署の相談窓口や税理士に相談してみてください。
7. 現金なら税務署にわからない?簡易な接触は5年で8000件以上増え、10か月の期限内に申告を
お札の発行残高は10月の平均で114兆632億円あり、自宅に置かれた現金も相続財産です。相続税の申告を文書や電話などで正した簡易な接触は、令和6事務年度に2万1969件と、公表を始めてから最も多くなりました。
金の売却や海外送金など、お金の動きの一部は法定調書として税務署に届いています。自宅の現金も含めて財産を整理し、亡くなったことを知った日の翌日から10か月以内に申告するようにしましょう。
※本記事は2026年11月13日時点の公表資料をもとに作成しています。相続税の申告の要否や財産の評価は、個別の状況によって異なります。


参考資料
- 日本銀行「マネタリーベース(2026年10月)」
- 国税庁「令和6事務年度における相続税の調査等の状況」
- 国税庁「No.7401 法定調書の種類」
- 国税庁「F1-42 金地金等の譲渡の対価の支払調書(同合計表)」
- 国税庁「国税庁レポート2024」
- 国税庁「No.7457 財産債務調書の提出義務」
- 国税庁「令和6年分 相続税の申告事績の概要」
- 国税庁「No.4152 相続税の計算」
- 国税庁「No.4205 相続税の申告と納税」
中本 智恵


