

4. 「残高ゼロ」のはずが、外貨預金や投資信託が残っていることも
普通預金の残高がゼロだからといって、その銀行に何も残っていないとは限りません。
外貨預金や投資信託は、普通預金とは別に管理されています。キャンペーンで少しだけ外貨預金をした、勧められて投資信託を少額買った、ということがあると、普通預金の通帳を見ただけでは気づかないことがあります。
三菱UFJ銀行やりそな銀行の未利用口座管理手数料でも、定期預金や外貨預金、投資信託などの「ほかの預かり資産」があれば対象外とされています。
口座を解約する前には、インターネットバンキングの資産一覧や、銀行から届く取引報告書などで、普通預金以外の資産がないかを確認しておきましょう。わからない場合は、窓口で確認するのが確実です。
5. 口座をまとめるなら、預金保険の範囲も確認
使っていない口座を整理するとき、気になるのが「1つの銀行にまとめて大丈夫か」という点です。預金保険の仕組みを確認しておきましょう。
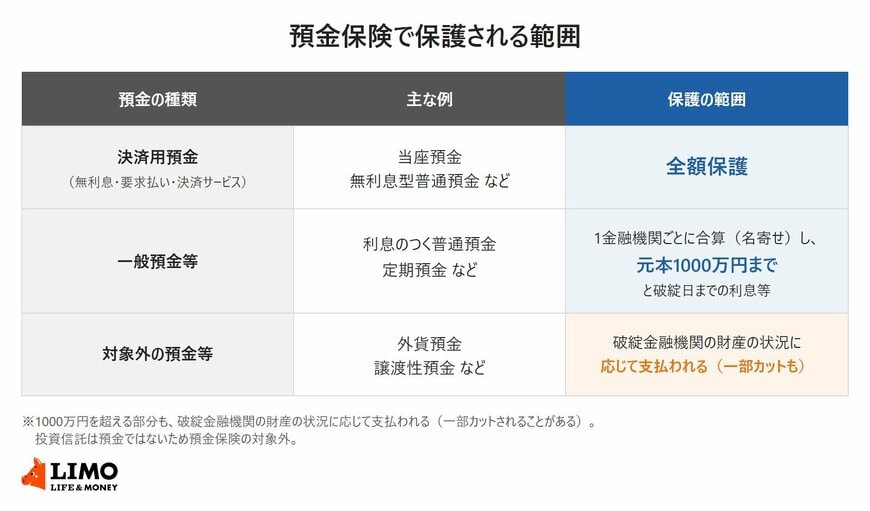
5.1 1つの金融機関で元本1000万円までが目安
預金保険機構によると、利息のつく普通預金や定期預金などは、1金融機関ごとに預金者1人当たり元本1000万円までと破綻日までの利息等が保護されます。同じ金融機関に複数の口座がある場合は、合算(名寄せ)して判定されます。
利息のつかない普通預金などの「決済用預金」は全額保護されます。一方、外貨預金は預金保険の対象外です。
5.2 使っていない口座から整理していく
1つの金融機関の預金が1000万円を超えないのであれば、口座を減らしても預金保険で保護される範囲は変わりません。1000万円を超える預金がある場合は、複数の金融機関に分けるという考え方もあります。
残す口座を決めたら、次の順番で整理していくと安心です。
- 持っている口座を書き出し、引き落としや入金に使っているかを確認する
- 使っていない口座に、外貨預金や投資信託などが残っていないかを確認する
- 引き落とし先を変更してから、使わない口座を解約する
- 残す口座は、家族がわかるように一覧にしておく
6. まとめ
習い事の引き落としやキャンペーンなどで作った口座を放置していると、銀行によっては年1100円~1320円の未利用口座管理手数料がかかり、残高が少なければ口座ごと解約されることもあります。10年以上取引がなければ休眠預金にもなり、相続のときには家族が口座ごとに手続きをしなければなりません。
預金保険は1金融機関ごとに元本1000万円までが保護されるため、預金がそれより少なければ、口座を減らしても保護の範囲は変わりません。外貨預金や投資信託が残っていないかを確かめたうえで、使っていない口座から整理してみてはいかがでしょうか。



参考資料
- 金融庁「長い間、お取引のない預金等はありませんか?」
- 預金保険機構「保護の範囲」
- 三菱UFJ銀行「未利用口座管理手数料」
- 三井住友銀行「未利用口座管理手数料についてのご説明」
- りそな銀行「普通預金口座の未利用口座管理手数料について」
和田 直子


