


子どもの習い事の月謝の引き落としで指定された銀行、キャンペーンにひかれて作った銀行、作ってみたものの使い勝手がよくなかった銀行。気づけば、預金口座がいくつもあるという人は多いのではないでしょうか。
お金はメインの口座に移したけれど、口座そのものは残高ゼロや数百円のままほったらかし、ということもありそうです。
一方で、「預金保険があるから、1つの銀行にまとめるのも心配」と考える人もいるでしょう。この記事では、使っていない口座を持ち続けるデメリットと、口座を整理する前に確認したいポイントを見ていきます。
1. 使っていない口座、何年も放置していませんか?
使わなくなった口座は、解約の手続きが面倒で、そのままにしてしまいがちです。しかし、残高が少ない口座でも、放置しておくとお金や手間がかかることがあります。
金融庁によると、2009年1月1日以降の取引から10年以上、入出金などの取引がない預金は「休眠預金」になります。休眠預金になっても、取引のあった金融機関で手続きをすれば、期限なくいつでも引き出せます。ただし、通常の口座より手続きに時間がかかり、ATMではなく窓口などで手続きをする必要があります。
休眠預金になる前の段階でも、銀行によっては手数料がかかる場合があります。また、本人が亡くなったときには、家族がすべての口座について相続の手続きをしなければなりません。
次の章から、主なデメリットを順に確認していきましょう。
2. デメリット1:2年放置すると「未利用口座管理手数料」がかかることも
一部の銀行では、一定期間取引のない普通預金口座に「未利用口座管理手数料」がかかります。
放置した口座にかかる「未利用口座管理手数料」の例1/2
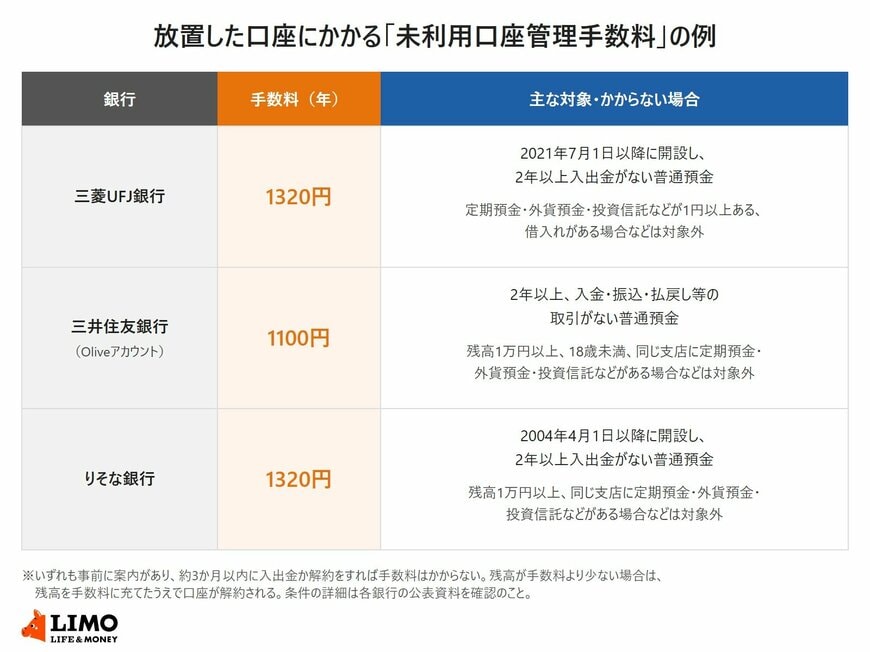
出所:三菱UFJ銀行「未利用口座管理手数料」、三井住友銀行「未利用口座管理手数料についてのご説明」、りそな銀行「普通預金口座の未利用口座管理手数料について」をもとにLIMO編集部作成
2.1 年1100円~1320円、残高が少なければ口座ごと解約に
三菱UFJ銀行は、2021年7月1日以降に開設し、2年以上入出金がない普通預金口座に年1320円(税込)の手数料をかけています。三井住友銀行のOliveアカウントは年1100円(税込)、りそな銀行は2004年4月1日以降に開設した口座で年1320円(税込)です。
いずれも、事前に案内が届き、約3か月以内に入出金するか解約すれば手数料はかかりません。案内を見落としたまま期間が過ぎると手数料が引き落とされ、残高が手数料に満たない場合は、残高を手数料に充てたうえで口座が解約されます。
2.2 対象にならない条件も銀行ごとに違う
三井住友銀行やりそな銀行では、残高が1万円以上ある場合は対象外です。また、同じ銀行に定期預金や外貨預金、投資信託などがある場合や、借入れがある場合なども対象外となります。
手数料の有無や条件は銀行によって異なるため、放置している口座がある銀行の案内を確認しておきましょう。
3. デメリット2:相続のとき、家族の手間が口座の数だけ増える
口座をたくさん持っていると、本人が亡くなったときに家族の負担が大きくなります。
預金の相続手続きは、金融機関ごとに行う必要があります。戸籍謄本や印鑑証明書など、金融機関が求める書類をそろえて提出し、払い戻しや名義変更の手続きをします。必要な書類や手続きの流れは金融機関によって異なります。
残高が少ない口座でも、手続きをしなければ預金を受け取ることも、口座を閉じることもできません。金融機関によっては少額の場合に手続きを簡略化していることもありますが、書類のやりとりが発生する点は変わりません。
そもそも、家族がすべての口座を把握しているとは限りません。使っていない口座ほど通帳やキャッシュカードの保管場所もわかりにくく、存在に気づかれないまま休眠預金になってしまうこともあります。休眠預金も相続人が手続きをすれば引き出せますが、家族が探す手間は増えてしまいます。


