50代で借入れが残る世帯、貯蓄から引くと老後資金はいくら残る?借入れがある世帯は貯蓄1376万円・負債1384万円で差はマイナス8万円
負債がない世帯も含めると1013万円残る


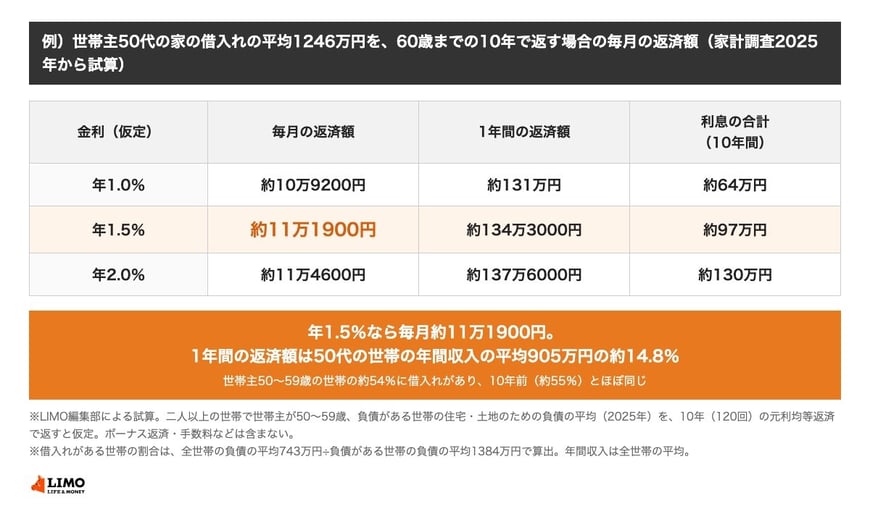
3. 残り1246万円を10年で返すと毎月いくら?年1.5%の試算で約11万1900円
負債がある50代の世帯の家の借入れの平均1246万円を、10年で返し終える場合の毎月の返済額を、金利を3通りに置いて試算しました。世帯主の平均年齢53.8歳から10年なら、返し終えるのは60代前半です。
- 【年1.0%(仮定)】毎月約10万9200円(利息の合計約64万円)
- 【年1.5%(仮定)】毎月約11万1900円(利息の合計約97万円)
- 【年2.0%(仮定)】毎月約11万4600円(利息の合計約130万円)
年1.5%の場合、1年間の返済額は約134万3000円です。負債がある50代の世帯の年間収入の平均970万円の約13.8%にあたります。
毎月の返済を収入から続け、貯蓄の1376万円に手をつけなければ、返し終えた時点で貯蓄はそのまま残ります。一方、家の借入れを貯蓄から一度に返すと、利息はかかりませんが、手元の貯蓄は平均で130万円になります。どちらを選ぶかで、60代を迎えるときに手元に残る額が変わります。
※試算の前提:50〜59歳で負債がある世帯の住宅・土地のための負債の平均1246万円を、10年(120回)の元利均等返済で返すと仮定しました。ボーナス返済・手数料などは含みません。貯蓄から一度に返す場合の残りは、貯蓄の平均から家の借入れの平均を引いた額で、収入は含めていません。
例)世帯主50代の家の借入れの平均1246万円を、10年で返す場合の毎月の返済額(家計調査2025年から試算)2/2
出所:総務省統計局「家計調査(貯蓄・負債編)」、LIMO編集部による試算をもとにLIMO編集部作成
4. 60代で負債がある世帯は約26%、貯蓄から負債を引くと1286万円
世帯主が60〜69歳の世帯(2025年)では、負債の平均は全体で234万円、負債がある世帯で890万円です。負債がある世帯の割合は約26.3%で、50代の約半分です。負債がある60代の世帯の平均は次のとおりです。
- 【貯蓄】2176万円
- 【負債】890万円(うち住宅・土地のための負債745万円)
- 【貯蓄から負債を引いた額】1286万円
ただし、60代の世帯は、いまの50代の世帯が10年たった姿ではありません。60代には、すでに借入れを返し終えた世帯や、退職した世帯が多く含まれます。負債がある60代の世帯の年間収入の平均は740万円で、50代の970万円より230万円少なく、世帯人員も3.23人から2.56人に減っています。50代と60代の差は、返済が進んだ結果だけでなく、世帯の中身の違いからも生まれています。
同じ年代の平均と比べるよりも、自分の家計の残高・金利・返し終える年齢を返済予定表で確かめ、返し終えたときに貯蓄がいくら残るかを計算しておくと、60代からの生活費をどこまで貯蓄でまかなえるかの見通しが立てやすくなります。
※本記事の試算は一定の前提に基づく概算です。実際の返済額は、契約の金利・期間・返済方法によって変わります。
※本記事は公表された統計をもとにしています。実際の金額は、住まいの条件や地域などで変わります。最新の数字は総務省統計局の公表資料でご確認ください。
参考資料
下村 美乃莉