50代で借入れが残る世帯、貯蓄から引くと老後資金はいくら残る?借入れがある世帯は貯蓄1376万円・負債1384万円で差はマイナス8万円
負債がない世帯も含めると1013万円残る

mapo_japan/shutterstock.com


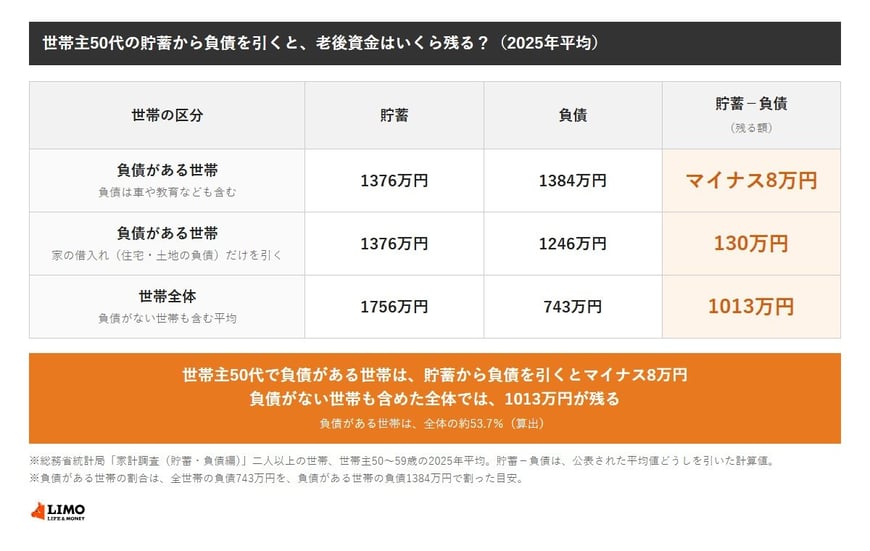
冬のボーナスが出る12月を前に、50代で借入れが残る世帯の老後資金を、総務省が2026年5月19日に公表した家計調査(貯蓄・負債編)の2025年平均で見ます。世帯主が50〜59歳で借入れがある世帯の貯蓄は平均1376万円、借入れは平均1384万円でした。
貯蓄から借入れを引くと、マイナス8万円です。借入れがない世帯も含めた50代の世帯全体では、同じ計算で1013万円が残ります。借入れが残る世帯では、老後資金として貯めてきたお金と、ほぼ同じ額の借入れが並んでいることになります。
ここでは、二人以上の世帯の世帯主の年齢階級別の結果から、借入れが残る50代の世帯の貯蓄と借入れを、借入れがない世帯も含めた50代全体と比べて確かめます。
あわせて、家の分を10年で返す場合の毎月の額と、60代の世帯との違いも見ます。
※総務省統計局「家計調査(貯蓄・負債編)」二人以上の世帯の2025年・2015年の結果をもとにしています。2026年11月16日に確認しました。家計調査では、借入れを「負債」と呼んでいます。
1. 50代で借入れが残る世帯の老後資金はいくら?貯蓄1376万円から負債1384万円を引くとマイナス8万円
世帯主が50〜59歳で、負債がある世帯の平均(2025年)は次のとおりです。
- 【貯蓄】1376万円
- 【負債】1384万円(うち住宅・土地のための負債1246万円)
- 【貯蓄から負債を引いた額】マイナス8万円
負債の約9割は、家計調査で「住宅・土地のための負債」とされるもの(以下、家の借入れ)です。貯蓄と負債がほぼ同じ額なので、仮に貯蓄で負債をすべて返すと、平均では手元にほとんど残りません。家の借入れだけを返した場合でも、残る貯蓄は130万円です。
この世帯の年間収入の平均は970万円、持家率は93.8%、世帯主の平均年齢は53.8歳です。家を持ち、収入もある世帯が、貯蓄と同じくらいの負債を抱えて50代を過ごしている姿が見えます。
10年前の2015年と比べると、負債がある50代の世帯の家の借入れは982万円から1246万円へ264万円増えました。同じ期間に、貯蓄は1324万円から1376万円へ52万円の増加でした。
2. 負債がない世帯も含めると1013万円残る、差はどこから?負債がある世帯は約54%
世帯主が50〜59歳の世帯全体(負債がない世帯を含む)の平均は、貯蓄1756万円、負債743万円で、貯蓄から負債を引くと1013万円です。
- 【負債がある世帯の割合(算出)】約53.7%
- 【負債がない世帯の貯蓄(算出)】約2196万円
全体の平均は、負債が0円の世帯と負債がある世帯をならした数字です。全体の負債の平均743万円が、負債がある世帯の1384万円の約半分にとどまるのは、負債がない世帯が半数近くいるためです。
貯蓄も同じで、全体の平均1756万円は、負債がある世帯の1376万円より380万円多くなっています。上の割合から計算すると、負債がない世帯の貯蓄は約2196万円で、負債がある世帯より800万円ほど多い目安です。
世帯主の平均年齢は、全体が54.2歳、負債がある世帯が53.8歳で、ほぼ同じです。違うのは持家率で、全体の87.3%に対し、負債がある世帯は93.8%です。家を買った世帯ほど、50代でも家の借入れが残っているという中身の違いがあります。
※負債がある世帯の割合は、全世帯の負債の平均を、負債がある世帯の負債の平均で割った目安です。負債がない世帯の貯蓄は、この割合を使って全世帯と負債がある世帯の平均から計算しました。負債には、車や教育などの家以外の借入れも含まれます。

