3. 貯蓄が多い世帯ほど「有価証券」の割合が高い
では、一般の家庭ではどうでしょうか。総務省「家計調査報告(貯蓄・負債編)2025年」から、二人以上の世帯の貯蓄の中身を見ていきます。
3.1 平均は2059万円、平均を下回る世帯が約3分の2
二人以上の世帯の1世帯あたりの貯蓄現在高(平均値)は2059万円で、7年連続で増えています。ただし、貯蓄現在高が平均値を下回る世帯が66.1%と約3分の2を占めており、貯蓄保有世帯の中央値は1264万円です。
平均の2059万円の内訳は、通貨性預貯金が710万円(34.5%)、定期性預貯金が511万円(24.8%)、有価証券が440万円(21.4%)、生命保険などが369万円(17.9%)です。
3.2 貯蓄が最も多い世帯は有価証券が27.0%、最も少ない世帯は6.9%
貯蓄現在高の少ない世帯から多い世帯へ順に並べて5等分した「五分位階級」別に、貯蓄の中身を比べたのが次のグラフです。
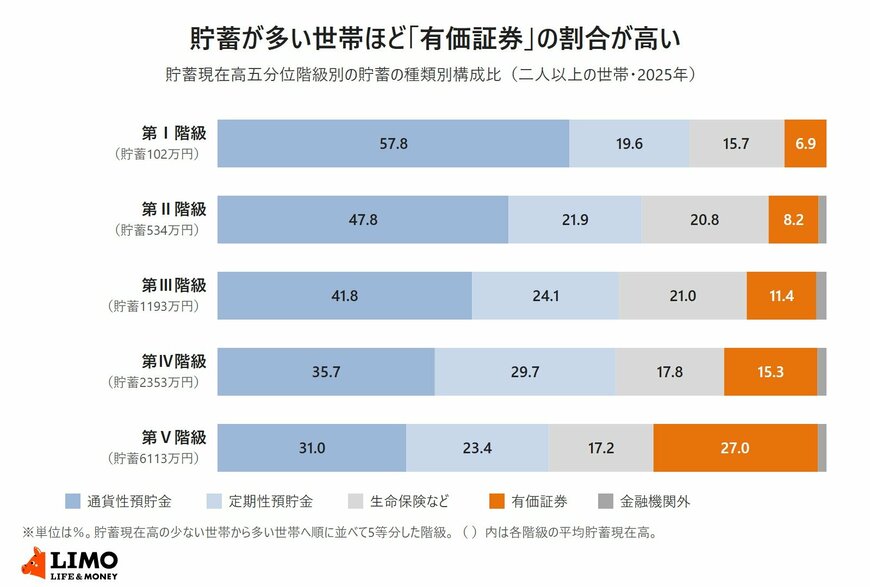
- 第Ⅰ階級(貯蓄102万円):通貨性預貯金57.8%、有価証券6.9%
- 第Ⅲ階級(貯蓄1193万円):通貨性預貯金41.8%、有価証券11.4%
- 第Ⅴ階級(貯蓄6113万円):通貨性預貯金31.0%、有価証券27.0%
総務省も、貯蓄現在高が少ない階級ほど通貨性預貯金の割合が高く、貯蓄現在高が多い階級ほど有価証券の割合が高くなっていると分析しています。貯蓄が最も多い第Ⅴ階級では、有価証券が1651万円と、平均の440万円を大きく上回っています。
4. お金持ちを目指す第一歩は「お金の置き場所」を見直すこと
国外財産調書でも家計調査でも、資産が多い人ほど、資産のうち有価証券の割合が高いという傾向が見えてきました。もちろん、有価証券を持てば必ず資産が増えるわけではなく、値下がりする可能性もあります。それでも、お金持ちを目指すなら、まずは「自分のお金がどこに置かれているか」を確認することから始めてみてはいかがでしょうか。
4.1 まずは生活費の備えを預貯金で確保する
有価証券は、値動きがあり、売りたいときに値下がりしていることもあります。急な出費や収入が減ったときに備えるお金は、すぐに引き出せる預貯金で確保しておくことが大切です。そのうえで、当面使う予定のないお金をどう置くかを考えると、無理なく資産形成を始めやすくなります。
4.2 NISAなどで「長期・積立・分散」を少額から
当面使わないお金の置き場所としては、NISAを活用する方法があります。金融庁によると、NISA口座で投資した金融商品から得られる売却益や配当・分配金は非課税で、つみたて投資枠と成長投資枠を合わせて年間360万円、生涯で1800万円まで投資できます。
野村総合研究所は、近年の株価上昇を受けて準富裕層から富裕層の仲間入りをした「いつの間にか富裕層」が、10万〜30万世帯程度存在すると推計しています。その類型の一つとして、確定拠出年金(DC)や従業員持株制度などを活用した長期投資で、複利の効果を受けてきた一般の給与所得者が挙げられています。一度に大きな金額を投資しなくても、少額から長く続けることで、資産が育つ可能性があります。
5. まとめ:資産の多い人は預貯金以外の資産を多く持っている
国税庁の国外財産調書では、国外に5000万円を超える財産を持つ人の資産のうち、有価証券が66.9%を占め、預貯金は10.8%でした。総務省の家計調査でも、貯蓄が最も多い世帯は有価証券の割合が27.0%と、最も少ない世帯の6.9%を大きく上回っています。
お金持ちを目指す第一歩は、収入を増やしたり支出を見直したりすることに加えて、貯めたお金の置き場所を考えることです。生活費の備えは預貯金で確保したうえで、当面使わないお金の一部を、NISAなどで長期・積立・分散して運用することも選択肢になります。
まずは、通帳や証券口座の残高を見て、自分の資産のうち預貯金と有価証券がそれぞれどのくらいあるかを確認してみてはいかがでしょうか。



参考資料
- 国税庁「令和6年分の国外財産調書の提出状況について」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果の概要-(二人以上の世帯)」
- 野村総合研究所「日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」
- 野村総合研究所「拡大する富裕層市場と『いつの間にか富裕層』」
- 金融庁「NISA特設ウェブサイト NISAを知る」
長井 祐人