

3. 子どもが18歳になった後は「ゼロ」と「年100万円超」に分かれる
差がさらに大きくなるのは、子どもが18歳になった年度の3月31日を過ぎ、遺族基礎年金がなくなった後です。今回の例では、子どもが10歳なので、妻が50歳になるころにあたります。
- 自営業(国民年金のみ):遺族基礎年金がなくなり、受け取れる遺族年金はなくなる
- 会社員:遺族厚生年金に中高齢寡婦加算(年63万5500円)が加わり、65歳まで年約105万円(年収400万円)、年約125万円(同600万円)、年約146万円(同800万円)
夫が自営業の場合、国民年金の独自の給付として、妻が60歳から65歳になるまで受け取れる「寡婦年金」があります。ただし、夫の国民年金の保険料納付済期間などが10年以上あることなどの条件があり、子どもが18歳になった後から妻が60歳になるまでの間は、遺族年金を受け取れない期間になります。
4. 同じ年収600万円でも、亡くなったときの働き方で変わる
遺族厚生年金の額は、夫の厚生年金の加入期間でも変わります。日本年金機構によると、厚生年金に加入している間(在職中)に亡くなった場合などは、加入期間が300月(25年)に満たなくても、300月とみなして計算します。
一方、会社を辞めて厚生年金から抜けた後に亡くなった場合は、年金の加入期間などが合計25年以上あることが遺族厚生年金を受け取る条件で、額は実際の厚生年金の加入期間で計算します。さらに、厚生年金の加入期間が20年未満だと、中高齢寡婦加算は加算されません。
年収600万円の夫について、在職中に亡くなった場合と、会社員を10年続けた後に自営業になり、その後に亡くなった場合を比べました。
- 在職中に死亡:遺族厚生年金は約62万円。子どもが18歳になるまで年約171万円、その後は年約125万円
- 会社員10年の後、自営業で死亡:遺族厚生年金は約25万円。子どもが18歳になるまで年約134万円、その後は年約25万円
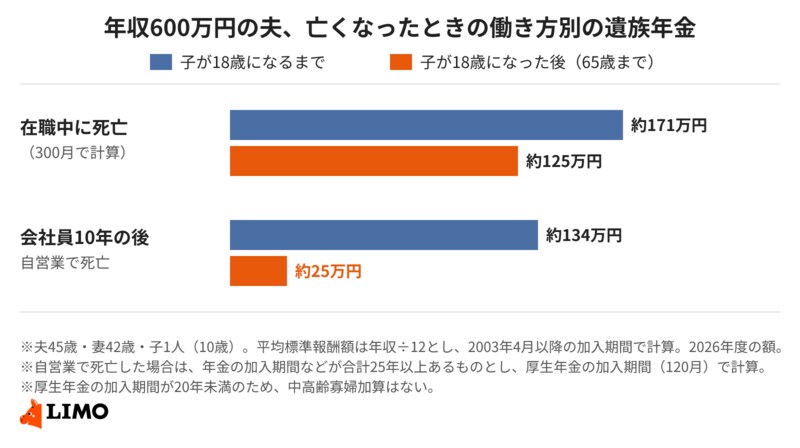
子どもが18歳になった後で比べると、在職中に亡くなった場合の年約125万円に対し、自営業になった後に亡くなった場合は年約25万円で、約5分の1です。会社員時代の厚生年金の加入期間が短いほど、この差は大きくなります。
5. 知っておきたい注意点
- 試算の前提:平均標準報酬額は年収を12で割った額とし、2003年4月以降の加入期間だけで計算しています。実際の額は、過去の給与や賞与、加入した時期によって変わります
- 保険料の納付要件:在職中の死亡などで遺族年金を受け取るには、保険料の未納期間が一定以上ないことなどの条件があります
- 制度の見直し:2028年4月から、子どものいない配偶者が受け取る遺族厚生年金は、原則5年間の有期給付に段階的に見直されます。子どもがいる場合は子どもが18歳になるまでは現行どおりで、2028年度に40歳以上になる女性は見直しの対象外とされています(今回の例の妻はこれにあたります)
6. まとめ
遺族年金は、夫が国民年金だけか厚生年金にも入っていたかで、受け取れる額が大きく変わります。子どもが18歳になるまでは、自営業で年109万1100円、会社員で年収に応じて年約150万〜191万円です。子どもが18歳になった後は、自営業では遺族年金がなくなり、会社員では中高齢寡婦加算を含めて年100万円を超えます。
また、会社を辞めて自営業になった後に亡くなると、会社員時代の厚生年金があっても遺族年金は大きく少なくなります。まずは夫婦それぞれの「ねんきん定期便」で、国民年金と厚生年金の加入期間を確かめ、遺族年金で足りない分を貯蓄や保険でどう補うか、家族で話し合ってみましょう。



参考資料
和田 直子


