

3. 積立が止まった月の分、枠はどうなる?
手続きが年明けにずれ込んだり、変更先での口座開設に時間がかかったりすると、新しい口座で積立を始められるまでに、積み立てられない月が生まれることがあります。
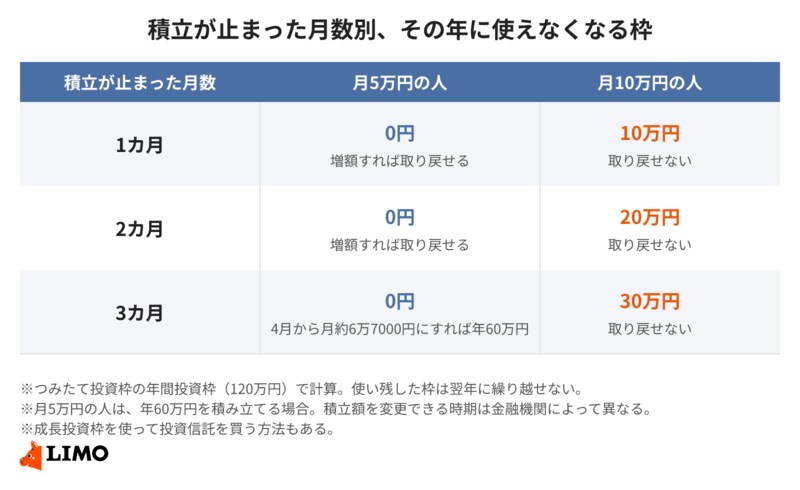
日本証券業協会によると、つみたて投資枠の年間投資枠は120万円で、その年に使い残した枠を翌年に繰り越すことはできません。積立が止まった月の分を取り戻せるかどうかは、毎月いくら積み立てているかで変わります。
- 月10万円(年120万円)の人:積立が止まった月の分は、その年のうちに取り戻せない。1カ月止まれば10万円分、2カ月なら20万円分、3カ月なら30万円分の枠が使えない
- 月5万円(年60万円)の人:年120万円の上限まで60万円の余裕があるため、積立を再開した後に積立額を増やせば、計算上はその年のうちに取り戻せる
たとえば月5万円の人が1月から3月まで積み立てられなかった場合、4月から12月までの9カ月で60万円を積み立てるには、月約6万7000円にする計算です。積立額を変更できるタイミングは、金融機関ごとに確認しておきましょう。
月10万円で積み立てている人も、成長投資枠(年240万円)を使えば、投資信託を買うことはできます。ただし、成長投資枠で買える商品はつみたて投資枠とは基準が異なるため、積み立てている投資信託が対象かどうかは変更先で確かめておきましょう。
4. 今の口座の投資信託は移せない。そのまま持ち続けられる
金融機関を変更しても、今の金融機関のNISA口座で持っている投資信託を、変更先のNISA口座に移すことはできません。一方で、変更前の口座で持っている投資信託の売却益や分配金は、引き続き非課税です。
今の口座の投資信託を売って、新しい口座で買い直すこともできます。ただし、売った分の非課税保有限度額(生涯の枠)が戻るのは翌年以降で、戻るのは買ったときの金額の分です。買い直す分は、新しい口座のその年の年間投資枠を使います。
5. 手続きの前に確かめたいこと
- 今の口座の積立日(年明けに手続きする場合、1月の積立日より前に届け出る)
- 変更先が、積み立てたい投資信託を扱っているか
- 変更先で口座が使えるようになるまでの日数
6. まとめ
NISAで積立中の人が別の証券会社に移る場合、変更できるのは2027年分からです。2026年中に今の金融機関へ変更届出書を出しておけば、1月の積立による「2028年分からしか変えられない」という事態を避けられます。
手続きが遅れて積立が止まると、月10万円で積み立てている人は、止まった月の分の枠をその年のうちに取り戻せません。月5万円の人は、積立額を増やせば取り戻せます。まずは今の口座の積立日と、変更先で口座開設にかかる日数を確認し、年内に手続きを始めてみましょう。



参考資料
和田 直子


