6. 「ずっと住める」とは限らない 家賃総額が売却額を上回る年数を試算
支払う家賃の累計が売却額に達するまでの年数(公表事例をもとに試算)3/3
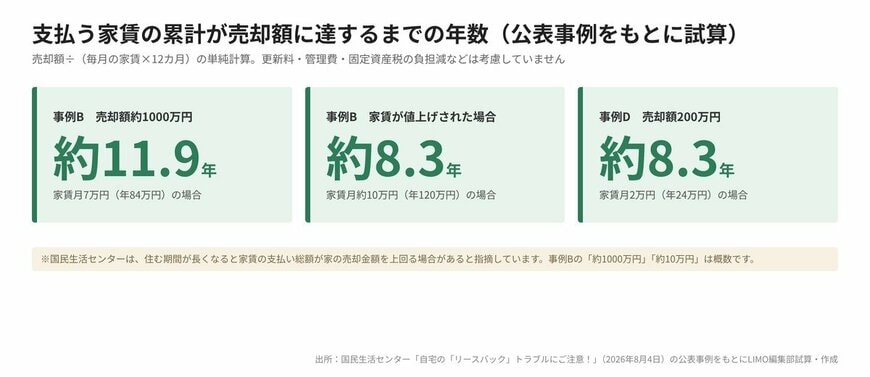
出所:国民生活センター「自宅の「リースバック」トラブルにご注意!」(2026年8月4日)の公表事例をもとにLIMO編集部試算・作成
リースバックを利用すると「自宅を現金化してそのまま住み続けられる」という安心感が得られますが、毎月払う家賃の累計は年数が経つにつれて積み上がっていくものです。
国民生活センターも2026年8月4日公表の注意喚起で、住む期間が長くなると家賃の支払い総額が家の売却金額を上回ってしまう場合があると指摘しています。公表事例の数値を使って、家賃の累計が売却額に達するまでの年数を単純計算してみましょう。
6.1 事例Bの場合:家賃月7万円なら約11.9年、月10万円なら約8.3年
- 年間の家賃:7万円×12カ月=84万円
- 売却額約1000万円÷84万円≒約11.9年
- 家賃が約10万円に値上げされた場合:約1000万円÷120万円≒約8.3年
6.2 事例Dの場合:家賃月2万円なら約8.3年
- 年間の家賃:2万円×12カ月=24万円
- 売却額200万円÷24万円≒約8.3年
事例Bのように月7万円の家賃を払い続けると、約11.9年で家賃の累計が売却額の約1000万円に達し、家賃が約10万円に上がれば約8.3年に短くなります。
※上記は事例に記載された金額をもとにした単純な試算で、更新料、管理費・共益費、固定資産税の負担減などは考慮していません。事例Bの「約1000万円」「約10万円」は概数です。実際の年数は契約条件によって異なる点にご注意ください。
長く住み続けることを前提にするなら、売却で得た資金が家賃の支払いで減っていき、やがて持ち出しになる可能性があることを、あらかじめ織り込んでおく必要があるでしょう。
7. まとめにかえて|「やめたい」が言えなくなる前に、出口まで見据えて
リースバックは、住み慣れた自宅に暮らし続けながら老後資金などを確保できる選択肢の一つですが、契約の仕組みを理解しないまま結ぶと、解約時の高額請求や家賃の値上げ、買い戻し価格の高騰といったトラブルに直面するおそれがあります。
国民生活センターの事例では、売却額1200万円の契約を解約しようとして手付金の返還と違約金で計100万円を求められた例や、200万円で売却した自宅の買い戻しに1000万円を提示された例が報告されました。
一度契約書に署名・捺印すると、クーリング・オフによる無条件の解除はできません。契約を急かす言葉に惑わされず、複数社での比較と、消費生活センターなどへの事前の相談を徹底しましょう。
※本記事は国民生活センターおよび国土交通省の公表情報をもとにした一般的な情報提供を目的としています。個別の契約の解除の可否、違約金の妥当性、法律上の解釈は契約内容や状況によって異なるため、消費生活センター(消費者ホットライン188)や弁護士などの専門家・関係機関にご確認ください。