4. 「やめたい」と言う前に 契約前に確認したい4つのポイント
「やめたい」と言う前に 契約前に確認したい4つのポイント2/3
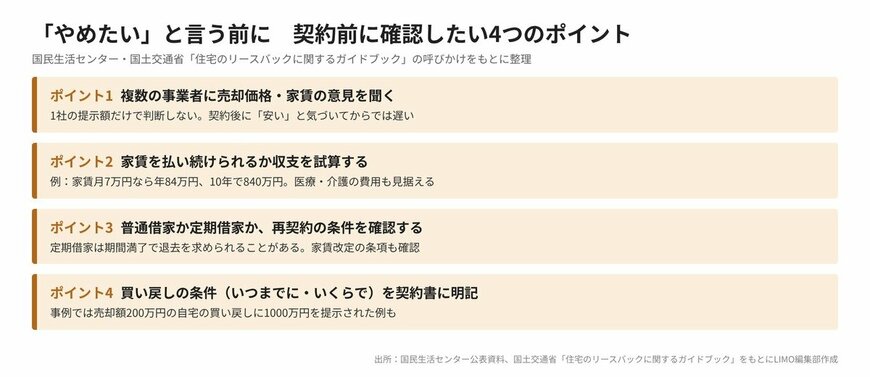
出所:国民生活センター「見守り新鮮情報」第552号(2026年10月1日)、国土交通省「住宅のリースバックに関するガイドブック」をもとにLIMO編集部作成
国民生活センターと国土交通省のガイドブックは、契約前の慎重な確認を呼びかけています。少なくとも次の4つは契約前に確認しておきましょう。
4.1 1. 複数の事業者に売却価格・家賃の意見を聞く
1社の提示額だけで判断せず、複数の事業者に査定を依頼し、売却価格や家賃の設定が適正かどうかを比較します。事例Aのように、契約後に周囲から「安い」と指摘されてからでは遅いためです。
4.2 2. 将来にわたって家賃を払い続けられるか収支を試算する
年金収入や貯蓄から家賃を長期的に払っていけるか、将来の医療・介護の費用も見据えて資金計画を立てる必要があります。たとえば事例Bの家賃月7万円なら年間84万円、10年で840万円の支出です。
4.3 3. 賃貸借契約の形式(普通借家か定期借家か)と再契約の条件を確認する
定期借家契約の場合は契約期間の満了で退去を求められることがあり、再契約ができるかどうかの条件を確認しておく必要があります。普通借家契約であっても、家賃改定の条項の有無を確認しておきましょう。
4.4 4. 自宅の買い戻しの条件を明確にしておく
将来自宅を買い戻したいと考えている場合は、「いつまでに」「いくらで」買い戻せるのかを契約書に明記してもらうことが重要です。
不安や疑問がある場合は、契約前に家族や信頼できる人に相談するほか、消費者ホットライン「188(いやや)」や最寄りの消費生活センターに相談しましょう。
5. なぜ「やっぱりやめたい」が通じないのか 解約時の注意点は2つ
自宅の売却契約を結んだ後に「やはりやめたい」と考えた場合、消費者を守る仕組みはあるのでしょうか。知っておきたい注意点が2つあります。
5.1 注意点1:自宅を「売る側」にクーリング・オフは使えない
国民生活センターの公表資料によると、リースバック契約で不動産業者に自宅を売却した場合、宅地建物取引業法に定めるクーリング・オフは適用されません。
宅地建物取引業法のクーリング・オフ制度は、不動産業者が売主となり一般消費者が買主となる場合に、無条件で解除する機会を与えて消費者を保護する規定です。消費者が売主となるリースバック契約では対象外となります。訪問販売で勧誘を受けた場合であっても、売買契約が成立すると無条件で解除することはできない点に十分注意しなければなりません。
5.2 注意点2:手付解除にも期限がある 「相手方が履行に着手するまで」
売買契約の締結後に自己都合で契約を解除しようとする場合、相手方が契約の履行(売買代金の支払いや所有権移転登記の手続きなど)に着手するまでであれば、手付金による解除(手付解除)が可能です。
民法557条の規定により、買主から解除する場合は手付金を放棄し、売主(消費者)から解除する場合は受け取った手付金の倍額を支払います。しかし、相手方が履行に着手した後は手付解除ができず、契約書の定めに基づいて高額な違約金が発生するケースも少なくありません。
事例Aで事業者が求めた「手付金50万円の返還と違約金50万円」の合計100万円は、売主側の手付解除にあたる「手付金の倍額」に相当する金額です。契約書に違約金の条項がある場合、勧誘時に口頭での説明が不足していたとしても、契約が成立してしまうと解約にあたってこうした負担を求められるおそれがあります。
個別の契約で解約ができるか、違約金が妥当かは契約内容によって異なるため、不安を感じた場合は消費生活センター(消費者ホットライン188)などに確認してください。