

4. 30年なら、0.1%と1.5%で約900万円の差
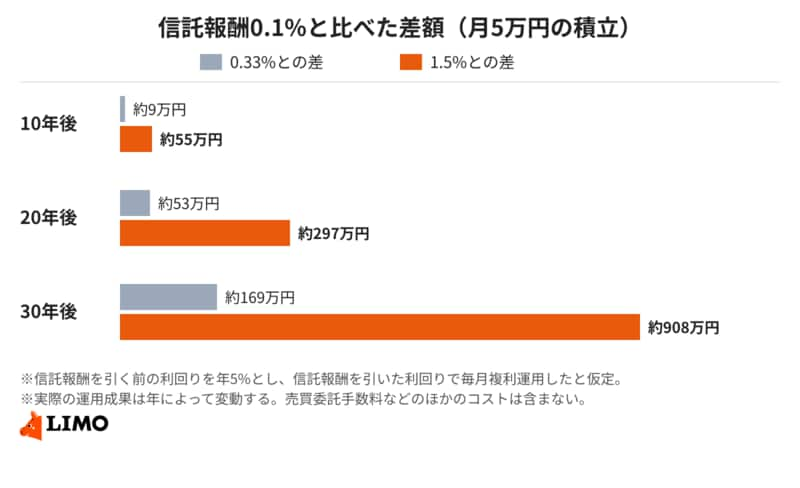
月5万円を30年間積み立てると、元本はNISAの生涯の非課税保有限度額と同じ1800万円になります。期間が長くなるほど、信託報酬の差は大きく広がります。
- 10年:0.1%と1.5%の差は約55万円、0.1%と0.33%の差は約9万円
- 20年:0.1%と1.5%の差は約297万円、0.1%と0.33%の差は約53万円
- 30年:0.1%と1.5%の差は約908万円、0.1%と0.33%の差は約169万円
30年後の金額は、信託報酬0.1%なら約4085万円、1.5%なら約3177万円です。平均的な0.33%との比較でも、30年では約169万円の差になります。
5. 成長投資枠では、信託報酬が高い商品も選べる
つみたて投資枠の対象商品は、金融庁の基準で信託報酬に上限がありますが、成長投資枠には上限がありません。成長投資枠では信託報酬が比較的高い投資信託も対象になるため、選ぶときは自分で確認する必要があります。
なお、すでにNISAで持っている投資信託を売って別の商品に乗り換える場合、金融庁によると、売った分の非課税枠が復活するのは翌年以降で、戻るのは買ったときの金額の分です。売って買い直すと、その年の年間投資枠も使うため、まずはこれから積み立てる分から切り替える方法もあります。
6. 信託報酬を確認するときのポイント
- 目論見書や証券会社の商品ページで、信託報酬(運用管理費用)の年率を確認する
- 金融庁の基準は税抜、商品ページの表示は税込のことが多いため、比べるときはそろえる
- 同じ指数に連動する投資信託どうしで比べる
- 運用報告書の「実質的なコスト」も確認する(信託報酬以外の費用も含まれる)
7. まとめ
信託報酬は、投資信託を持っている間ずっとかかる手数料です。月5万円を積み立てた場合、信託報酬0.1%と1.5%の差は、20年で約297万円、30年で約908万円になる計算です。つみたて投資枠のインデックス型の平均(0.33%)と比べても、30年で約169万円の差が出ます。
NISAで投資信託を積み立てている方は、まず今の投資信託の信託報酬を目論見書や証券会社のページで確かめてみましょう。同じ指数に連動する、より信託報酬の低い商品があれば、これから積み立てる分を切り替えることも検討してみてください。



参考資料
和田 直子


