
NISAで投資信託を選ぶとき、「信託報酬が0.1%か0.5%かなんて、たいした差ではない」と感じる方もいるかもしれません。年に数千円ほどの違いに見えるからです。
ただ、信託報酬は保有している間ずっとかかるコストです。毎月積み立てて残高が増えていくほど、差は大きくなります。
この記事では、月5万円を積み立てた場合に、信託報酬の違いで20年後・30年後の金額がいくら変わるのかを試算します。
1. 信託報酬は、保有している間ずっとかかる手数料
信託報酬(運用管理費用)は、投資信託を運用・管理してもらうための費用です。投資信託の資産から日々差し引かれるため、自分で支払っている実感はありませんが、その分だけ基準価額が低くなります。
買うときの手数料は一度だけですが、信託報酬は持っている限りかかり続けます。残高が大きくなるほど、差し引かれる金額も大きくなる点に注意が必要です。
2. つみたて投資枠には、信託報酬の上限がある
金融庁によると、NISAのつみたて投資枠で買える投資信託には、信託報酬の上限があります(税抜)。
- 指数に連動するインデックス型:国内資産は0.5%以下、海外資産は0.75%以下
- それ以外のアクティブ型など:国内資産は1%以下、海外資産は1.5%以下
2026年5月時点で、つみたて投資枠の対象商品は354本あり、インデックス型の信託報酬の平均は、国内資産が0.27%、海外・内外資産が0.33%です。一方、成長投資枠には信託報酬の上限がありません。
3. 月5万円・20年で、信託報酬の差はいくら?
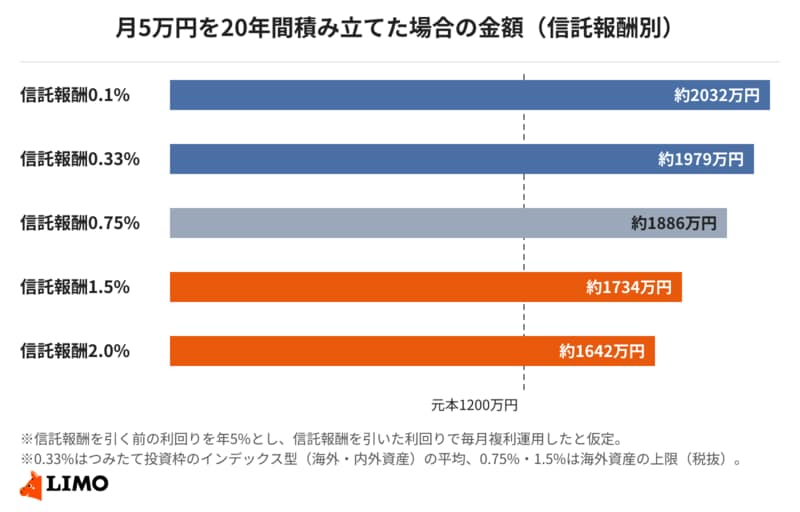
月5万円を20年間積み立て、信託報酬を差し引く前の運用利回りを年5%と仮定して、信託報酬別に20年後の金額を計算しました。積み立てた元本はどれも1200万円です。
- 信託報酬0.1%:約2032万円
- 信託報酬0.33%(つみたて投資枠のインデックス型・海外の平均):約1979万円
- 信託報酬0.75%(つみたて投資枠のインデックス型・海外の上限):約1886万円
- 信託報酬1.5%(つみたて投資枠のアクティブ型・海外の上限):約1734万円
- 信託報酬2.0%:約1642万円
信託報酬0.1%と1.5%では、20年で約297万円の差になります。これは、20年間で積み立てる元本1200万円の約4分の1にあたる金額です。