空き家の敷地、勧告で住宅用地の特例が外れると土地の税金は「約3.57倍」。評価額1500万円なら年5万円が17万8500円に


目次[開く][閉じる]
- 1. 評価額1500万円の敷地なら、特例が外れると土地の税金は「約3.57倍」
- 1.1 特例があると、税金の計算に使う額は評価額の6分の1や3分の1に
- 1.2 特例が外れると評価額の70%が上限、合計は年17万8500円
- 2. 敷地が200平方メートルを超えると倍率は下がる。鹿屋市の例では2.8倍
- 2.1 200平方メートルまでは6分の1、超える部分は3分の1
- 2.2 200平方メートル以下なら、固定資産税だけで4.2倍
- 2.3 300平方メートル・評価額450万円の土地は、年1万8000円から5万400円に
- 3. 管理不全空家への勧告は378件、特定空家への勧告は4153件
- 3.1 改正で「管理不全空家」も勧告の対象に
- 3.2 指導から勧告、命令へと段階的に進む
- 3.3 2025年3月末までに、管理不全空家への指導は3211件
- 4. 特例が外れるかは毎年1月1日の状況で決まる
- 4.1 勧告がなくても特例が外れる場合がある
- 4.2 解体して更地にしても特例は外れる
- 4.3 管理を続けるか、手放すかを早めに決める
- 5. まとめ:特例が外れると土地の税金は数倍に。まずは自治体に相談を
- 参考資料
2. 敷地が200平方メートルを超えると倍率は下がる。鹿屋市の例では2.8倍
特例による軽減の大きさは、土地の広さで変わります。住宅1戸につき200平方メートルまでの部分は「小規模住宅用地」、それを超える部分は「一般住宅用地」と呼ばれ、軽減の割合が違います。
2.1 200平方メートルまでは6分の1、超える部分は3分の1
固定資産税は、小規模住宅用地が評価額の6分の1、一般住宅用地が3分の1で計算されます。都市計画税は、小規模住宅用地が3分の1、一般住宅用地が3分の2です。
200平方メートルを超える部分は、もともとの軽減が小さいため、特例が外れたときの増え方も小さくなります。
2.2 200平方メートル以下なら、固定資産税だけで4.2倍
敷地がすべて小規模住宅用地の場合、固定資産税の計算に使う額は、評価額の6分の1から70%に変わります。税率が同じなら、固定資産税は4.2倍になる計算です。
一方、都市計画税は評価額の3分の1から70%になるため、2.1倍にとどまります。神戸市の例の約3.57倍は、4.2倍の固定資産税と2.1倍の都市計画税を合わせた結果です。土地の税金のうち固定資産税の割合が大きいほど、合計の倍率は4.2倍に近づきます。
※負担調整措置の上限(評価額の70%)で計算した場合。実際の課税標準額は、前年度の額などによって異なることがあります。
2.3 300平方メートル・評価額450万円の土地は、年1万8000円から5万400円に
鹿屋市は、敷地300平方メートル・評価額450万円の土地で試算しています。200平方メートル分(評価額300万円)が小規模住宅用地、残り100平方メートル分(150万円)が一般住宅用地です。
- 特例があるとき:固定資産税1万4000円+都市計画税4000円=年1万8000円
- 特例が外れたとき:固定資産税4万4100円+都市計画税6300円=年5万400円
- 倍率:2.8倍
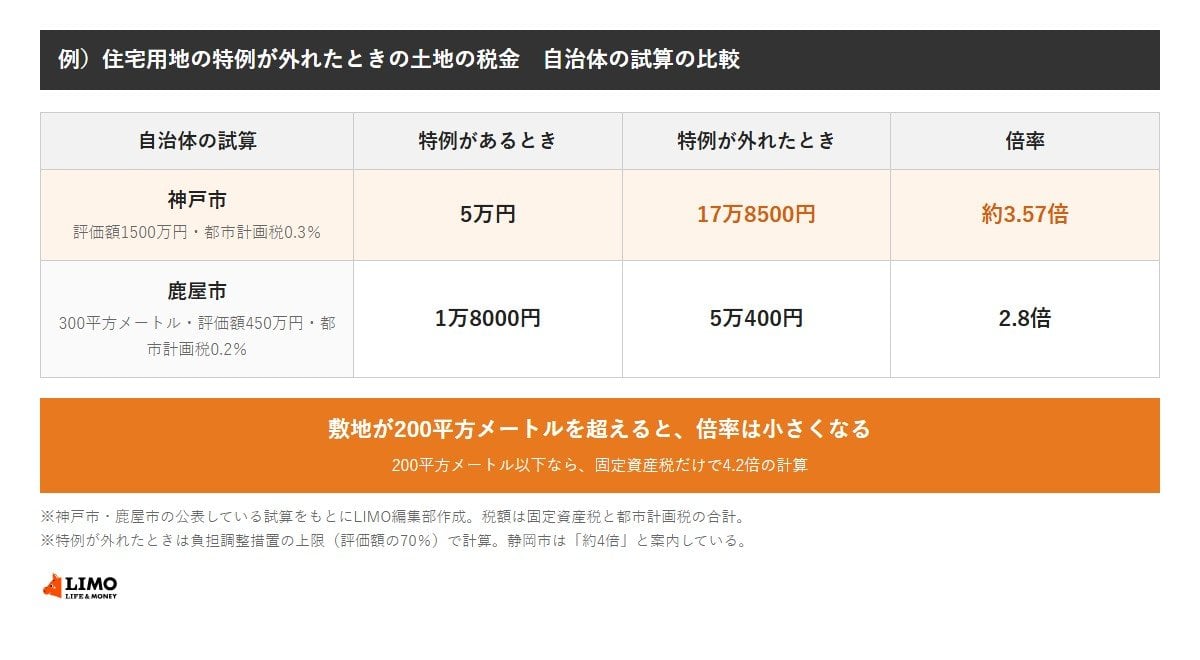
特例があるときの1万8000円と比べると、増える額は年3万2400円です。神戸市の例の年12万8500円よりは小さいものの、税金が3倍近くになる点は変わりません。広い敷地でも、負担が大きく増えることに違いはありません。
鹿屋市の試算では、都市計画税の税率は0.2%です。神戸市の0.3%と比べて都市計画税の割合が小さいことも、倍率の違いにつながっています。静岡市は、特例が外れると土地の税金は約4倍になると案内していて、倍率は土地の広さや税率によって変わります。