空き家の敷地、勧告で住宅用地の特例が外れると土地の税金は「約3.57倍」。評価額1500万円なら年5万円が17万8500円に
kuremo/shutterstock.com


目次[開く][閉じる]
- 1. 評価額1500万円の敷地なら、特例が外れると土地の税金は「約3.57倍」
- 1.1 特例があると、税金の計算に使う額は評価額の6分の1や3分の1に
- 1.2 特例が外れると評価額の70%が上限、合計は年17万8500円
- 2. 敷地が200平方メートルを超えると倍率は下がる。鹿屋市の例では2.8倍
- 2.1 200平方メートルまでは6分の1、超える部分は3分の1
- 2.2 200平方メートル以下なら、固定資産税だけで4.2倍
- 2.3 300平方メートル・評価額450万円の土地は、年1万8000円から5万400円に
- 3. 管理不全空家への勧告は378件、特定空家への勧告は4153件
- 3.1 改正で「管理不全空家」も勧告の対象に
- 3.2 指導から勧告、命令へと段階的に進む
- 3.3 2025年3月末までに、管理不全空家への指導は3211件
- 4. 特例が外れるかは毎年1月1日の状況で決まる
- 4.1 勧告がなくても特例が外れる場合がある
- 4.2 解体して更地にしても特例は外れる
- 4.3 管理を続けるか、手放すかを早めに決める
- 5. まとめ:特例が外れると土地の税金は数倍に。まずは自治体に相談を
- 参考資料
神戸市の試算によると、評価額1500万円の住宅の敷地は、固定資産税と都市計画税を合わせて年5万円です。空き家として勧告を受けて住宅用地の特例が外れると、同じ土地の税金は年17万8500円になり、約3.57倍に増えます。
親から相続した実家を空き家のままにしていて、税金がどこまで増えるのか気になっている人もいるのではないでしょうか。説明している自治体によって「約3.5倍」「約4倍」など倍率が違うのは、土地の広さや税率の違いによるものです。
この記事では、住宅用地の特例が外れると土地の税金がどう計算し直されるのかを、自治体の試算で確認します。記事の後半では、管理不全空家や特定空家への勧告の件数や、特例が外れる時期も整理します。
1. 評価額1500万円の敷地なら、特例が外れると土地の税金は「約3.57倍」
住宅が建っている土地には、固定資産税と都市計画税を軽くする「住宅用地の特例」があります。空き家でも住宅が建っていれば特例の対象になりますが、勧告を受けると対象から外れます。
1.1 特例があると、税金の計算に使う額は評価額の6分の1や3分の1に
神戸市の試算では、市街化区域にある評価額1500万円の土地で、特例が使われている場合の税金を次のように計算しています。
- 固定資産税:評価額の6分の1の250万円×1.4%=3万5000円
- 都市計画税:評価額の3分の1の500万円×0.3%=1万5000円
- 合計:年5万円
1.2 特例が外れると評価額の70%が上限、合計は年17万8500円
特例が外れると、税金の計算に使う額は、負担調整措置の上限である評価額の70%、1050万円になります。同じ土地でも、税金は次のように増えます。
- 固定資産税:1050万円×1.4%=14万7000円
- 都市計画税:1050万円×0.3%=3万1500円
- 合計:年17万8500円
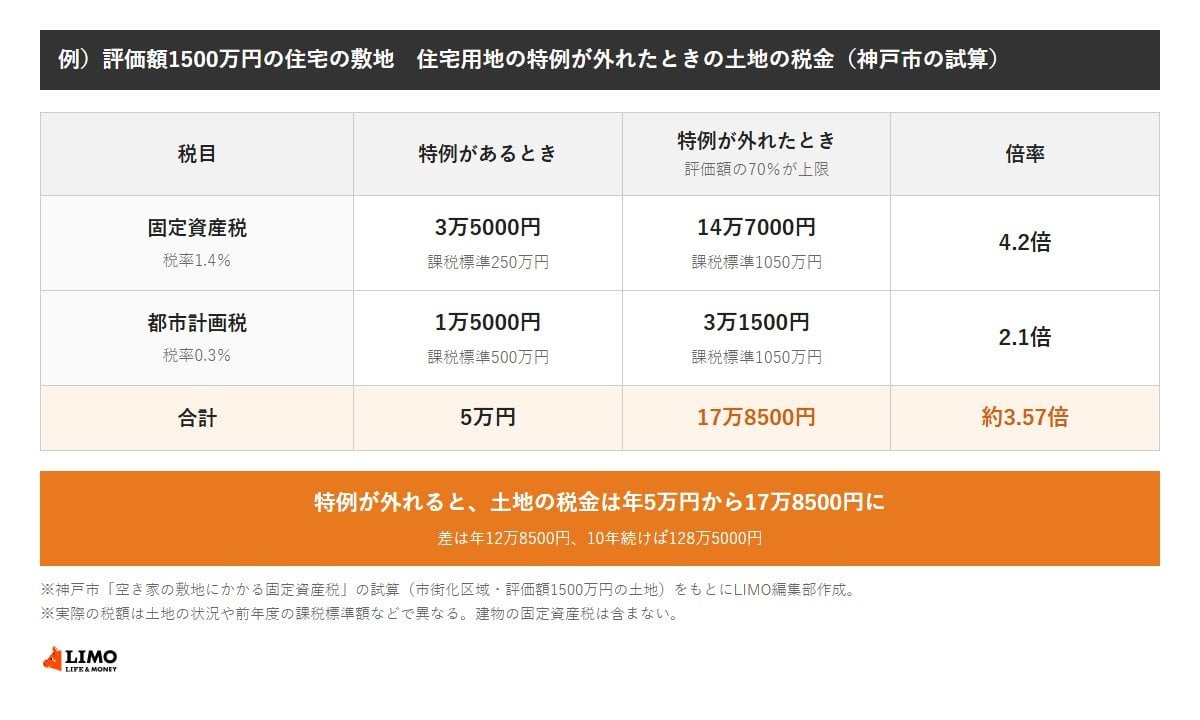
年5万円だった税金が17万8500円になり、差は年12万8500円です。空き家を何年も持ち続けるほど、この差が積み重なっていきますね。
差の年12万8500円が10年続けば、128万5000円になります。売るか貸すかを決めかねたまま何年もたつと、税金だけで大きな負担になることが分かります。しかも、この額には建物にかかる固定資産税は含まれていない点にも注意が必要です。
※神戸市の試算は一例で、土地の状況によって税額は異なります。実際の税額は、土地がある市区町村の固定資産税の担当課でご確認ください。