

4. 対象になる金融所得、ならない金融所得
では、どのような金融所得が対象になるのでしょうか。
4.1 非課税のNISAは対象外
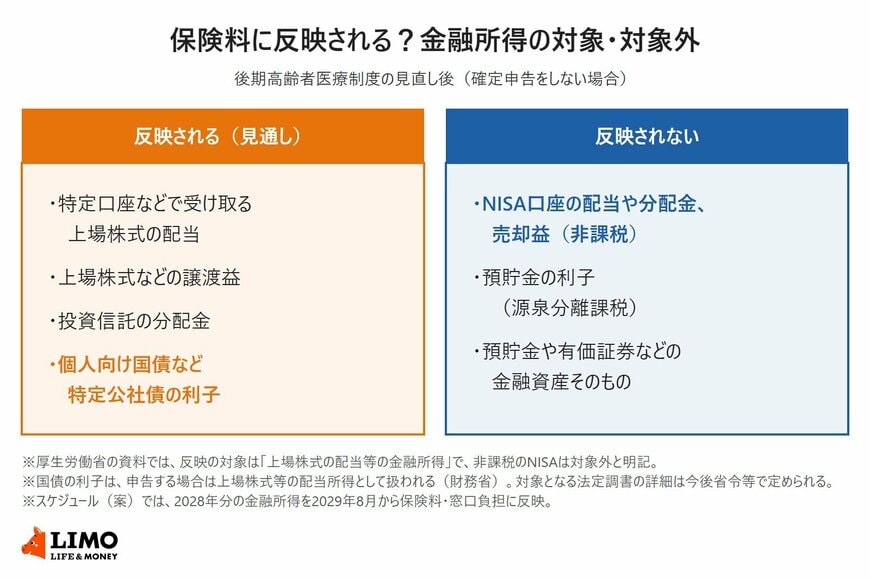
厚生労働省の資料では、非課税のNISAは対象外であることが明記されています。NISA口座で受け取った配当や分配金、売却益は、保険料や窓口負担割合の判定には反映されません。
4.2 個人向け国債の利子も対象になる見込み
注目したいのが、個人向け国債の利子です。財務省によると、国債の利子は申告分離課税の対象で、利払い時に源泉徴収されます。確定申告をしない「申告不要」を選ぶこともでき、申告する場合は上場株式等の配当所得として申告します。
厚生労働省の資料では、今は保険料等に勘案されない所得として、源泉徴収で課税関係が終了する上場株式の配当・譲渡益とともに、特定公社債の利子が挙げられています。また、スケジュール(案)では、反映に使う法定調書として、特定口座年間取引報告書や利子等の支払調書などが示されています。
改正法では、反映に使う法定調書を「上場株式等の配当等」に係るものとしています。国債の利子は、申告する場合に上場株式等の配当所得として扱われることから、確定申告をしていない個人向け国債の利子も、見直し後は反映の対象になるとみられます。金利の上昇で個人向け国債に注目が集まっていますが、75歳以上の方や、これから75歳を迎える方は、利子が保険料に影響する可能性があることも知っておきたいところです。対象となる法定調書の詳細は、今後、省令などで定められます。
4.3 預貯金の利子は今回の見直しの対象外
銀行の預貯金の利子は、源泉分離課税で課税関係が終わります。厚生労働省の資料では勘案されない所得として挙げられており、今回の見直しで反映するのは上場株式の配当等の金融所得とされています。
5. NISAと特定口座、配当の扱いの違いを確認しておこう
同じ株式や投資信託でも、どの口座で持っているかによって扱いが変わります。
- 特定口座(源泉徴収あり):確定申告しなくても、見直し後は配当や譲渡益が保険料等に反映される見通し
- NISA口座:配当や譲渡益は非課税で、保険料等にも反映されない
NISAの非課税保有限度額は1800万円で、年齢の上限はありません。75歳以降も使い続けることができます。ただし、NISAで配当金を非課税で受け取るには、配当金の受取方法を「株式数比例配分方式」にしておく必要があります。
なお、特定口座で持っている株式をNISA口座に移すことはできません。NISAで買い直す場合は、特定口座でいったん売却する必要があり、売却益には税金がかかります。保有している資産の状況によって判断が変わるため、金融機関などに相談したうえで考えましょう。
6. まとめ:75歳以降の配当や利子は保険料にも影響する
後期高齢者医療制度では、確定申告をしていない配当なども保険料や窓口負担割合の判定に反映する見直しが進んでいます。スケジュール(案)では、2028年分の金融所得が、2029年8月から反映される見通しです。
厚生労働省の例では、年金230万円と配当50万円がある方の場合、保険料は年5万1050円増え、窓口負担は1割から2割になります。非課税のNISAは対象外ですが、個人向け国債の利子は対象になるとみられます。
75歳以降に受け取る配当や利子が年間どのくらいになりそうか、どの口座で受け取っているかを、今のうちに確認してみませんか。



参考資料
- 厚生労働省「後期高齢者医療制度における金融所得の公平な反映のスケジュールについて」(令和8年10月16日)
- 厚生労働省「後期高齢者医療制度における金融所得の公平な反映」
- 厚生労働省「健康保険法等の一部を改正する法律(令和8年法律第31号)の概要」
- 厚生労働省「医療保険における金融所得の勘案について」
- 財務省「国債の利子等課税制度(個人)」
- 金融庁「NISA特設ウェブサイト NISAを知る」
和田 直子


