

4. 65歳からは中高齢寡婦加算がなくなり、自分の老齢基礎年金に
中高齢寡婦加算は、妻が65歳になると終わります。その代わり、65歳からは妻自身の老齢基礎年金を受け取れるようになり、遺族厚生年金とあわせて受け取ります。
専業主婦の期間も、会社員の夫に扶養されていた期間(第3号被保険者)は国民年金の保険料を納めた期間になります。40年間すべて納めていれば、2026年度の老齢基礎年金は年84万7300円です。この場合、65歳からの年金は次のようになります。
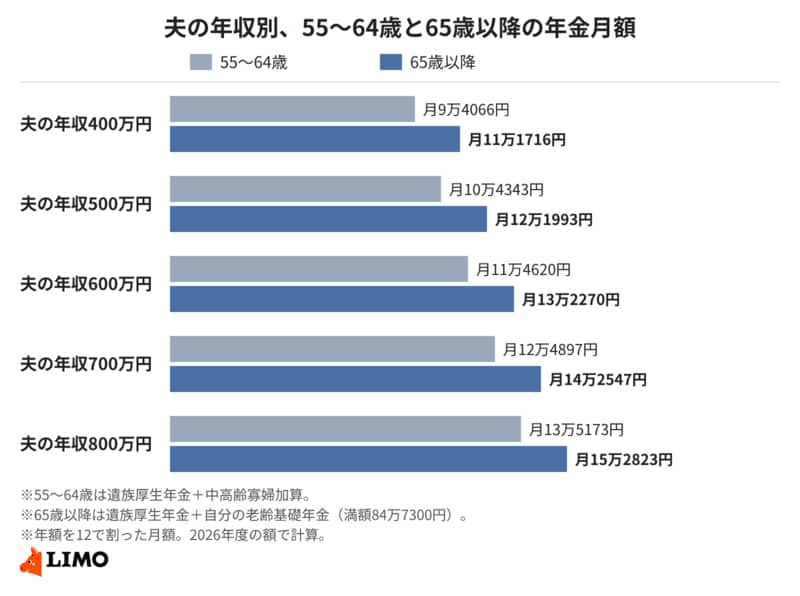
- 年収400万円:年134万590円(月約11万1716円)
- 年収500万円:年146万3912円(月約12万1993円)
- 年収600万円:年158万7235円(月約13万2270円)
- 年収700万円:年171万558円(月約14万2547円)
- 年収800万円:年183万3880円(月約15万2823円)
老齢基礎年金のほうが中高齢寡婦加算より多いため、65歳以降はどの年収でも月約1万8000円増えます。なお、1956年4月2日以後に生まれた人には、65歳以降の経過的寡婦加算はつきません。
5. 夫の年収が2倍でも、遺族年金は約1.4倍
夫の年収が400万円と800万円では2倍の差がありますが、55歳から65歳までの遺族年金は、年112万8790円と年162万2080円で、約1.44倍の差にとどまります。中高齢寡婦加算は、夫の年収にかかわらず同じ額だからです。
夫の年収が高い世帯ほど、夫が亡くなったときに世帯の収入が大きく減ることになります。夫婦のうちに、遺族年金だけで生活費が足りるかを確かめておくことが大切です。
6. 知っておきたい注意点
- 夫が退職後に亡くなった場合や、厚生年金の加入が20年未満の場合は、中高齢寡婦加算がつかないことがある
- 遺族年金を受け取るには、夫に生計を維持されていたこと(妻の年収が850万円未満など)が必要
- 遺族年金は非課税で、所得税や住民税はかからない
また、2028年4月から遺族厚生年金の見直しが始まります。厚生労働省によると、子のない配偶者の遺族厚生年金を原則5年の有期給付にする見直しは、女性の場合、施行時は40歳未満が対象で、その後段階的に対象年齢が引き上げられます。中高齢寡婦加算は、施行日以降に新たに受け取る人の分から25年かけて段階的に縮小されます。夫がいつ亡くなるかによって、受け取れる額が変わることもあります。
7. まとめ
子のいない55歳の専業主婦が、勤続30年の会社員の夫を亡くした場合、受け取れるのは遺族厚生年金と中高齢寡婦加算です。夫の平均年収が400万円なら月約9.4万円、800万円なら月約13.5万円で、65歳からは自分の老齢基礎年金にかわり、月約11.2万〜15.3万円になります。
まずは夫婦で、ねんきん定期便に書かれている夫の厚生年金の見込み額を確かめてみましょう。報酬比例部分の4分の3がおおよその遺族厚生年金の額です。そのうえで、夫が亡くなった場合の毎月の生活費と比べて、不足する分を貯蓄や保険でどう備えるかを考えておくと安心です。
参考資料
和田 直子


