

4. 税金の扶養より先に、社会保険の「130万円」に届く
扶養には、税金の扶養(配偶者控除)とは別に、社会保険の扶養があります。夫の勤め先の健康保険や厚生年金の扶養に入っている妻は、年収が130万円以上になると扶養から外れ、自分で国民健康保険や国民年金に加入することになります。
日本年金機構によると、2026年4月からは、労働契約で決められた賃金から見込まれる年収で、130万円未満かどうかを判定します。契約の段階で見込めない残業代などは含めません。
配偶者控除の上限は136万円ですが、社会保険の扶養は130万円が基準です。扶養内でめいっぱい働くなら、まず130万円を超えないかを確認する必要があります。
5. 週20時間になると、勤め先の社会保険に入ることも
10時〜14時の4時間を週5日働くと、週20時間になります。日本年金機構によると、パートなどが勤め先の社会保険に加入する要件のうち、月8.8万円以上(年収約106万円)という賃金の要件は、2026年10月に撤廃されました。現在は、従業員51人以上の企業で週20時間以上働き、学生でなければ、年収にかかわらず加入の対象です。2027年10月からは、従業員36人以上の企業にも広がります。
勤め先の社会保険に加入すると、保険料がかかる一方で、将来の厚生年金が増えたり、病気で休んだときに傷病手当金を受け取れたりします。
6. 現実的な「めいっぱい」は週4日・年約118万円
10時〜14時で、週3日から週5日働いた場合の年収は次のとおりです。
- 週3日:年約88万円(月約7.4万円)
- 週4日:年約118万円(月約9.8万円)
- 週5日:年約147万円(月約12.3万円)
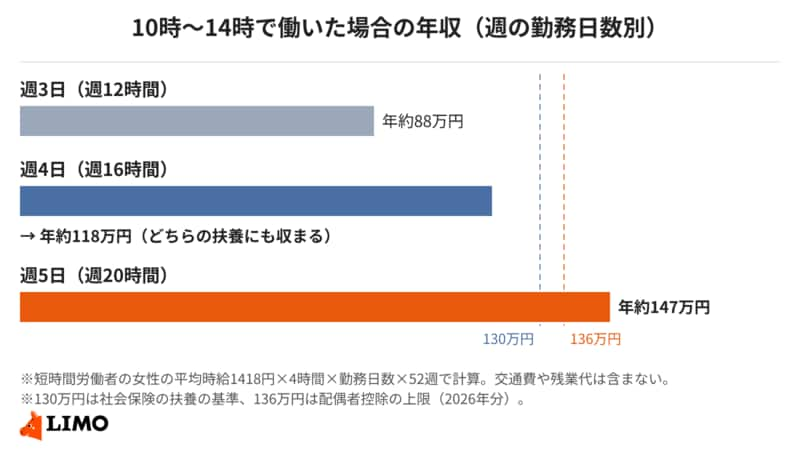
週5日働くと年約147万円になり、配偶者特別控除は満額の38万円のままですが、社会保険の130万円を超えます。週4日なら年約118万円で、配偶者控除の範囲内に収まり、社会保険の扶養からも外れません。週16時間なので、勤め先の社会保険の加入対象にもなりません。
時給が平均と違う場合は、月の上限額(136万円なら約11.3万円、130万円なら約10.8万円)を、自分の日給で割ると働ける日数の目安がわかります。たとえば時給1200円なら日給4800円で、130万円までは月約23日、時給1600円なら日給6400円で月約17日です。
7. まとめ
2026年からは、配偶者控除を受けられる妻の年収の上限が136万円になりました。月にならすと約11.3万円で、平均時給1418円で10時〜14時のパートなら月20日、週4〜5日働くイメージです。
ただし、社会保険の扶養は年収130万円未満が基準で、週5日働くと年約147万円になり超えてしまいます。10時〜14時の週4日なら年約118万円で、税金と社会保険のどちらの扶養にも収まります。
扶養内でめいっぱい働きたい方は、まず雇用契約書や労働条件通知書で、自分の時給と所定の勤務日数から見込まれる年収を確かめてみましょう。そのうえで、夫の勤め先の健康保険の扶養の基準と、自分の勤め先が社会保険の加入対象になる規模かどうかも確認しておくと安心です。
参考資料
- 国税庁「源泉所得税の改正のあらまし(令和8年4月)」
- 厚生労働省「令和7年賃金構造基本統計調査の概況」
- 日本年金機構「労働契約内容による年間収入での被扶養者の認定の取り扱いについて」
- 日本年金機構「2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました」
- 厚生労働省「社会保険の加入対象の拡大について」
- 厚生労働省「『年収の壁』への対応」
和田 直子


