

5. 【試算】65歳から取り崩すと毎月いくら使える?
次に、65歳時点のNISAの資産を、95歳までの30年間で取り崩す場合に、毎月いくら使えるかを試算しました。取り崩している間も、残りの資産は同じ利回りで運用を続けると仮定しています。
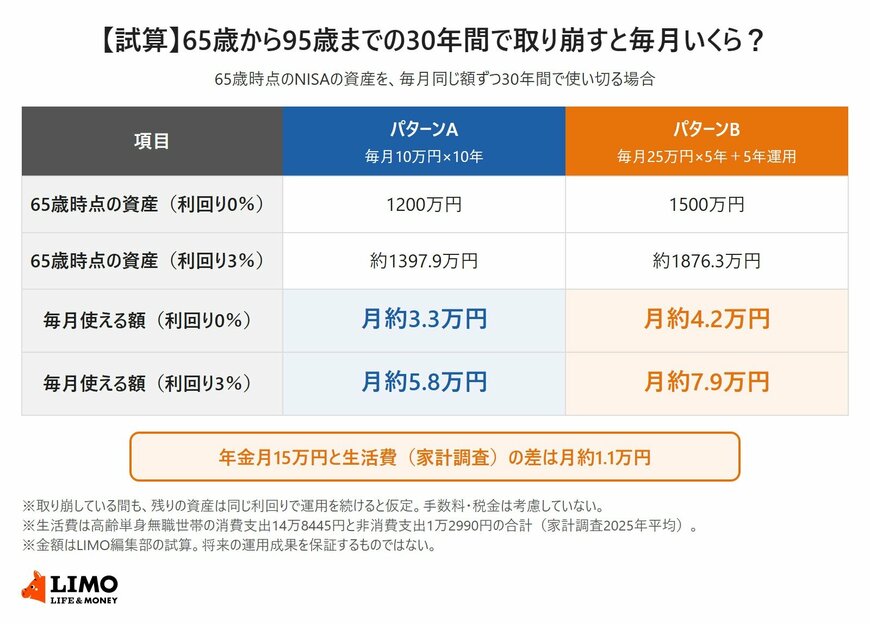
5.1 パターンAなら月約3.3万円~約5.8万円
- 利回り0%:月約3.3万円
- 利回り3%:月約5.8万円
5.2 パターンBなら月約4.2万円~約7.9万円
- 利回り0%:月約4.2万円
- 利回り3%:月約7.9万円
どちらのパターンでも、家計調査をもとにした毎月の不足額(約1.1万円)を補ったうえで、残りを旅行や趣味、医療・介護などへの備えに回せる計算です。預金に残した500万円~800万円は、修繕費や急な出費に使えます。
6. 55歳からNISAを始めるときに確認したいこと
6.1 運用期間が短い分、値下がりへの備えを
55歳から始める場合、65歳までの運用期間は10年ほどです。株式や投資信託は値動きがあるため、65歳の時点で大きく値下がりしていることもあり得ます。取り崩しの時期をずらせるように、生活費の数年分を預金で持っておくと、値下がりしているときに慌てて売らずに済みます。
6.2 預金に残す額を先に決めておく
単身世帯の場合、病気やケガで働けなくなったときの備えも自分で用意する必要があります。NISAに回す金額を決める前に、生活防衛資金や持ち家の修繕費として預金に残す額を先に決めておきましょう。
6.3 取り崩し方も早めに考えておく
投資信託は、金融機関によっては毎月一定額や一定率で自動的に売却する「定期売却」のサービスもあります。65歳以降に毎月いくらずつ取り崩すか、早めにイメージしておくと安心です。
7. まとめ:55歳からでも10年あれば老後資金を育てる時間はある
55歳・単身・金融資産2000万円、年金見込額が年180万円のモデルケースでは、家計調査をもとにした老後の不足は毎月約1.1万円でした。
NISAで毎月10万円を10年間積み立てると、利回り3%なら65歳時点で約1397.9万円になり、95歳まで毎月約5.8万円を取り崩せる計算です。毎月25万円を5年間積み立てた場合は、65歳時点で約1876.3万円、毎月約7.9万円でした。
なお、試算は利回りが毎年一定と仮定したもので、実際の運用成果は市場の動きによって変わります。まずは老後に毎月いくら使いたいかと、預金に残しておきたい額を書き出し、NISAに回せる金額を考えてみませんか。
参考資料
和田 直子


