


老後資金づくりのためにNISAを始めたいけれど、50歳代半ばからでは遅いのではと迷っている方もいるのではないでしょうか。
とくに単身世帯の場合、老後の生活費は自分の年金と貯蓄だけでまかなうことになります。「今ある金融資産をどのくらいNISAに回せばいいのか」「65歳以降、毎月いくらずつ取り崩せるのか」と考えると、具体的な数字で確かめたくなるものです。
この記事では、55歳・単身・持ち家で金融資産2000万円、年金見込額が年180万円という方をモデルケースに、総務省「家計調査」で老後の収支を確認したうえで、NISAで65歳まで運用した場合と、65歳から取り崩した場合を試算します。
1. モデルケース:55歳・単身・金融資産2000万円
今回のモデルケースは、次のような方です。
- 年齢:55歳
- 世帯:単身
- 住まい:持ち家(住宅ローンは60歳で完済予定)
- 金融資産:2000万円
- 年金見込額:年180万円(月15万円)
- 働き方:65歳まで働き、生活費とローンの返済は給与でまかなう
目的は老後資金づくりです。65歳まで働く前提なら、55歳から65歳までの約10年間が、NISAで資産を育てる期間になります。
2. 単身で年金生活を送ると毎月いくら足りない?
まずは、老後の生活費がどのくらいかかるのかを確認しておきましょう。
2.1 高齢単身無職世帯の支出は月約16.1万円
総務省「家計調査(家計収支編)2025年平均」によると、65歳以上の単身無職世帯(高齢単身無職世帯)の1か月の家計収支は次のとおりです。
- 消費支出:14万8445円
- 非消費支出(税金・社会保険料など):1万2990円
- 合計:16万1435円
2.2 年金月15万円なら毎月約1.1万円の不足
モデルケースの年金は月15万円です。家計調査の支出の合計と比べると、毎月1万1435円、年間では約13.7万円足りない計算になります。
住宅ローンを60歳で完済していれば、住居費は抑えられます。一方で、持ち家は外壁や水回りなどの修繕費がかかることもあります。また、旅行や趣味、医療・介護など、平均的な生活費に上乗せしたい支出も考えておきたいところです。
なお、年金にかかる税金や社会保険料は、住んでいる市区町村や年金額によって変わります。ここでは家計調査の平均の非消費支出で見積もっています。
3. NISAで使える枠を確認しておこう
金融庁のNISA特設ウェブサイトによると、NISAで投資できる金額の上限は次のとおりです。
- 年間投資枠:つみたて投資枠120万円、成長投資枠240万円(合計360万円)
- 非課税保有限度額(総枠):1800万円(うち成長投資枠は1200万円)
また、商品を売却した場合、翌年以降、売却した商品の簿価(取得金額)の分だけ非課税投資枠が復活し、再利用できます。年間360万円の枠を使えば、最短5年で1800万円の総枠を使い切ることもできます。
4. 【試算】55歳から65歳までNISAで運用すると?
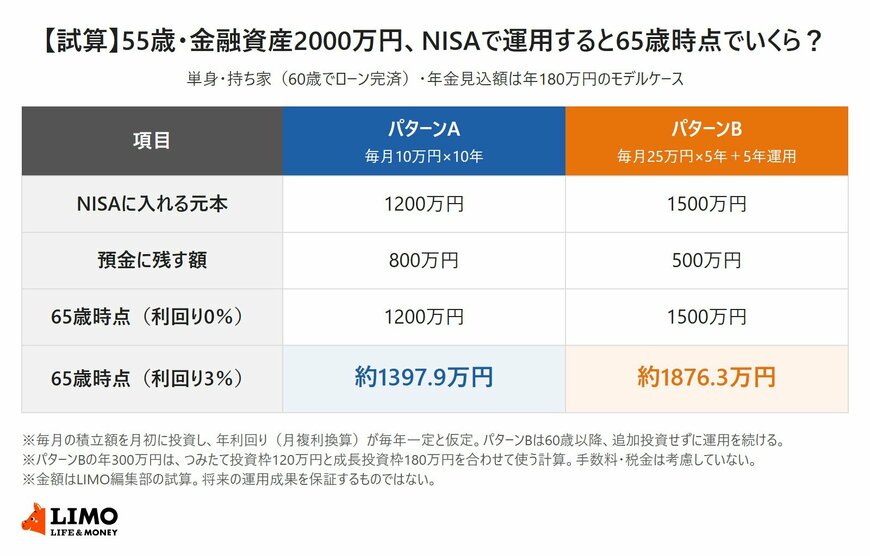
金融資産2000万円のうち、どのくらいをNISAに回すかで2つのパターンを考えました。NISAに入れない分は、急な出費や修繕費に備える預金として残す想定です。
4.1 パターンA:毎月10万円を10年間積み立てる
毎月10万円(年120万円)を55歳から65歳まで10年間積み立てる場合、元本は1200万円です。預金には800万円が残ります。
- 利回り0%:65歳時点で1200万円
- 利回り3%:65歳時点で約1397.9万円
4.2 パターンB:毎月25万円を5年間積み立て、その後は運用を続ける
毎月25万円(年300万円)を55歳から60歳まで5年間積み立て、その後65歳までは追加の投資をせずに運用を続ける場合、元本は1500万円です。預金には500万円が残ります。
- 利回り0%:65歳時点で1500万円
- 利回り3%:65歳時点で約1876.3万円
年300万円は、つみたて投資枠120万円と成長投資枠180万円を合わせて使う計算です。早く多くの金額を投資するほど、運用できる期間が長くなる一方で、値下がりしたときの影響も大きくなります。


