

3. 世帯年収が上がるほど手取りの差が広がるのはなぜ?
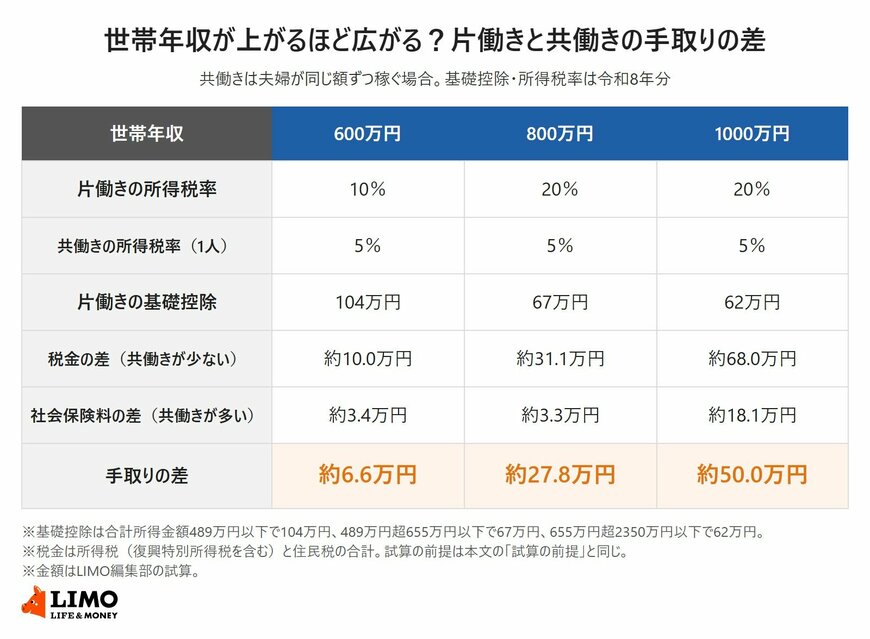
試算では、片働きと共働きの手取りの差は、世帯年収600万円で約6.6万円、800万円で約27.8万円でした。同じ前提で計算した世帯年収1000万円の場合は約50.0万円で、世帯年収が上がるほど差が広がっています。
3.1 片働きは年収が上がるほど所得税率が上がる
課税される所得金額で見ると、片働きの夫は年収600万円で約205.9万円、800万円で約388.5万円で、所得税率はそれぞれ10%と20%でした。一方、共働きの場合は、年収300万円でも400万円でも、1人あたりの課税される所得金額は195万円未満に収まり、税率は5%です。
3.2 令和8年分の基礎控除は所得が多いと少なくなる
国税庁によると、令和8年分の基礎控除は、合計所得金額が489万円以下なら104万円、489万円超655万円以下なら67万円、655万円超2350万円以下なら62万円です。
片働きの夫の合計所得金額は、年収600万円で436万円、800万円で610万円です。そのため、基礎控除は年収600万円なら104万円ですが、800万円では67万円に下がります。共働きの夫婦はどちらのケースも1人104万円ずつで、2人分では208万円になります。
なお、令和8年分の基礎控除と給与所得控除の見直しは2026年12月1日に施行され、会社員の場合は年末調整で反映されます。
3.3 片働きは配偶者控除を使えるが、差は埋まらない
片働きの場合は、収入のない妻について配偶者控除を受けられます。国税庁によると、納税者本人の合計所得金額が900万円以下なら、所得税の配偶者控除は38万円です。それでも、税率の差や、給与所得控除・基礎控除が2人分使えることの効果のほうが大きくなりました。
3.4 社会保険料の差は年収800万円まではほぼ同じ
社会保険料は、どの世帯年収でも共働きのほうが多くなりましたが、その差は年収600万円で約3.4万円、800万円で約3.3万円でした。一方、世帯年収1000万円では約18.1万円に広がります。日本年金機構によると、厚生年金の標準報酬月額の上限は65万円のため、毎月の給与が多い片働きの夫ほど、厚生年金保険料が上限で頭打ちになるためです。
共働きで社会保険料を多く納めた分は、将来受け取る厚生年金に反映されます。手取りの差だけでなく、老後の年金も2人分になる点もあわせて考えておきたいところです。
4. まとめ:わが家の「稼ぎ方」で手取りがどう変わるかを確認しよう
試算では、片働きと共働きの手取りの差は、世帯年収600万円で約6.6万円、800万円で約27.8万円、1000万円で約50.0万円でした。世帯年収が上がるほど、片働きの所得税率が上がり、基礎控除も少なくなるため、差が広がっていきます。
なお、試算は一定の前提を置いた目安です。実際の手取りは、賞与の有無や年齢、加入している健康保険、ほかの所得控除などによって変わります。
源泉徴収票や給与明細を見ながら、世帯年収だけでなく、夫婦それぞれの収入と手取り、将来の年金もあわせて確認してみませんか。
参考資料
- 国税庁「No.2260 所得税の税率」
- 国税庁「No.1199 基礎控除」
- 国税庁「No.1410 給与所得控除」
- 国税庁「No.1191 配偶者控除」
- 全国健康保険協会「令和8年度保険料額表」
- 日本年金機構「厚生年金保険の保険料」
- 山形労働局「令和8年度の雇用保険料率について」
- 東京都主税局「個人住民税」
和田 直子


