

2. 年金収入が172万円を超えても、配偶者特別控除が受けられる場合がある
配偶者の合計所得金額が62万円を超えて、配偶者控除が受けられなくても、133万円以下であれば、配偶者特別控除の対象になる場合があります。国税庁の「No.1195 配偶者特別控除」には、控除を受ける本人の合計所得金額が1000万円以下であることが条件と書かれています。
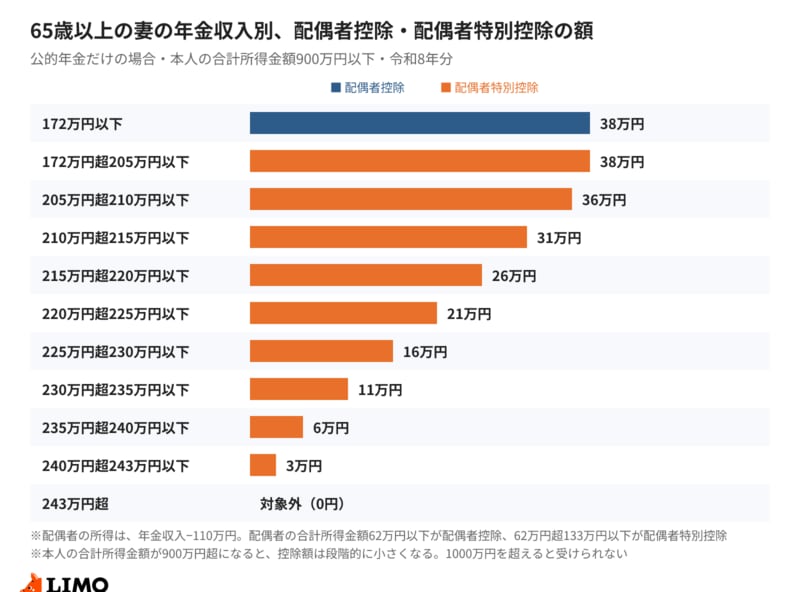
65歳以上の配偶者が公的年金だけの場合に、年金収入別の控除額を整理しました。本人の合計所得金額が900万円以下のときの額です。
65歳以上の妻の年金収入別、配偶者控除・配偶者特別控除の額2/2
出所:国税庁「No.1195 配偶者特別控除」、「No.1600 公的年金等の課税関係」をもとにLIMO編集部作成(年金収入は編集部の計算)
- 年金収入172万円以下:配偶者控除38万円
- 年金収入172万円超205万円以下:配偶者特別控除38万円(控除額は変わらない)
- 205万円超から、年金収入が5万円増えるごとに、36万円・31万円・26万円・21万円・16万円・11万円・6万円と下がり、240万円超243万円以下は3万円
- 年金収入243万円超:配偶者特別控除は受けられない
65歳未満の場合は、年金収入214万円が配偶者特別控除の上限です(編集部の計算)。年金収入が130万円以上になると、速算表の計算式が変わるため、段階の区切りも65歳以上とは異なります。
3. パートの給与もある場合は、所得を合計して判定する
配偶者に、公的年金のほかに給与収入がある場合は、年金の雑所得と給与所得を合計して、62万円以下かどうかを判定します。国税庁の「No.1410 給与所得控除」によると、令和8年分の給与所得控除額は、給与収入が220万円までなら74万円です。給与所得は、給与収入から給与所得控除額を引いて計算します。国税庁の「No.1190」には、給与収入が105万円の場合、給与所得は105万円−74万円=31万円になるという例が載っています。
たとえば、65歳以上の配偶者の年金収入が150万円の場合を、試算しました(編集部の仮定)。
- 年金の所得:150万円−110万円=40万円
- 給与所得の上限:62万円−40万円=22万円
- 給与収入の上限:22万円+74万円=96万円
この例では、パートの給与収入が96万円を超えると、合計所得金額が62万円を超えて、配偶者控除ではなく、配偶者特別控除の対象になります。個人年金や不動産収入など、ほかの所得がある場合も、合計して判定します。
4. 年金収入の目安を使う前に、確認しておきたいこと
- 年金収入の上限は、国税庁の速算表から計算した、編集部の目安です。国税庁のページには、年金収入の上限は書かれていません
- 年金以外に、給与や個人年金、不動産などの所得がある場合は、すべて合計して、合計所得金額で判定する
- 65歳以上か65歳未満かの判定の基準は、国税庁の表の区分です。誕生日が年末に近い場合などは、税務署で確認する
- 令和8年分の金額は、令和8年12月1日に施行される。実際の控除額や手続きは、勤務先の経理担当や税務署で確認する
5. まとめ
国税庁によると、令和8年分の配偶者控除は、配偶者の合計所得金額が62万円以下であることが要件です。公的年金だけの場合、国税庁の速算表から計算すると、年金収入が65歳以上で172万円以下、65歳未満で122万円以下が目安です(編集部の計算)。
年金収入がこれを超えても、65歳以上なら243万円、65歳未満なら214万円までは、配偶者特別控除の対象になる場合があります。パートの給与など、ほかの所得がある場合は、合計して判定します。
まずは、配偶者の年金収入と、年金以外の所得を確認し、一覧表の目安と照らしてみましょう。そのうえで、実際の控除額や手続きは、勤務先の経理担当や税務署で確認してみてください。
参考資料
- 国税庁「No.1191 配偶者控除」
- 国税庁「No.1195 配偶者特別控除」
- 国税庁「No.1190 配偶者の所得がいくらまでなら配偶者控除が受けられるか」
- 国税庁「No.1600 公的年金等の課税関係」
- 国税庁「No.1410 給与所得控除」
和田 直子


