

公的年金だけで暮らす妻がいる場合、配偶者控除は受けられるのでしょうか。年金収入がいくらまでなら対象になるのか、気になる方もいるのではないでしょうか。
国税庁によると、令和8年分の配偶者控除は、配偶者の合計所得金額が62万円以下であることが要件です。公的年金だけの場合は、年金収入から公的年金等控除を引いた所得で判定するため、65歳以上は年金収入172万円以下、65歳未満は122万円以下が目安になります(国税庁の速算表をもとにした編集部の計算)。
この記事では、配偶者控除の要件と、公的年金の所得の計算方法、年齢別の年金収入の上限、172万円を超えた場合の配偶者特別控除を確認します。
1. 配偶者控除は、配偶者の合計所得金額62万円以下が要件(令和8年分)
国税庁の「No.1191 配偶者控除」(令和8年4月1日現在法令等)によると、令和8年分の配偶者控除を受けるには、配偶者の合計所得金額が62万円以下であることが必要です。給与だけの場合は、給与収入136万円以下に当たります。この金額は、令和8年12月1日に施行され、令和8年分から適用されます。
公的年金は、収入そのものではなく、「所得」に直して判定します。まず、公的年金の所得の計算方法を確認します。
1.1 年金収入から公的年金等控除を引いたものが、年金の「所得」
国税庁の「No.1600 公的年金等の課税関係」によると、公的年金は、収入金額から公的年金等控除額を引いて、「公的年金等に係る雑所得」を計算します。公的年金等に係る雑所得以外の合計所得金額が1000万円以下の人の速算表(令和2年分以後)は、次のとおりです。
- 65歳以上:年金収入が110万円以下なら所得は0円。110万円超330万円未満なら、収入から110万円を引いた額
- 65歳未満:年金収入が60万円以下なら所得は0円。60万円超130万円未満なら、収入から60万円を引いた額
年金収入が330万円(65歳未満は130万円)以上になると、別の計算式が使われます。ただ、配偶者控除の目安になる年金収入は、この範囲より小さい額です。
1.2 65歳以上は年金収入172万円以下、65歳未満は122万円以下が目安
配偶者の合計所得金額62万円以下に当てはまる年金収入の上限は、速算表から、次のように計算できます(編集部の計算)。
- 65歳以上:110万円+62万円=172万円
- 65歳未満:60万円+62万円=122万円
配偶者が公的年金だけで、年金以外の所得がない場合の目安です。年齢別の上限を、一覧にまとめました。
妻が公的年金だけの場合、年金収入の上限(令和8年分)1/2
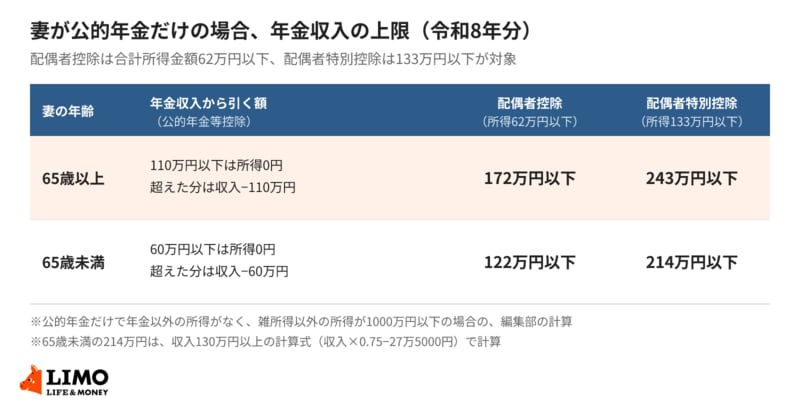
出所:国税庁「No.1191 配偶者控除」、「No.1600 公的年金等の課税関係」をもとにLIMO編集部作成(年金収入の上限は編集部の計算)
控除を受ける本人の合計所得金額が1000万円を超える年は、配偶者控除を受けられません。国税庁の「No.1190」に書かれています。


