

4. 【試算】企業年金を月9万6000円受け取ると税金は年「16万6800円」増える
公的年金が年200万円の人に、大学卒の平均にあたる月9万6000円(年115万2000円)の企業年金が加わった場合を試算しました。企業年金がない場合と比べると、税金の差は次のとおりです。
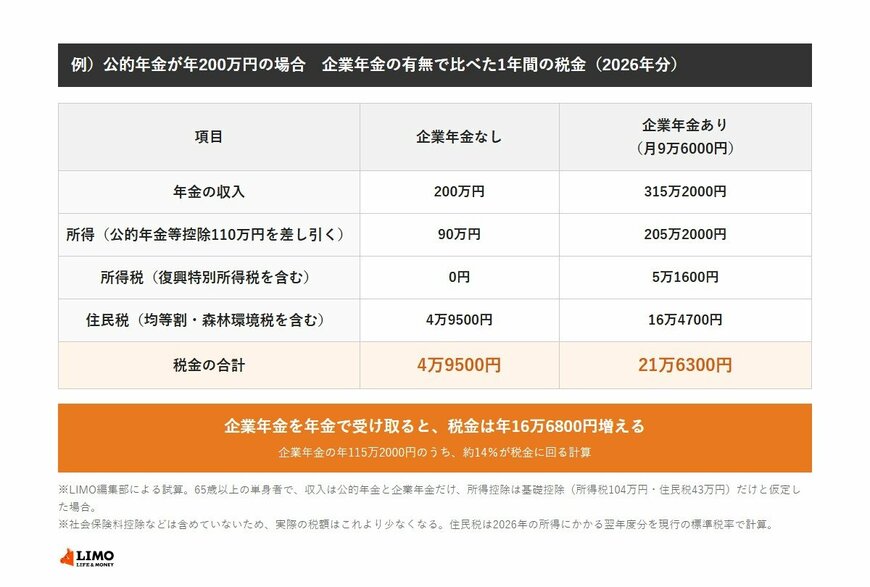
例)公的年金が年200万円の人に企業年金が年115万2000円加わると、所得税と住民税の合計は年4万9500円から21万6300円に増える3/3
出所:国税庁「No.1600 公的年金等の課税関係」、国税庁「源泉所得税の改正のあらまし」、東京都主税局「個人住民税」をもとにLIMO編集部作成
- 企業年金がない場合:所得税0円、住民税4万9500円、合計4万9500円
- 企業年金が加わる場合:所得税5万1600円、住民税16万4700円、合計21万6300円
- 差:年16万6800円
※試算の前提:65歳以上の単身者で、収入は公的年金と企業年金だけとし、所得控除は基礎控除だけで社会保険料控除などは含めていません(実際の税額はこれより少なくなります)。所得税は2026年分の1年間の税額(復興特別所得税を含む)、住民税は標準税率で計算しました。
4.1 企業年金がない場合は住民税だけ
公的年金200万円から公的年金等控除の110万円を差し引くと、所得は90万円です。所得税の基礎控除104万円を下回るため、所得税はかかりません。
住民税は、90万円から基礎控除43万円を引いた47万円に10%をかけ、調整控除2500円を差し引いた所得割が4万4500円です。均等割と森林環境税の5000円を加えて、4万9500円になります。
4.2 企業年金が加わると所得は205万2000円に
公的年金と企業年金を合わせた収入は315万2000円で、控除の110万円を引いた所得は205万2000円です。企業年金の115万2000円が、そのまま所得に上乗せされています。
所得税は、基礎控除104万円を引いた101万2000円に税率5%をかけ、復興特別所得税を加えて5万1600円です。住民税は、所得割15万9700円と均等割などの5000円で16万4700円になります。
4.3 企業年金の約14%が税金に
税金の合計は4万9500円から21万6300円に増え、差は年16万6800円でした。企業年金の年115万2000円のうち、およそ14%が税金に回る計算です。
なお、公的年金等の収入が400万円以下で、ほかの所得が20万円以下なら、確定申告は原則として不要です。その場合、所得税は年金から源泉徴収された額で済むため、試算の額とは差が出ることがあります。
税金のほかに、年金で受け取るかどうかで変わるものがもう1つあります。筆者の経験から、保険料との関係をお伝えします。
5. 【元公務員の視点】年金で受け取ると保険料の計算にも入る
筆者が元公務員として国民健康保険を担当していた頃、窓口では「保険料の計算根拠を知りたい」という相談をよく受けてきました。退職した後の保険料は、どの所得が計算に入るかで大きく変わります。
5.1 企業年金は保険料の所得割に含まれる
国民健康保険料の所得割は、前年の所得から基礎控除43万円を差し引いた額をもとに計算します。企業年金を年金で受け取ると公的年金等の雑所得に加わるため、この計算に含まれます。
一方で、分離課税で受け取る退職所得は、所得割の計算に含まれません。75歳以上の後期高齢者医療制度の保険料も、同じように前年の所得をもとに計算されます。
一時金と企業年金で国民健康保険料がどれくらい変わるかは、退職金を「一時金」で受け取れば国民健康保険料の計算に入らないのか。企業年金で「年200万円」受け取ると保険料は年16万2841円増えるで試算しています。
5.2 受け取り方を決める前に確かめたい3つのこと
- 企業年金の規約で、一時金に替えられる割合と、年金を受け取る期間
- ほかの退職一時金と合わせた額が、退職所得控除の範囲に収まるか
- 年金で受け取った場合の住民税と保険料の見込み
住民税や保険料の見込みは、お住まいの市区町村の窓口で確かめられます。一時金にすると受け取ったお金を自分で管理していくことになるため、毎月の暮らしに必要な額と照らして選ぶことが大切です。
6. まとめにかえて
企業年金を受け取る資格があった退職者のうち、65.3%は全部を一時金で受け取っていました。年金で受け取ると、大学卒の定年退職者で平均月9万6000円です。
年金で受け取った分は公的年金と合わせて毎年課税され、公的年金が年200万円の人の試算では税金が年16万6800円増えました。受け取り方を決める前に、勤め先の企業年金の規約と税金の見込みを確かめ、迷ったときは税務署や市区町村の窓口で相談してみてください。
参考資料
- 厚生労働省「令和5年就労条件総合調査 退職給付(一時金・年金)の支給実態」
- 国税庁「No.5231 確定給付企業年金等に係る課税関係」
- 国税庁「No.1600 公的年金等の課税関係」
- 国税庁「No.1420 退職金を受け取ったとき(退職所得)」
- 国税庁「源泉所得税の改正のあらまし」
- 東京都主税局「個人住民税」
- 大阪市「所得控除額の計算」
- 大阪市「保険料の決め方」
太田 彩子


