

4. 遺族厚生年金は非課税。税金や保険料は平均より少なくなることも
国税庁によると、遺族年金には税金がかかりません。夫を亡くした妻の場合、税金の計算の対象になるのは自分の老齢年金だけです。
65歳以上の単身者は、東京23区や横浜市などでは年金収入が年155万円以下なら住民税非課税が目安です。専業主婦だった妻(自分の年金は年約73万円)や、女性の平均的な年金の共働きの妻(年約134万円)は、この目安の範囲に入ります。
住民税がかからなければ、家計調査の単身世帯の平均よりも、税金や社会保険料が少なくなる可能性があります。その場合、毎月の不足はさらに小さくなります。
5. 90歳までの20年間で、貯蓄はいくら必要?
毎月の不足が続くと、貯蓄を取り崩すことになります。70歳から90歳までの20年間で必要になる額を計算しました。
- 専業主婦・共働きだった妻:月1万8708円×20年=約449万円
- 長く働いた妻:月947円×20年=約23万円
- (参考)夫婦のみ世帯の平均の不足が20年続いた場合:月4万2435円×20年=約1018万円
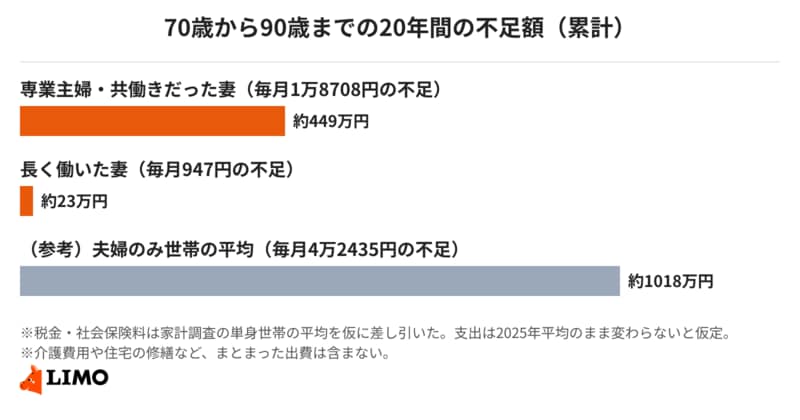
ただし、これは毎月の生活費だけの計算です。介護が必要になったときの費用や、住宅の修繕などのまとまった出費は別に考えておく必要があります。
6. 1956年4月1日以前に生まれた妻には「経過的寡婦加算」も
日本年金機構によると、1956年(昭和31年)4月1日以前に生まれた妻が、65歳以上で遺族厚生年金を受け取るようになった場合は、経過的寡婦加算がつきます。生命保険文化センターによると、2026年度の額はもっとも少ない場合で年2万1147円です。2026年に70歳になる人は、ちょうど生年月日の境目にあたります。
7. まとめ
70歳で夫を亡くした妻の年金は、平均的なケースで月約14.3万円です。65歳以上の単身無職世帯の平均支出は月14万8445円なので、税金や社会保険料を平均並みに差し引くと、毎月約1.9万円が足りない計算です。夫婦のみ世帯の平均の不足(月約4.2万円)より小さくなります。
遺族厚生年金は非課税なので、住民税がかからなくなれば、不足はさらに小さくなる可能性があります。一方で、90歳までの20年間では、約449万円の取り崩しが必要になります。
まずは夫婦のうちに、ねんきん定期便などで夫が亡くなった場合の妻の年金額を確かめてみましょう。そのうえで、1人になったときの毎月の生活費を見積もり、20年分の不足と、介護などのまとまった出費に備える貯蓄を分けて考えておくと安心です。
参考資料
- 総務省統計局「家計調査(家計収支編)」
- 日本年金機構「遺族年金ガイド 令和8年度版」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 国税庁「No.1605 遺族の方に支給される公的年金等」
- 生命保険文化センター「公的な遺族年金の仕組みについて知りたい」
和田 直子


