

3. 増額部分の利率は、基本月額の利率に0.2%を上乗せした利率が原則
増額部分の利率は、基本月額の利率に0.2%を上乗せした利率が原則4/4
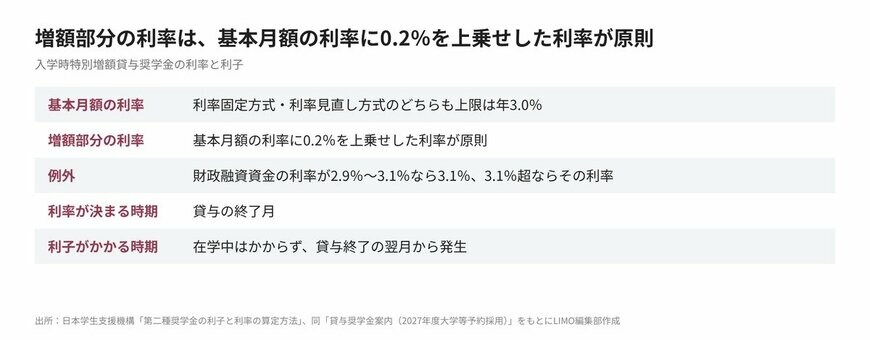
出所:日本学生支援機構「第二種奨学金の利子と利率の算定方法」、同「貸与奨学金案内(2027年度大学等予約採用)」をもとにLIMO編集部作成
入学時特別増額貸与奨学金は、有利子の奨学金です。在学中は利子がかからず、利子は貸与が終わった翌月から発生します。
- 利率固定方式:貸与終了時に決定した利率が、返還完了まで適用される
- 利率見直し方式:貸与終了時に決定した利率を、おおむね5年ごとに見直す
- 基本月額(増額部分以外)の利率の上限:どちらの方式も年3.0%
- 増額部分の利率:基本月額の利率に0.2%を上乗せした利率が原則
ただし、増額部分の利率には例外があります。財政融資資金の利率が2.9%から3.1%の場合は3.1%、3.1%を超える場合は、財政融資資金の利率が適用されます。
「第二種奨学金の利子と利率の算定方法」によると、令和8年度の基本月額に係る利率は、利率固定方式で7月から10月まで年3.000%となっており、上限と同じ水準です。
3.1 利率は貸与の終了月に決まり、申込み時には利率の方式を選ぶ
利率は、貸与を始める月ではなく、貸与の終了月に決まります。申込みのときに利率の算定方法を選び、貸与の期間が終わる年度の一定時期まで変更できます。
4. 増額分は借りたお金なので、返還の負担も増える
入学時特別増額貸与奨学金は、返還が必要な奨学金です。増額した分は、基本月額と同じように、返還の総額に加わります。
基本月額に上乗せされる分は、利率が0.2%高くなる原則です。増額する金額は、入学時にかかる費用と、卒業後の返還の負担を考えて決める必要があります。
5. 申し込む前に確かめておきたい3点
申込みの前に、次の3点を確かめておくと安心です。
- 利用条件(貸与額算定基準額や国の教育ローンの利用状況)と、入学前に払う費用の備え方
- 増額した分の返還の総額と、毎月の返還額
- 利率の算定方法(固定方式か見直し方式か)
奨学金の対象や条件、利率は変わることがあります。制度に関わる内容のため、進学先の大学の奨学金窓口や、JASSOの最新の案内で確認してください。
6. まとめ
入学時特別増額貸与奨学金は、第一種・第二種奨学金に加えて、入学月の奨学金に10万円から50万円を10万円単位で上乗せして借りられる有利子の奨学金です。予約採用・在学採用のどちらでも申し込めますが、振込は入学後の初回振込のときです。
入学前に払うお金には、国の教育ローンや、労働金庫の入学時必要資金融資制度が案内されています。国の教育ローンが利用できた場合は入学時特別増額貸与奨学金は利用できないため、利用条件とあわせて確かめる必要があります。
増額した分は返還が必要です。借りる額は、入学時の費用と卒業後の返還の負担を見比べて決めてください。
参考資料
- 日本学生支援機構「入学時特別増額貸与奨学金」
- 日本学生支援機構「入学時特別増額貸与奨学金(利用条件)」
- 日本学生支援機構「入学時特別増額貸与額」
- 日本学生支援機構「第二種奨学金の利子と利率の算定方法」
- 日本学生支援機構「入学時特別増額貸与奨学金を申し込み、採用候補者となった場合、いつ振り込まれますか。」
- 日本学生支援機構「貸与奨学金案内(2027年度大学等予約採用)」
- 日本学生支援機構「貸与奨学金案内 2026年度在学者用(大学・短期大学・専門課程を置く専修学校)」
池上 翠

