

4. 単身世帯や年金で暮らす世帯の目安は?
次に、単身世帯と、65歳以上の無職世帯の目安を確認します。
4.1 単身世帯は月17万3042円。6か月分で約103.8万円
2025年の単身世帯の消費支出は、1か月平均17万3042円でした。生活防衛資金の目安は、3か月分で約51.9万円、6か月分で約103.8万円です。
単身世帯は、病気などで働けなくなると、収入が途絶えやすい面があります。会社員なら健康保険の傷病手当金などの制度もありますが、支給までに時間がかかることもあるため、手元のお金で生活費をまかなえるようにしておくと安心です。
4.2 年金で暮らす世帯は毎月の不足分も考えておく
65歳以上の夫婦のみの無職世帯(夫婦高齢者無職世帯)と、65歳以上の単身無職世帯(高齢単身無職世帯)の家計収支は次のとおりです。
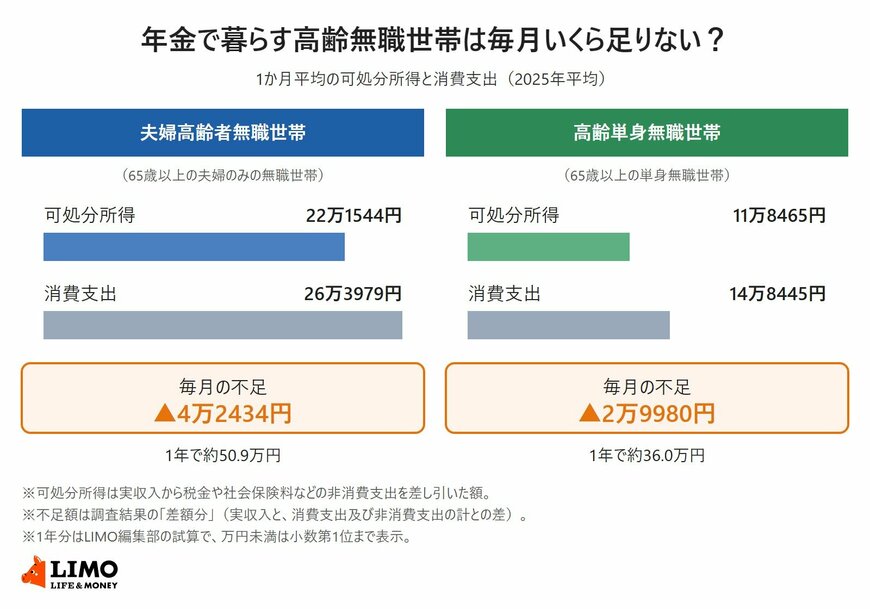
- 夫婦高齢者無職世帯:可処分所得22万1544円、消費支出26万3979円、毎月▲4万2434円
- 高齢単身無職世帯:可処分所得11万8465円、消費支出14万8445円、毎月▲2万9980円
可処分所得とは、実収入から税金や社会保険料などを差し引いた、自由に使えるお金のことです。どちらの世帯も、毎月の消費支出が可処分所得を上回っており、不足分は貯蓄などを取り崩してまかなっている計算になります。
1年分に直すと、夫婦高齢者無職世帯で約50.9万円、高齢単身無職世帯で約36.0万円の不足です。年金生活に入ってからは、急な出費への備えに加えて、毎月の不足分を何年分まかなえるかという視点でも、手元のお金を確認しておくとよいでしょう。
5. 生活防衛資金はどこに置く?預金とNISAの分け方
目安がわかったら、どこに置いておくかも考えておきましょう。
5.1 すぐに引き出せる普通預金が基本
生活防衛資金は、必要なときにすぐ使えることが大切です。いつでも出し入れできる普通預金に置いておくのが基本です。給与の受取口座とは別の口座に分けておくと、ふだんの生活費と混ざらず、いくら確保できているかがわかりやすくなります。
定期預金は、満期前に解約すると、預けたときの金利より低い中途解約利率が適用されるのが一般的です。生活防衛資金の一部を定期預金に置く場合は、すぐに使う予定のない分にとどめておくと安心です。
5.2 生活防衛資金を確保してから、NISAなどの運用を考える
生活防衛資金を確保したうえで、すぐに使う予定のないお金をNISAなどの運用に回すと、急な出費があっても運用中の資産を売らずに済みます。値下がりしているときに慌てて売るといった事態を避けやすくなるでしょう。
なお、預金は預金保険制度の対象です。利息のつかない普通預金などの決済用預金は全額、利息のつく普通預金や定期預金などは、1金融機関ごとに合算して預金者1人あたり元本1000万円までと破綻日までの利息等が保護されます。
6. まとめ:わが家の「1か月の生活費」から生活防衛資金を計算してみよう
2025年の家計調査によると、二人以上の世帯の消費支出は1か月平均31万4001円で、3年ぶりに実質で増加しました。生活費の3~6か月分を目安とすると、約94.2万円~約188.4万円になります。
年代別では、50歳代の世帯で約110.3万円~約220.6万円と最も多く、単身世帯では約51.9万円~約103.8万円でした。賃貸住まいの方や住宅ローンを返済している方は、家賃やローンの返済額も含めて考える必要があります。
平均の金額はあくまで目安です。まずは家計簿や通帳を見返して、わが家の1か月の生活費がいくらなのかを確認し、3か月分と6か月分を計算してみませんか。
参考資料
和田 直子


