

病気やケガで働けなくなったり、急な失業や家電の故障が重なったりしたとき、すぐに使えるお金がどのくらいあれば安心できるでしょうか。
「NISAを始めたいけれど、手元にいくら残しておけばいいのかわからない」「生活防衛資金は生活費の何か月分と聞くけれど、わが家だといくらになるのか」と迷っている方もいるのではないでしょうか。
この記事では、総務省「家計調査(家計収支編)2025年平均」の消費支出をもとに、生活防衛資金の目安を世帯主の年代別に試算します。単身世帯や、年金で暮らす高齢無職世帯のケースもあわせて確認していきましょう。
1. 生活防衛資金とは?一般に生活費の3~6か月分が目安
生活防衛資金とは、病気やケガ、失業、災害など、思いがけない出来事で収入が減ったり、急な出費が必要になったりしたときに備えて、すぐに引き出せる形で置いておくお金のことです。
1.1 「3~6か月分」は公的な基準ではない
生活防衛資金の目安は、一般に「生活費の3~6か月分」といわれることが多いです。ただし、これは法律や公的機関が定めた基準ではありません。
会社員か自営業か、共働きか片働きか、住宅ローンや家賃があるかなどによって、必要な額は変わります。たとえば、収入が不安定になりやすい自営業の方や、片働きで収入源が1つの世帯は、多めに見ておくと安心です。
1.2 NISAなどで運用するお金とは分けて考える
株式や投資信託は、値下がりしているときに売ると損失が出るおそれがあります。急にお金が必要になったときに、値下がりしている資産を売らずに済むよう、生活防衛資金は値動きのない預金などで確保しておくのが基本です。
2. 2025年の生活費は月31万4001円。3年ぶりの実質増加
では、実際の生活費はどのくらいなのでしょうか。家計調査によると、2025年の二人以上の世帯(平均世帯人員2.87人、世帯主の平均年齢60.7歳)の消費支出は、1世帯あたり1か月平均31万4001円でした。
前年と比べると名目で4.6%の増加となり、物価変動の影響を除いた実質でも0.9%増えています。実質で増加したのは3年ぶりです。物価が上がると生活費も増えるため、以前に決めた生活防衛資金の額が、今の生活費に合っているかを見直すことも大切です。
この平均をもとにすると、二人以上の世帯の生活防衛資金の目安は次のとおりです。
- 3か月分:約94.2万円
- 6か月分:約188.4万円
3. 【試算】世帯主の年代別に見る生活防衛資金の目安
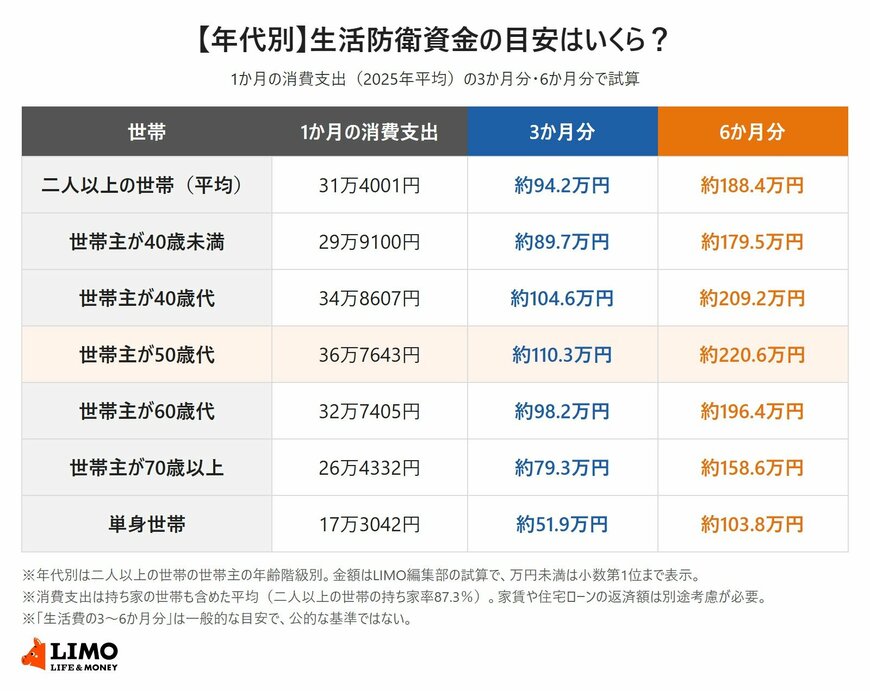
生活費は、世帯主の年代によっても変わります。二人以上の世帯の消費支出を世帯主の年代別に見て、3か月分と6か月分を試算しました。
3.1 年代別の1か月の消費支出と、3か月分・6か月分
- 40歳未満:月29万9100円(3か月分約89.7万円、6か月分約179.5万円)
- 40歳代:月34万8607円(3か月分約104.6万円、6か月分約209.2万円)
- 50歳代:月36万7643円(3か月分約110.3万円、6か月分約220.6万円)
- 60歳代:月32万7405円(3か月分約98.2万円、6か月分約196.4万円)
- 70歳以上:月26万4332円(3か月分約79.3万円、6か月分約158.6万円)
消費支出が最も多いのは50歳代で、6か月分なら約220.6万円になります。子どもの教育費などがかさむ時期と重なるため、生活防衛資金も多めに必要になる計算です。
3.2 家賃を払っている世帯は多めに見積もる
注意したいのは、家計調査の消費支出は、持ち家の世帯も含めた平均だという点です。二人以上の世帯の持ち家率は87.3%と高く、平均の消費支出には家賃があまり含まれていません。
持ち家率は世帯主が40歳未満の世帯で65.4%、40歳代で78.9%と、若い世帯ほど低くなります。賃貸住まいの方は、平均の金額に毎月の家賃を上乗せして考えるとよいでしょう。反対に、住宅ローンを返済している世帯は、ローンの返済額が消費支出には含まれないため、返済額を足して考える必要があります。


