

2. 投資信託とETF、何が違う?
投資信託もETFも、多くの株式などにまとめて投資する商品です。ただし、売買のしくみや、つみたて投資枠の対象になるための要件が異なります。
2.1 買える場所と値段の決まり方
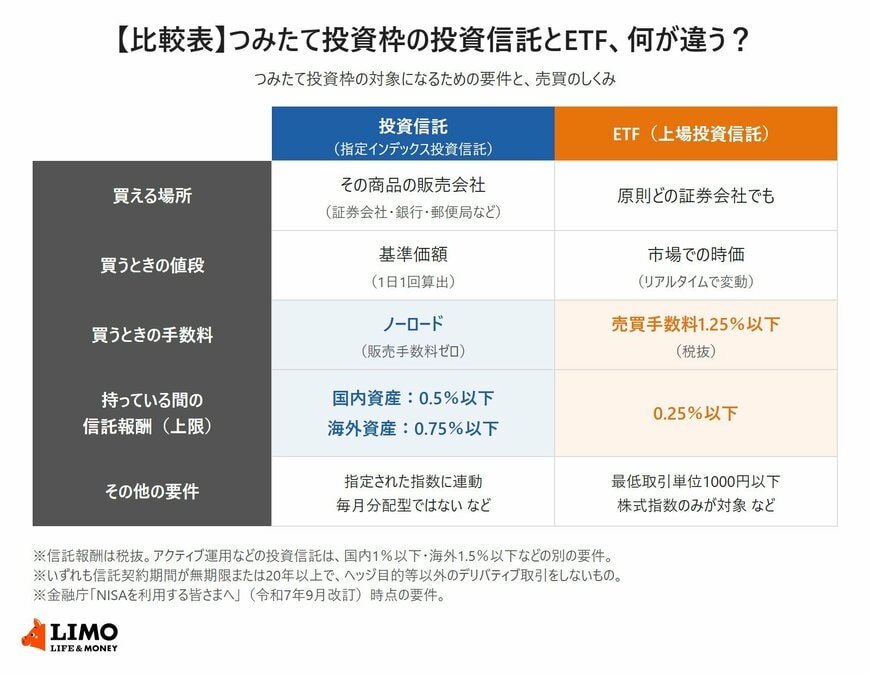
投資信託は取引所に上場しておらず、その商品を扱う販売会社(証券会社、銀行、郵便局など)で購入します。値段は、1日1回算出される基準価額です。
一方、ETFは東京証券取引所などに上場している投資信託で、原則どの証券会社でも売買できます。値段は市場での時価で、取引時間中はリアルタイムで変動します。
2.2 手数料と信託報酬の上限
つみたて投資枠の対象になる指定インデックス投資信託は、販売手数料がかからないノーロードであることが条件です。保有中にかかる信託報酬(税抜)は、国内資産を対象とするもので0.5%以下、海外資産を対象とするもので0.75%以下と定められています。
ETFは、売買手数料が1.25%以下(税抜)、信託報酬が0.25%以下(税抜)で、最低取引単位が1000円以下であることなどが条件です。信託報酬の上限はETFのほうが低く設定されている一方、購入時に売買手数料がかかる場合があります。
2.3 積み立て方の違い
投資信託は、「毎月1万円」のように金額を決めて積み立てるのが一般的です。ETFは市場で売買する商品のため、積立のしかたや設定できる金額は金融機関によって異なります。ETFを積み立てたい場合は、利用する金融機関で対応しているかを確認しておく必要があります。
3. 選ぶ前に確認したい、信託報酬と金融機関の取り扱い
つみたて投資枠の商品は、いずれも金融庁の基準を満たしています。そのうえで、長く保有するほど差が出やすいのが、保有中にかかる信託報酬です。
3.1 指定インデックス投資信託の信託報酬は平均0.27%と0.34%
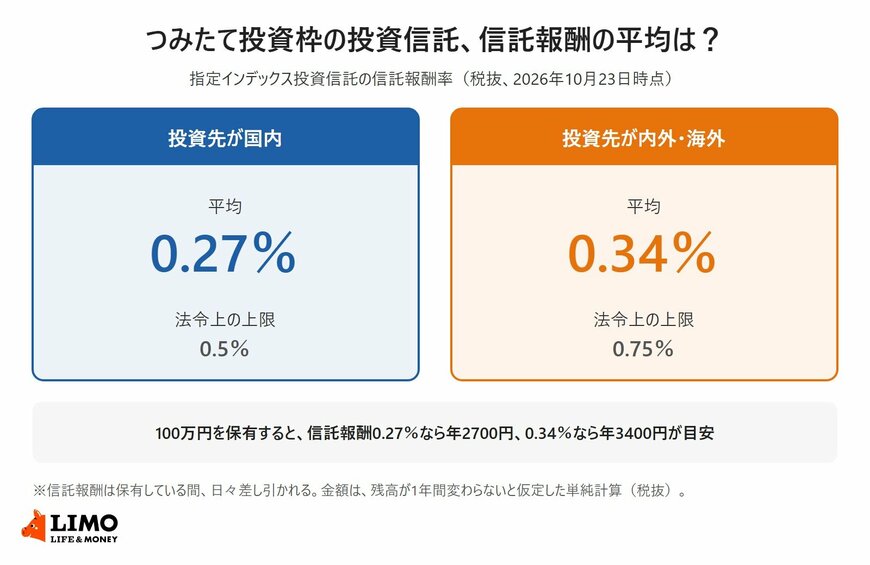
2026年10月23日時点の指定インデックス投資信託の信託報酬率(税抜)の平均は、投資先が国内のもので0.27%、内外・海外のもので0.34%です。
100万円を1年間保有した場合の信託報酬は、0.27%なら2700円、0.34%なら3400円が目安です。信託報酬は保有している間、日々差し引かれるため、積立期間が長くなるほど、わずかな差も積み重なります。
3.2 金融機関によって買える商品は異なる
377本すべてを、どの金融機関でも買えるわけではありません。取り扱う商品は金融機関ごとに異なり、ETFの積立に対応しているかどうかも違います。
NISA口座は1人1口座で、金融機関の変更は年単位です。積み立てたい商品が決まっている場合は、口座を開く前に、その金融機関で取り扱いがあるかを確認しておくと安心です。
4. まとめ:つみたて投資枠は投資信託とETFから。違いを知って選ぼう
NISAのつみたて投資枠で買えるのは、金融庁の基準を満たした投資信託とETFの377本(2026年10月23日時点)で、個別株は対象外です。個別株を買いたい場合は、成長投資枠を使います。
投資信託は販売会社で基準価額で購入し、ノーロードで金額を決めて積み立てやすいのが特徴です。ETFは取引所で時価で売買し、信託報酬の上限が低い一方、売買手数料や積立への対応は金融機関によって異なります。
どの商品を選ぶにしても、まずは利用している金融機関で、つみたて投資枠の対象商品一覧と信託報酬を確認するところから始めてみませんか。
参考資料
和田 直子


