3. 解雇予告手当の平均賃金はどう計算する?直前の賃金締切日からさかのぼった賃金の総額を暦日数で割り、試用期間中なら試用期間の賃金と日数で
解雇予告手当は「平均賃金の30日分以上」です。平均賃金は、労働基準法第12条で計算の仕方が決まっています。
- 【原則(第1項)】算定すべき事由の発生した日以前3か月間に支払われた賃金の総額を、その期間の総日数で割った金額
- 【賃金締切日(第2項)】賃金締切日がある場合は、直前の賃金締切日から起算する
- 【入社3か月未満(第6項)】雇入後3か月に満たない人は、雇入後の期間で計算する
- 【入れない賃金(第4項)】臨時に支払われた賃金や、3か月を超える期間ごとに支払われる賃金などは、賃金の総額に入れない
神奈川労働局「平均賃金について」によると、割る日数は働いた日数ではなく暦日数です。平均賃金は銭未満を切り捨て、解雇予告手当は円未満を四捨五入します。
試用期間には、もう1つの決まりがあります。第12条第3項は、ふつうは計算の期間と賃金の総額から「試みの使用期間」の日数と賃金を除くと定めています。これは、試用期間を終えたあとに平均賃金を計算する場合の扱いです。
一方、試用期間の途中で解雇を告げられた場合など、試用期間中に平均賃金を計算する事由が起きたときは、労働基準法施行規則第3条が例外を定めています。条文は「法第十二条第三項の規定にかかわらず」、試用期間中の日数と賃金を計算の期間と賃金の総額に「算入する」としています。試用期間中の解雇では、試用期間中の日数と賃金で平均賃金を計算することになります。
試用期間中に解雇を告げられた場合は、試用期間中の賃金と日数で平均賃金を計算することになります。
4. 解雇予告手当はいくら?試用期間中に解雇を告げられた場合、月給20万円なら約19.7万円、25万円なら約24.6万円、30万円なら約29.5万円
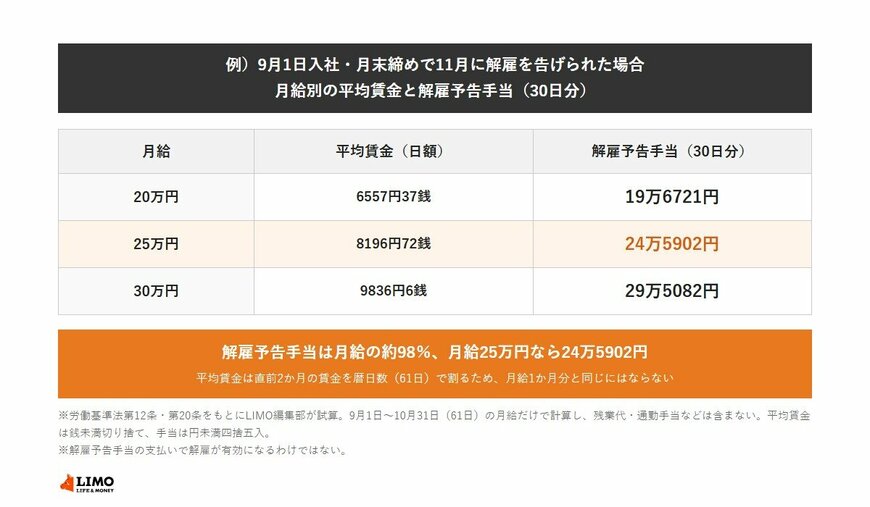
仮に、9月1日に入社し、賃金は月末締めで、試用期間中の11月に予告なしで解雇を告げられた場合を考えます。直前の賃金締切日は10月31日で、入社から3か月に満たないため、計算の期間は9月1日から10月31日までの61日です。
- 【月給20万円】平均賃金6557円37銭、解雇予告手当(30日分)約19.7万円(19万6721円)
- 【月給25万円】平均賃金8196円72銭、解雇予告手当(30日分)約24.6万円(24万5902円)
- 【月給30万円】平均賃金9836円6銭、解雇予告手当(30日分)約29.5万円(29万5082円)
どの月給でも、解雇予告手当は月給の約98%です。月給を2か月分足して61日で割り、30をかけるため、ちょうど月給1か月分にはなりません。30日分は、働いた月数や試用期間の長さに応じて増える額ではなく、平均賃金をもとにした30日分です。
※試算の前提:毎月の賃金が月給だけで、残業代や手当の増減、欠勤による減額はないものとしています。解雇予告手当の額は、税金などが差し引かれる前の額です。
著者
株式会社モニクルリサーチ メディア編集本部
元・厚生労働省担当記者(社会保障専門紙)
中央大学法学部を卒業後、東証プライム上場IT企業での法人営業を経て、厚生労働省記者クラブに所属する行政・自治体向けの社会保障専門紙記者として活動。
現在は「公的社会保障制度(年金・医療・介護)」の仕組みと、「私的資産形成(NISA・iDeCo)」の税制優遇制度を横断的に分析し、生活者のための家計防衛術を提供する編集者として活動している。
各省庁が公表する難解な一次情報(e-Gov法令検索の条文データや、総務省統計局の家計調査など)を読み解き、現役世代からシニア層までを対象に、事実に基づいた実用的な解説記事を継続的に執筆している。
このほか、専門家と実務家が発信する金融経済ニュースサイト『LIMO&ファイナンス』でも情報を発信している。
【経歴・専門性】
前職の専門紙記者時代には、厚生労働省本省および各地方自治体(保険者)を直接取材対象とし、現場の最前線で以下の重要政策の決定プロセスと一次情報に触れてきた。
これらの政策取材を通じ、「制度の複雑化が引き起こす、生活者のサイレントな不利益(申請漏れや制度の不知による経済的損失)」の構造を実務レベルで把握。役所の論理で構築された難解な制度設計を、IT企業時代に培ったデータ分析手法と掛け合わせることで、客観的指標(平均値ではなく中央値を用いた実態把握など)に基づく解説記事を執筆している。
【具体的な実績・保有資格・メディア掲載歴】
公的機関の一次データに依拠した客観的な記事執筆により、Yahoo!ニュース「経済ランキング」において多数の1位を獲得。具体的な執筆・担当領域における実績は以下の通りである。
- 公的年金・給付金領域:日本年金機構の公表資料に基づく「在職老齢年金による支給停止基準」や「年金生活者支援給付金の受給要件」の解説。また、国税庁のガイドラインに沿った定額減税や各種給付金の対象者判定フローの実務的整理。
- 医療・介護保険領域:高額療養費制度などの自己負担限度額の算出方法や、公的保障のセーフティネット範囲の図解解説。
- 資産運用領域:金融庁のNISA特設サイトや、iDeCo公式サイト(国民年金基金連合会)のデータに基づく税制優遇メリットの数値化。特定の金融商品の購入推奨は行わず、公的年金の不足分を補うための長期積立投資の制度整理に特化。
- 貯蓄・家計管理領域:家計調査などの官公庁統計データに基づいた、年代別・世帯年収別の貯蓄実態の論理的解説、およびインフレ時代におけるリスク管理手法の情報提供。
- 保有資格・実務知見:東京商工会議所 ビジネスマネジャー検定試験®合格。上場企業での実務経験と当資格で培った「組織マネジメント」や「コンプライアンス・リスク管理」の視点を個人の家計防衛に転用し、ビジネスパーソンが納得できる論理的な解説の裏付けとしている。
【読者へ提供する価値と発信理念】
「役所の論理ではなく、生活者の視点で制度を翻訳する」ことを発信の基本理念としている。
複雑怪奇な社会保障制度においては、制度を知らないこと自体が直接的な経済的損失に直結する。この情報非対称性を是正し、「知っていれば救われたはずの人が損をする現状をゼロにする」ことが現在の活動における最大のミッションである。
そのため、記事執筆にあたっては個人の主観や推測、投資推奨は避ける。
そのうえで、読者の生活や資産に影響を与える領域であることを自覚し、読者が「国に頼りすぎず、国を賢く利用する」ための正確で安全な判断材料を提供し、生活者とその家族を守るための実用的な知見を届け続けている。