

4. 1000万円を超えて預けている人が知っておきたい3つのポイント
預金が多い人ほど、保護の範囲を超えていないかを確認しておくことが大切です。
4.1 ポイント1:支店や口座を分けても「1金融機関ごと」に合算される
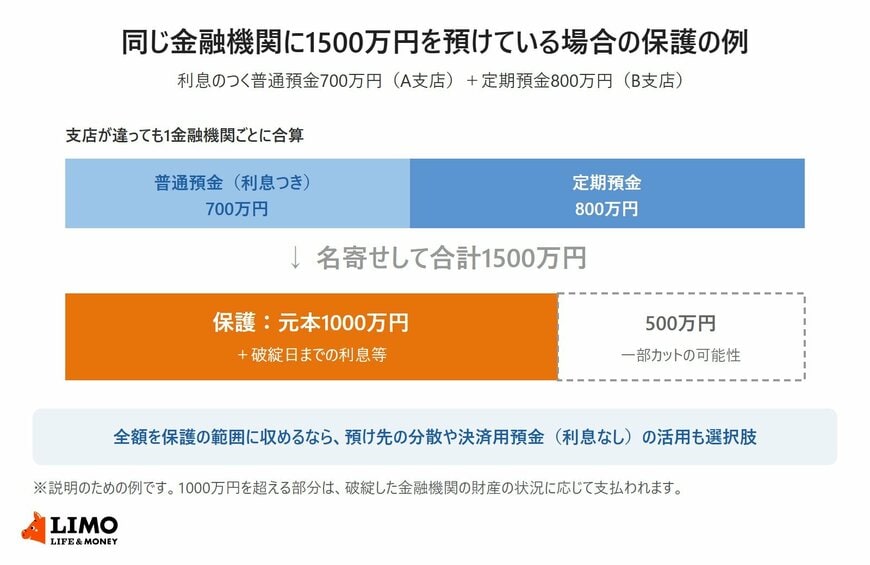
保護の上限は、1金融機関ごとに預金者1人当たりで計算されます。同じ金融機関であれば、支店を分けたり口座を複数に分けたりしても、すべて合算されます。
たとえば、同じ銀行に利息のつく普通預金を700万円、定期預金を800万円預けている場合、合計1500万円のうち保護されるのは元本1000万円までと破綻日までの利息等です。残りの500万円は、財産の状況に応じて一部カットされる可能性があります。
万が一の破綻時には、預金保険機構が同じ預金者の複数の口座を集約する「名寄せ」を行い、保護される預金額を確定します。結婚や引っ越しで氏名や住所が変わったときは、速やかに金融機関に届け出ておきましょう。
4.2 ポイント2:金融機関が合併すると、その後1年間は上限が広がる
金融機関が合併したり、営業(事業)の全てを譲り受けたりした場合には、その後1年間に限り、保護される預金等の範囲は「預金者1人当たり1000万円×合併等に関わった金融機関の数」になります(全額保護される預金を除く)。
たとえば、2行が合併した場合は2000万円です。ただし、1年を過ぎると通常の1000万円に戻るため、合併した金融機関の両方に預金がある人は、合併後の合計額を確認しておく必要があります。
4.3 ポイント3:全額保護したいなら決済用預金や預け先の分散も選択肢
1000万円を超える預金をすべて保護の範囲に収めたい場合は、預け先を複数の金融機関に分ける方法があります。また、利息はつきませんが、決済用預金であれば全額保護されます。
一方で、外貨預金や投資信託、株式などは預金保険の対象外です。銀行の窓口で購入した商品でも保護の対象になるとは限らないため、商品ごとにどの制度で守られるのかを確認しておきましょう。
5. まとめ:預け先ごとの預金額を一度確認しておこう
家計の金融資産の約45%を占める現金・預金は、預金保険制度によって、1金融機関ごとに元本1000万円までと破綻日までの利息等が保護されます。利息のつかない決済用預金は全額保護される一方、外貨預金などは保護の対象外です。
支店や口座を分けても同じ金融機関なら合算されること、合併後1年を過ぎると上限が1000万円に戻ることにも注意が必要です。
通帳やアプリで金融機関ごとの預金額と預金の種類を確認し、1000万円を超えている場合は、預け先の分散や決済用預金の活用を検討してみましょう。
参考資料
和田 直子


