

老後資金や生活費の備えとして、銀行や信用金庫などに預けている預金。万が一、預け先の金融機関が破綻したら、自分の預金はどうなるのか気になったことはないでしょうか。
預金は「預金保険制度」によって一定額まで保護されますが、保護されるのは原則として1金融機関ごとに元本1000万円までとその利息等です。外貨預金のように、そもそも保護の対象にならない商品もあります。
この記事では、日本銀行の統計から家計の預金の状況を確認したうえで、預金保険制度で保護される範囲と、1000万円を超えて預けている人が知っておきたいポイントを解説します。
1. 家計の金融資産2519兆円、そのうち約45%が現金・預金
日本銀行「資金循環統計(速報)(2026年第2四半期)」によると、2026年6月末の家計の金融資産は2519兆円でした。
このうち現金・預金は1132兆円で、家計の金融資産全体の44.9%を占めています。
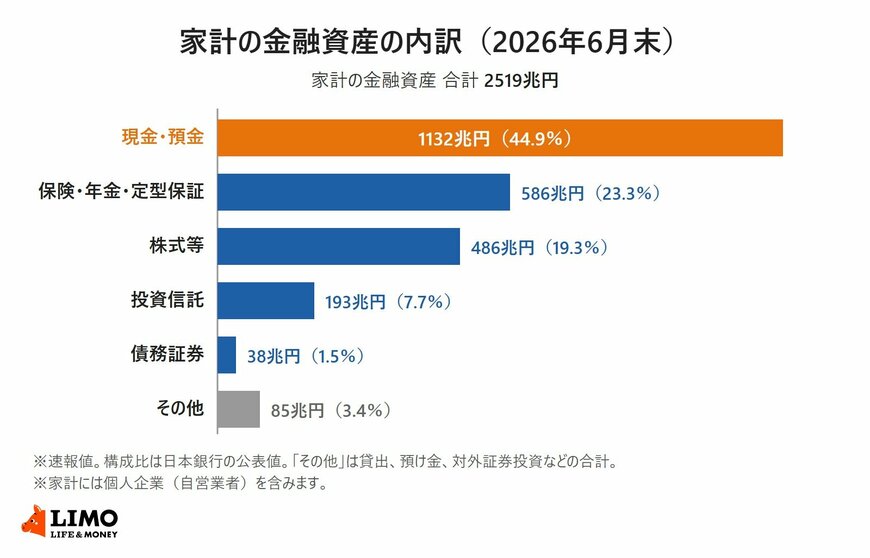
- 現金・預金:1132兆円(44.9%)
- 保険・年金・定型保証:586兆円(23.3%)
- 株式等:486兆円(19.3%)
- 投資信託:193兆円(7.7%)
- 債務証券:38兆円(1.5%)
- その他:85兆円(3.4%)
株式等や投資信託の残高が前年から大きく増えている一方で、家計の金融資産の半分近くは今も現金・預金です。それだけに、預けている預金がどこまで守られるのかは、多くの人に関わる問題といえます。
2. 預金保険制度とは?手続きなしで自動的に加入
預金保険制度とは、金融機関が預金保険料を預金保険機構に支払い、万が一、金融機関が破綻した場合に、一定額の預金等を保護するための保険制度です。
2.1 預金者が保険料を払ったり手続きをしたりする必要はない
預金者が預金保険制度の対象金融機関に預金等をすると、預金者、金融機関及び預金保険機構の間で自動的に保険関係が成立します。そのため、預金者が手続きをする必要はありません。
制度の原資となる保険料は、対象金融機関が前年度の預金量等に応じて、毎年、預金保険機構に納付しています。
2.2 対象となる金融機関
預金保険制度の対象となるのは、日本国内に本店のある次の金融機関です。
- 銀行、長期信用銀行
- 信用金庫、信用組合、労働金庫
- 信金中央金庫、全国信用協同組合連合会、労働金庫連合会、商工組合中央金庫
一方で、上記の金融機関の海外支店、政府系金融機関、外国銀行の在日支店は、預金保険制度の対象外です。
なお、農業協同組合や漁業協同組合などは「農水産業協同組合貯金保険制度」で別途保護されています。証券会社は「投資者保護基金」、生命保険会社・損害保険会社はそれぞれ「保険契約者保護機構」に加入しています。
3. 保護されるのは「元本1000万円までと破綻日までの利息等」
金融機関が破綻した場合に預金保険で保護される額は、預金の種類によって異なります。
3.1 決済用預金は全額保護
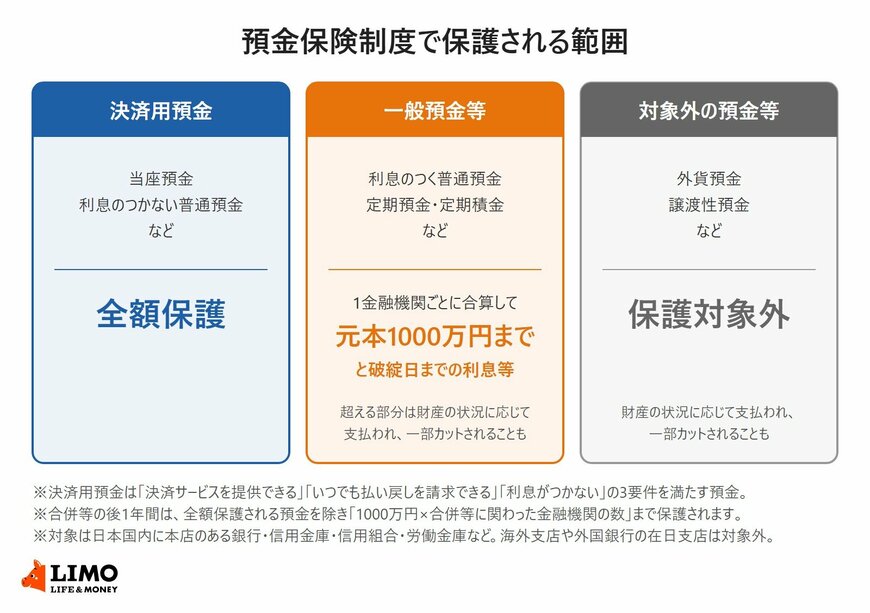
「当座預金」や「利息のつかない普通預金」などの決済用預金は、全額保護されます。
決済用預金とは、①決済サービスを提供できる、②預金者が払い戻しをいつでも請求できる、③利息がつかない、という3つの要件を満たしている預金です。
3.2 利息のつく普通預金や定期預金は1000万円まで
利息のつく普通預金、定期預金、定期積金などの一般預金等は、1金融機関ごとに合算して、預金者1人当たり元本1000万円までと破綻日までの利息等が保護されます。
1000万円を超える部分は、破綻した金融機関の財産の状況に応じて支払われるため、一部カットされる場合があります。
3.3 外貨預金などは保護の対象外
外貨預金、譲渡性預金などは、預金保険の対象外です。破綻した金融機関の財産の状況に応じて支払われるため、一部カットされる場合があります。
ここからは、1000万円を超えて預けている人が知っておきたいポイントを確認していきます。


