

3. 厚生年金と国民年金の平均月額はいくら?
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」から、厚生年金と国民年金の平均年金月額を見ていきましょう。
※この記事で紹介するのは、会社員など民間の事業所で雇用されていた人が受け取る「厚生年金保険(第1号)」の、国民年金の月額部分を含む年金額です。
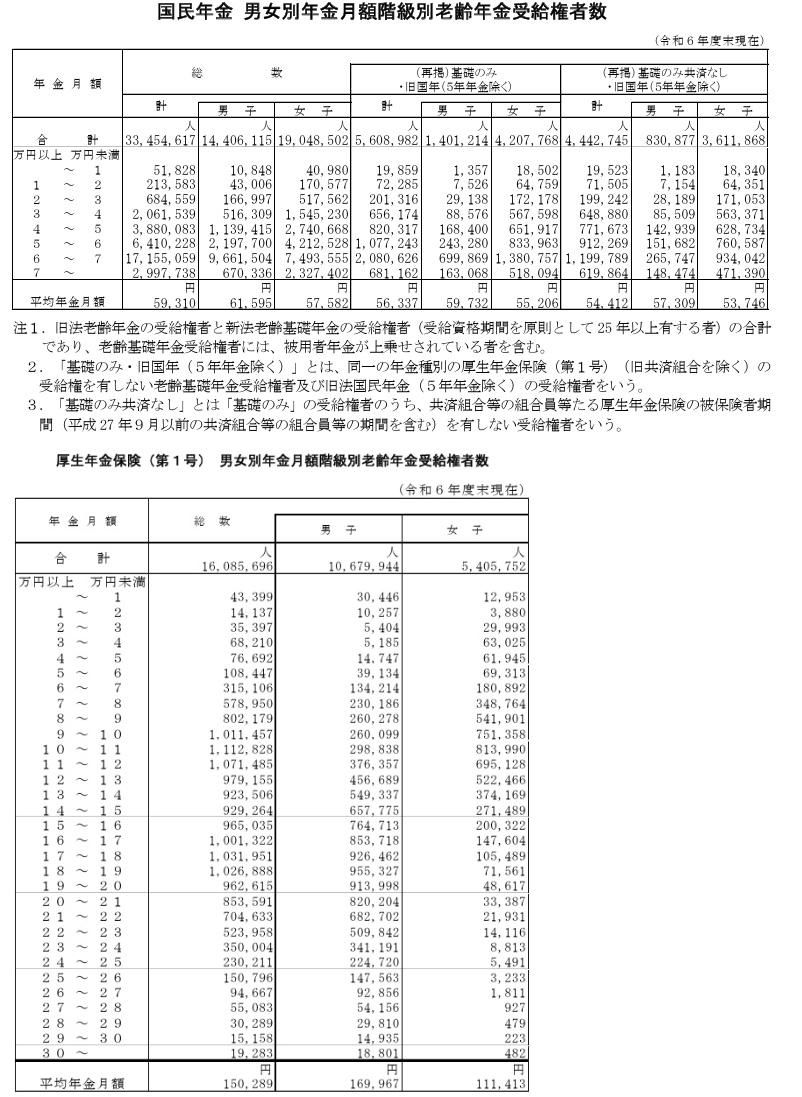
3.1 【全体・男女別】厚生年金の平均月額はいくら?
- 男女全体:15万289円
- 男性:16万9967円
- 女性:11万1413円
※ここでは、会社員など民間の事業所で雇用されていた人が受け取る「厚生年金保険(第1号)」の年金月額を紹介しています。
3.2 【全体・男女別】国民年金の平均月額はいくら?
- 男女全体:5万9310円
- 男性:6万1595円
- 女性:5万7582円
国民年金の保険料は一律なので、将来もらえる年金額にも大きな差は出にくく、平均して男性は月6万円台、女性は月5万円台となっています。
国民年金だけで月10万円以上を受け取るのは現実的には難しいといえるでしょう。
一方で、厚生年金は国民年金に上乗せして支給される仕組みです。保険料が収入に応じて決まるため、もらえる年金額には大きな差が出やすいのが特徴です。
公的年金の平均額を踏まえると、公的年金収入だけで老後の生活を維持できるのかが気になるところです。
公的年金の平均年金月額は、厚生年金で15万289円、国民年金で5万9310円。世帯に一人でも年金月額が20万円以上の人がいれば、年金収入だけで生活費の大部分をカバーできる可能性は高まるでしょう。
一方、国民年金のみで生活費をすべて賄うのは現実的に厳しいケースが少なくありません。その中で、1人あたり「月10万円」程度の年金収入があれば、公的年金を中心に生活を組み立てるための一つの目安になると考えられます。
では、実際に厚生年金(国民年金を含む)の受給者のうち、
- 「月10万円未満の人」
- 「月20万円以上の人」
のどちらが多いのでしょうか。
4. 厚生年金「月10万円未満」と「月20万円以上」、多いのはどっち?
厚生年金の受給額は、加入期間の長さ、およびその間の収入により大きな個人差が出ます。ここからは厚生年金(国民年金部分も含む)の年金月額分布を見ていきましょう。
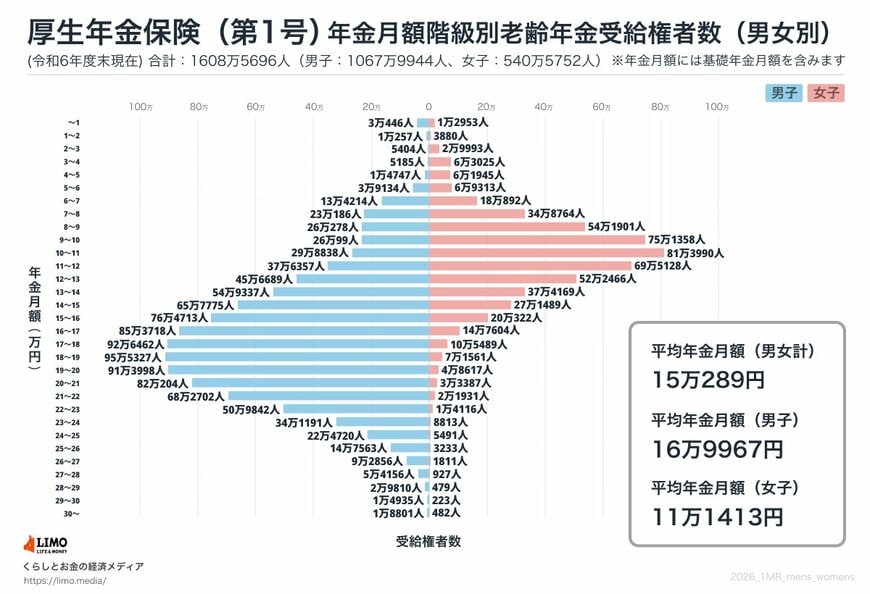
4.1 【厚生年金】「受給額ごとの人数」を確認
- 1万円未満:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金(国民年金を含む)の受給権者(男女全体)における年金額の分布は、以下の通りです。
- 月額10万円未満:19.0%
- 月額20万円以上:18.8%
つまり、高額受給者である「20万円以上」の人よりも、「10万円未満」の受給権者の方が多いのです。
公的年金のみで老後を暮らす場合、現役時代と比べて収入は大幅に少なくなるのが一般的です。年金生活が始まってから慌てることがないよう、具体的な資金計画を、ゆとりを持って立てておくことが大切になるでしょう。
4.2 【参考データ】厚生年金(男女全体)の受給額分布
- 10万円未満の割合:19.0%
- 10万円以上の割合:81.0%
- 15万円以上の割合:49.8%
- 20万円以上の割合:18.8%
- 20万円未満の割合:81.2%
- 30万円以上の割合:0.12%
ここで紹介した割合は、厚生年金(国民年金を含む)を受給している人に限ったデータです。
これに国民年金のみを受け取っている人々を含めて全体の受給権者で考えると、「月10万円未満」の割合はさらに増え、逆に「月20万円以上」を受け取っている人の割合はさらに減ることが推測されます。
5. まとめ:自分の年金見込み額を確認し、早めに資金計画を
厚生年金の平均月額は15万289円、国民年金は5万9310円です。ただし、厚生年金の受給額には大きな個人差があり、月10万円未満の人は19.0%、月20万円以上の人は18.8%と、「月10万円未満」の人のほうがわずかに多い結果でした。
2026年10月には短時間労働者の賃金要件が撤廃され、厚生年金に加入できる人の範囲も広がっています。働き方によっては、将来の年金を増やせる可能性もあります。
ねんきん定期便やねんきんネットで自分の加入状況と年金見込み額を確認し、年金だけで足りない分をどう備えるかを、早めに考えておきましょう。
参考資料
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「年金はいつ支払われますか。」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」
- 日本年金機構「2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました」
- 厚生労働省「短時間労働者の社会保険(健康保険・厚生年金保険)の加入拡大のポイント」
- 日本年金機構「国民年金保険料」
- 日本年金機構「厚生年金保険の保険料」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
和田 直子


