

3. 急落の底では、どちらも40万円超の含み損
一括型のほうが増えたとはいえ、途中ずっと順調だったわけではありません。2025年4月には、オルカンの基準価額が1月24日の2万8060円から4月9日の2万2305円まで、約2割下がりました。
2025年4月9日の時点で、それぞれの損益は次のとおりでした。
- 一括型:投資額640万円に対して評価額596万674円(−43万9326円)
- 分割型:投資額480万円に対して評価額429万9100円(−50万900円)
一括型では、2025年1月に投資した240万円が、わずか3か月で194万8531円(−18.8%)まで目減りしました。分割型も、2024年後半から2025年初めの高い時期に買った分が値下がりし、含み損は50万円を超えています。
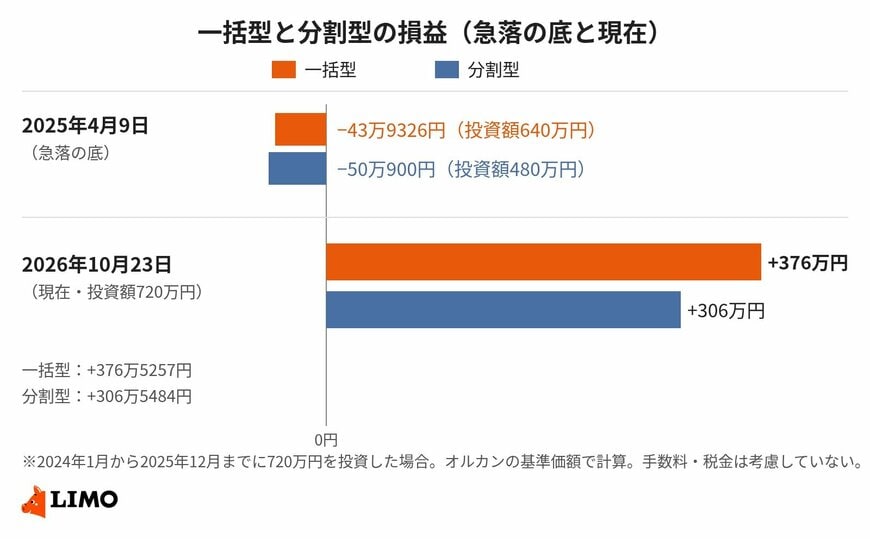
結果として、どちらも急落のときに売らずに持ち続けたことで、現在は大きなプラスになっています。分けて投資すれば値下がりの影響をなくせるわけではなく、どちらの方法でも含み損に耐えられるかどうかが結果を分けたといえます。
4. 一括と分割、どちらが向いている?
今回の期間は一括型が有利でしたが、投資した直後に大きく値下がりする時期であれば、分割型のほうが有利になることもあります。相場の先行きは誰にもわからないため、自分の性格や状況に合う方法を選ぶことが大切です。
4.1 一括が向いている人
- 10年以上など、長く運用を続けられる
- 投資した直後に2割近く値下がりしても、売らずにいられる
- 当面の生活費は、預貯金や年金で別に確保できている
4.2 分割が向いている人
- まとまった金額が値下がりするのを見ると、不安で売ってしまいそう
- 数年以内に一部を使う予定がある
- 投資にまだ慣れていないので、少しずつ様子を見ながら始めたい
迷う場合は、成長投資枠の一部だけを年初に投資し、残りを毎月積み立てるなど、両方を組み合わせる方法もあります。
5. 退職金をNISAで運用する前に確認したいこと
退職金は、老後の生活を支える大切なお金です。運用を始める前に、次の2点を確認しておきましょう。
5.1 当面の生活費や予備費は分けておく
退職金のすべてを運用に回すのではなく、数年分の生活費の不足分や、住宅の修繕・医療費などの予備費は、預貯金で別に持っておくことが大切です。急落の時期に生活費のために売らずに済めば、運用を続けやすくなります。
5.2 退職金の税金のしくみを知っておく
国税庁によると、退職金を一時金で受け取る場合は、勤続年数に応じた退職所得控除(勤続20年超なら800万円+70万円×(勤続年数−20年))を差し引き、残りの2分の1が課税の対象になります。勤続30年なら、退職所得控除は1500万円です。
退職金を一時金で受け取るか、年金形式で受け取るかによって税金や社会保険料の扱いが変わるため、勤務先の制度もあわせて確認しておきましょう。
6. まとめ
NISAで退職金を運用する場合、年初にまとめて投資できるのは成長投資枠の240万円までで、つみたて投資枠は積立で使います。2024年からの実績では、成長投資枠を年初に一括で使った一括型のほうが、毎月分けた分割型より約70万円多くなりました。
ただし、2025年4月の急落の底では、どちらの方法でも40万円を超える含み損が出ていました。一括か分割かよりも、値下がりしても売らずに持ち続けられるかどうかが大切です。
まずは退職金のうち、生活費や予備費として手元に残す額を決め、運用に回せる金額を確認してみましょう。そのうえで、自分が安心して続けられる投資の方法を選んでみてください。
参考資料
- 三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)」
- 金融庁「NISAを知る:NISA特設ウェブサイト」
- 日本証券業協会「NISAのよくある質問」
- 国税庁「No.1420 退職手当等を受けたとき(退職所得)」
和田 直子


