

退職金を受け取ったら、その一部をNISAで運用しようと考えている方も多いでしょう。まとまったお金を一度に投資するのがいいのか、それとも少しずつ分けて投資するのがいいのか、迷うところではないでしょうか。
金融庁によると、NISAの年間投資枠はつみたて投資枠120万円と成長投資枠240万円で、合わせて年360万円です。退職金をまとめて入れたくても、1年に投資できる額には上限があります。
この記事では、代表的な全世界株式の投資信託の実際の値動きをもとに、NISAで「年初に一括で入れる」のと「毎月分けて積み立てる」のとでは、どちらがよかったのかを比べます。
1. 退職金をNISAに入れられるのは年360万円まで
NISAでは、年間投資枠と生涯の非課税保有限度額の2つの上限があります。退職金を運用する前に、まずこの枠を確認しておきましょう。
1.1 一括で使えるのは成長投資枠の240万円
つみたて投資枠で買えるのは、証券会社と結んだ累積投資契約にもとづく定期的な買付け(積立)に限られます。日本証券業協会によると、積立は原則毎月で、2か月に1回などの設定はできますが、年1回にはできません。
そのため、年初にまとめて投資できるのは成長投資枠の240万円までです。つみたて投資枠の120万円は、月10万円ずつなどの積立で使うことになります。
1.2 1800万円の枠を埋めるには最短5年
NISAの生涯の非課税保有限度額は1800万円(うち成長投資枠は1200万円まで)です。年360万円ずつ投資しても、1800万円の枠を埋めるには最短で5年かかります。
退職金が1000万円を超える場合、NISAだけで一度に運用することはできず、数年に分けて入れていくことになります。
2. 2024年からの実績では、一括のほうが約70万円多かった
三菱UFJアセットマネジメントの「eMAXIS Slim 全世界株式(オール・カントリー)」(愛称:オルカン)の基準価額で、2024年1月から2025年12月までの2年間に720万円を投資した場合を比べました。
- 一括型:成長投資枠の240万円を毎年1月に一括で投資し、つみたて投資枠で毎月10万円を積み立てる
- 分割型:成長投資枠も含めて、毎月30万円ずつ積み立てる
2026年10月23日の基準価額(3万7162円)で評価すると、一括型は1096万5257円(損益+376万5257円)、分割型は1026万5484円(損益+306万5484円)でした。同じ720万円の投資で、一括型のほうが約70万円多くなっています。
同じ720万円でも、早く投資した一括型のほうが評価額は大きくなった1/2
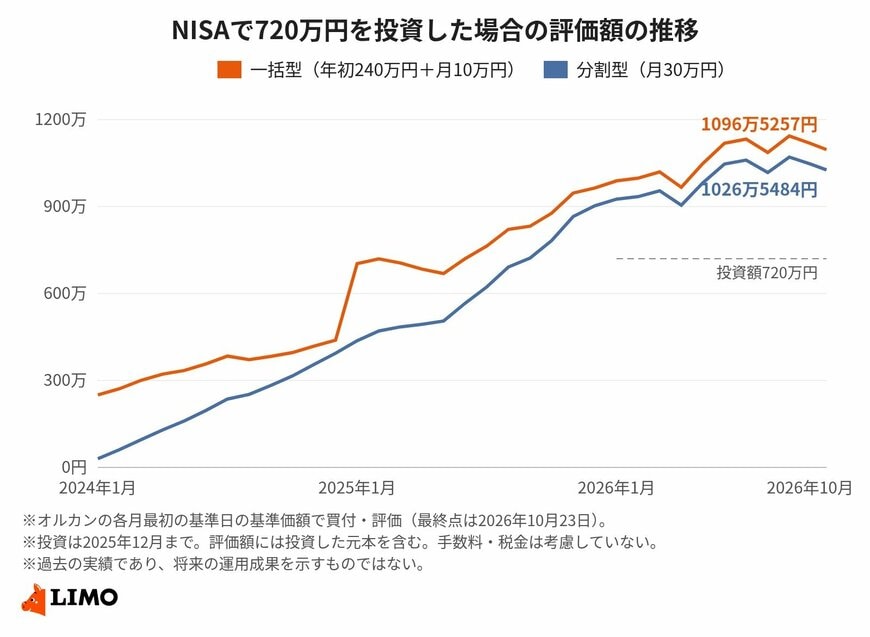
出所:三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)」の基準価額をもとにLIMO編集部作成
この期間は基準価額がおおむね上昇したため、早い時期にまとめて投資した一括型のほうが、値上がりの恩恵を多く受けました。


