

3. 急落のときの3つの行動を、実際の基準価額で比べる
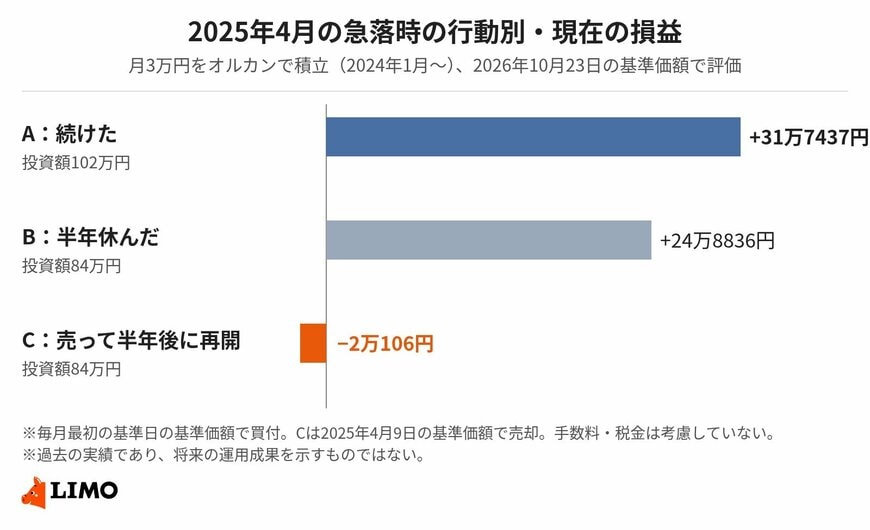
2024年1月から毎月初に3万円ずつオルカンを積み立てていた人が、2025年4月の急落で次の3つの行動をとった場合を比べます。評価額は2026年10月23日の基準価額(3万7162円)で計算しました。
3.1 A:そのまま積立を続けた
- 投資額:102万円(34か月)
- 評価額:133万7437円
- 損益:+31万7437円(+31.1%)
急落の底では約5万円のマイナスでしたが、その後の上昇で大きくプラスになりました。基準価額が下がった2025年4月や5月に買った分は、今では4割以上値上がりしています。
3.2 B:2025年4月から半年間、積立を休んだ
- 投資額:84万円(28か月)
- 評価額:108万8836円
- 損益:+24万8836円(+29.6%)
保有していた分は売らずに持ち続けたため、プラスになっています。ただし、基準価額が安かった半年間に買わなかったため、続けたAより利益は6万8601円少なくなりました。
3.3 C:2025年4月9日に全部売り、半年後に積立を再開した
- 投資額:84万円
- 評価額:81万9894円(売却で受け取ったお金を含む)
- 損益:−2万106円(−2.4%)
底で売ったことで約5万円の損失が確定し、その後の値上がりも取り逃しました。積立を再開しても、2026年10月の時点でまだマイナスです。
この試算は、2024年以降の限られた期間の実績です。急落のあとにすぐ持ち直すとは限らず、回復に何年もかかる場合もあります。それでも、積立を続けていれば、値下がりした期間は安く買い続けられるという仕組みは変わりません。
4. ほったらかしでも、年1回は確認したいこと
ほったらかしでいいとはいえ、まったく見ないのはおすすめできません。年に1回、たとえば誕生日や年末など決まった時期に、次の3点を確認しましょう。
4.1 積立が止まっていないか
引き落とし口座の残高不足や、クレジットカードの有効期限切れなどで、積立が止まっていることがあります。証券口座の取引履歴で、毎月きちんと買い付けられているかを確認しましょう。
4.2 積立額が今の家計に合っているか
収入や支出が変わったら、積立額を見直すタイミングです。NISAのつみたて投資枠は年間120万円(月10万円)まで、生涯の非課税保有限度額は成長投資枠と合わせて1800万円です。
生活費が足りなくなるほど積み立てると、急な出費のときに取り崩すことになりかねません。生活防衛資金は預貯金で別に確保しておくことが大切です。
4.3 お金を使う時期が近づいていないか
住宅の購入や教育費、老後など、積み立てたお金を使う時期が近づいたら、取り崩し方を考え始めましょう。NISAは非課税で保有できる期間に期限がなく、必要な分だけ売ることもできます。
5. 「ほったらかし」にしてはいけないケース
次のような場合は、ほったらかしにせず、早めに見直しが必要です。
- 数年以内に使う予定のお金を積み立てている
- 値下がりが気になって夜も眠れないほど、積立額が多すぎる
- 特定の国や業種だけに投資する投資信託で、値動きの大きさを理解しないまま積み立てている
短い期間で使うお金は、値下がりしたときに回復を待てません。また、不安で売ってしまうほど積立額が大きい場合は、続けられる額に減らすほうが結果的に長く続けられます。
6. まとめ
NISAの積立投資は、値下がりした月ほど多くの口数を買える仕組みなので、基本はほったらかしでかまいません。オルカンの実際の値動きでは、2025年4月の急落で売った人と、そのまま続けた人とで、現在の損益に約34万円の差がつきました。
積立投資でいちばん避けたいのは、急落のときにあわてて売ってしまうことです。値下がりのニュースを見ても、積立の設定はそのままにしておきましょう。
そのうえで、年に1回だけ、積立が続いているか、積立額が家計に合っているか、お金を使う時期が近づいていないかを確認してみてください。
参考資料
和田 直子


