
贈与税の申告は、贈与を受けた年の翌年2月1日から3月15日までです。2026年に受けた贈与(令和8年分)の申告期間は、2027年2月1日(月)から3月15日(月)になります。国税庁の手続案内によると、令和8年10月1日から、全国の税務署が総合窓口の受付時間を、原則として午前9時から午後3時までに統一しています。
検索では、「贈与税の時効」もよく調べられています。ただ、この時効は、時間が経てば払わなくてよくなる仕組みではありません。税務署が課税の処分をできる期間のことで、数え始める日も、贈与した日ではなく、申告書の提出期限です。
この記事では、前半でこの疑問に、国税庁とe-Gov法令検索(相続税法・国税通則法)の公表資料(2026年10月時点)と編集部の試算で答えます。後半では、申告の期限と書類、時効の正体、申告しなかったときの負担を確認します。個別の判断は、税務署や税理士に確認してください。
1. よくある疑問:去年もらった400万円を申告していない。贈与税の時効は6年と聞いたけれど、待てばいい?
「去年の春に、親から400万円を、口座に振り込んでもらいました。贈与税の申告が必要だと知らず、そのままにしています。ネットで『贈与税の時効は6年』と見て、待てばよいのか、いまから申告したほうがよいのか、決められません。何年もたってから、突然通知が来るのではと、考えてしまいます」。
この疑問は、一人の事情に見えますが、同じ仕組みは、贈与の申告を忘れていた人にも当てはまりえます。答えは、次の3点です。
- 贈与税の時効は、時間がたてば払わなくてよくなる仕組みではありません。税務署が更正や決定の処分をできる期間のことで、申告書の提出期限から6年、不正があれば7年です(相続税法37条)
- 数え始めは、贈与した日ではなく、申告書の提出期限です。令和7年分(2025年の贈与)は、期限が2026年3月16日で、6年を経過する日は2032年3月16日、不正の場合の7年は2033年3月16日です(編集部試算)
- 申告を忘れていたと気づいたら、できるだけ早く期限後申告をします。調査の事前通知の前に自主的に申告した場合、無申告加算税は5%です(国税庁)
2. 贈与税の申告と時効はどうなる?期限・時効の起点・加算税の4つの場合を国税庁と条文で確認
読者の方が気にしそうな「もし」を、国税庁の資料と条文、編集部の試算で確認します。いずれも、ご自身の申告の要否や税額を確定するものではありません。
- もし、令和7年分(2025年の贈与)を申告していなかったら:申告期限は2026年3月16日で、更正・決定ができる最終日の目安は2032年3月16日、不正の場合は2033年3月16日です(編集部試算)
- もし、令和8年分(2026年の贈与)なら:申告期間は、2027年2月1日(月)から3月15日(月)です。繰り下げはありません
- もし、自主的に期限後申告をしたら:調査の事前通知の前は、無申告加算税が5%です。事前通知の後で決定を予知する前は10%、調査を受けた後や決定は15%です
- もし、1年間の贈与の合計が110万円以下なら:特に申告が必要な事情がなければ、贈与税の申告は求められません
ここからは、この答えの前提になる申告の制度を順に確認します。申告が必要な人、申告期間、贈与税を払う人、申告書の組み合わせ、時効の2つの種類、加算税と延滞税の順です。
3. 贈与税の申告が必要な人:もらった人が、年110万円を超えたとき
贈与税の申告が必要なのは、財産をもらった人です。渡した人ではありません。その年の1月1日から12月31日までに、法人以外の人から財産の贈与を受けて、暦年課税の基礎控除額110万円を超えるときに、申告をします。
1年に2人以上の人から贈与を受けた場合や、同じ人から2回以上受けた場合は、それらを合計して110万円を超えるかを見ます。1人あたり110万円ではなく、もらった人の1年間の合計です。
相続時精算課税を選んでいる場合は、選んだ贈与者から1年間に受けた財産の合計が、基礎控除額110万円を超えるときに申告が必要です。暦年課税と精算課税の両方を使う場合は、それぞれの贈与について確認します。
1年間の合計が110万円以下で、特に申告が必要な事情がなければ、贈与税の申告は求められません。ただし、非課税の特例や特例税率の適用を受ける場合など、手続きが必要になるケースもあるため、判断は税務署で確認します。
4. 申告期間は翌年2月1日から3月15日:休日なら翌日、令和7年分は3月16日まで
国税庁は、贈与税の申告と納税を、贈与を受けた年の翌年2月1日から3月15日までと案内しています。提出期限が土曜・日曜・祝日などにあたる場合は、その翌日が期限になります。
実際に、令和7年分(2025年の贈与)の受付は、令和8年2月2日(月)から3月16日(月)まででした。2026年は、2月1日と3月15日が、どちらも日曜日だったためです。
令和8年分(2026年の贈与)はどうでしょうか。2027年2月1日は月曜日、3月15日も月曜日です。編集部が曜日を確認したところ、繰り下げはなく、2027年2月1日(月)から3月15日(月)が申告期間になります。
申告書は、国税庁の確定申告書等作成コーナーで作成して、e-Taxで送信できます。書面で出す場合は、持参、郵便・信書便での送付、税務署の時間外収受箱への投函が使えます。郵送は、通信日付印に表示された日が提出日になります。
令和7年1月からは、申告書の控えに収受日付印を押す取り扱いがなくなりました。書面で出す場合は、控えの作成と、提出日の記録は、自分で行います。申告書には、マイナンバーの記載と、本人確認書類の提示または写しの添付も必要です。
5. 贈与税を払うのは誰か:もらった人、贈与した人にも連帯の責任がある場合
贈与税を納めるのは、財産をもらった人です。申告も納税も、もらった人が自分で行います。「渡した側がまとめて払ってくれる」ものではありません。
一方で、相続税法34条4項には、財産を贈与した人が、贈与を受けた人の贈与税の一部について、贈与した財産の価額を限度に、連帯して納める責任を負うという定めがあります。贈与した人が当然に払う、という意味ではありません。
この連帯納付の対象になる金額は、政令で定められています。どのような場合に、どこまで求められるかは、個別の事情で変わります。気になる場合は、税務署や税理士に確認します。
6. 申告書は第一表から:暦年課税か相続時精算課税かで組み合わせが変わる
贈与税の申告書は、「第一表(兼贈与税の額の計算明細書)」「第一表の二(住宅取得等資金の非課税の計算明細書)」「第二表(相続時精算課税の計算明細書)」などです。何を申告するかで、使う組み合わせが決まります。
暦年課税だけなら、第一表です。相続時精算課税だけなら、第一表と第二表を使います。第二表は、特定贈与者(相続時精算課税の選択届出書に書いた贈与者)ごとに作るため、贈与者が複数なら人数分が必要です。
住宅取得等資金の非課税を申告する場合は、第一表の二も加わります。第一表の二は、1枚に書ける贈与者が2人までです。贈与者が3人以上なら、複数枚になります。
6.1 【贈与税の申告書は何を使う?申告内容ごとの贈与税の申告書の組み合わせを早見表で確認】
前提条件:国税庁Q&A【贈与税の申告等】Q31(令和7年分)。添付書類は主なもの。相続時精算課税は、選んだ贈与者からの贈与が年110万円を超えるときに申告書が必要で、初めて選ぶ年は110万円以下でも選択届出書の提出が必要(単独で提出できる)1/2
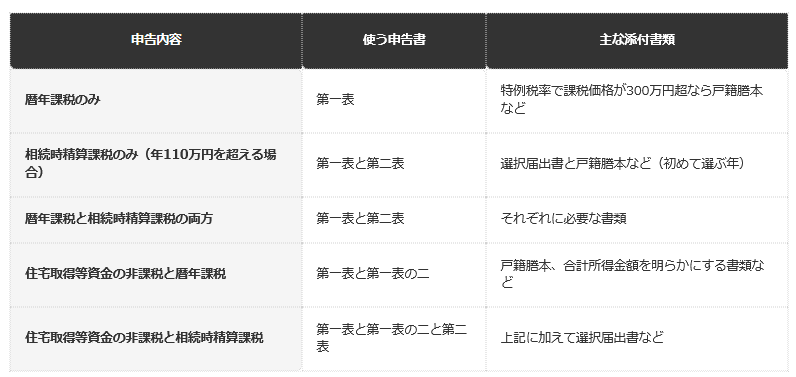
出所:国税庁「【贈与税の申告等】」Q&Aを基にLIMO編集部作成
暦年課税・相続時精算課税の申告
- 暦年課税のみ:使う申告書は第一表です。主な添付書類は、特例税率で課税価格が300万円を超える場合の戸籍謄本などです。
- 相続時精算課税のみ:選んだ贈与者からの贈与が年110万円を超えるときに、第一表と第二表を使います。主な添付書類は、選択届出書と戸籍謄本などです。110万円以下でも、初めて選ぶ年は選択届出書の提出が必要です(単独で提出できます)。
- 暦年課税と相続時精算課税の両方:使う申告書は第一表と第二表です。それぞれに必要な書類を添えます。
住宅取得等資金の非課税を使う申告
- 住宅取得等資金の非課税と暦年課税:使う申告書は第一表と第一表の二です。戸籍謄本や、合計所得金額を明らかにする書類などを添えます。
- 住宅取得等資金の非課税と相続時精算課税:使う申告書は第一表と第一表の二と第二表です。上記に加えて、選択届出書などを添えます。
添付書類のうち、よく出てくるのは戸籍の謄本です。直系尊属から18歳以上の子や孫への贈与で、特例税率を使う場合に、基礎控除110万円を引いた課税価格が300万円を超えるときは、受贈者の氏名、生年月日、贈与者の直系卑属であることがわかる戸籍の謄本または抄本などを出します。
過去の年分に、同じ贈与者からの贈与で、すでにこの書類を出している場合は、重ねて出す必要はありません。申告書第一表の「過去の贈与税の申告状況」欄に、提出した年分と税務署名を書きます。
7. 【編集者の視点】
申告書は、「第一表だけ」と思い込まないことが大切です。相続時精算課税を使うと、第二表が必要になります。住宅取得等資金の非課税を使うと、第一表の二が必要です。どの特例を使うかを先に決めてから、書類をそろえます。
戸籍の謄本は、取り寄せに時間がかかる場合があります。年が明けてから慌てないよう、特例税率を使う贈与があった年は、年内のうちに、必要になるかを確認しておきます。過去に同じ贈与者の分で出していれば、記入欄の記載で済む場合もあります。
申告書の組み合わせは、一見すると複雑です。迷ったときは、国税庁の確定申告書等作成コーナーの案内に沿って入力すれば、必要な様式が示されます。税務署や税理士に確認しながら進めると、書き間違いを防げます。
贈与の申告は、年に一度だけの手続きです。慣れていない方が多く、2月に入ってから「どこへ何を出すのか」と迷いやすいと思います。今年は2月1日も3月15日も月曜日で、繰り下げがありません。例年の感覚で3月16日まで大丈夫、と思い込まないよう、期限の日付を先に手帳へ書き込んでおくのがおすすめです。
日付が10年近く先まで並ぶと、「そんなに先なのか」と感じる方もいると思います。私がこの表を作ったのは、時効まで待つ前提で考えるためではありません。逆に、申告を忘れていたと気づいたときに、いつの分までさかのぼって確認するかを、見える形にしておきたかったからです。
8. 「時効」は2種類ある:課税できる期間は6年、不正があれば7年
「贈与税の時効」と呼ばれるものには、実は性質の違う2つの期間があります。1つは、税務署が申告を直す処分(更正)や、申告がない場合の処分(決定)をできる期間です。もう1つは、決まった税額を請求する国の権利が消える期間です。
まず、更正や決定ができる期間です。国税通則法70条では、原則として法定申告期限から5年です。ただし、贈与税は相続税法37条で特別に定められていて、申告書の提出期限から6年を経過する日までです。
偽りその他不正の行為で税額を免れた贈与税は、7年を経過する日までです。相続税法37条4項に書かれている期間です。「6年たてば大丈夫」と考える人が多いのですが、不正があった場合は、期間が延びます。
次に、徴収権の消滅時効です。国税通則法72条は、国税を徴収する国の権利が、法定納期限から5年間行使されないと、時効で消滅すると定めています。この時効は、納税者が主張しなくても進み、利益を放棄することもできません。
なお、贈与税には、徴収権の時効の進み方に関する特則があります(相続税法37条5項)。このため、実際の期間は、個別の経過で変わります。具体的なケースは、税務署や税理士に確認します。
数え始める日にも注意が必要です。起点は、贈与があった日ではありません。贈与税の申告書の提出期限(翌年2月1日から3月15日の末日)です。たとえば、2026年6月に贈与を受けても、数え始めるのは、申告期限の2027年3月15日です。
9. 編集部の試算:申告期限から6年・7年を経過する日はいつか
期間制限の起点が、申告書の提出期限だと分かったので、令和7年分から令和9年分までを、日付に置き換えます。ここでは、期限の翌日から数えて、6年または7年を経過する日を、編集部で計算しました。
令和7年分は、3月15日が日曜日だったため、期限が2026年3月16日です。6年を経過する日は2032年3月16日、7年は2033年3月16日です。令和8年分は、期限が2027年3月15日で、6年は2033年3月15日、7年は2034年3月15日です。
令和9年分は、2028年2月1日が火曜日、3月15日が水曜日で、期限は2028年3月15日です。6年は2034年3月15日、7年は2035年3月15日になります。
9.1 【贈与税の申告期限と、税務署が更正・決定できる最終日はいつ?令和7年分の目安を日付で確認】
前提条件:申告期限の翌日から数えて6年・7年を経過する日の編集部試算。法令は相続税法37条(2026年4月1日施行時点)2/2
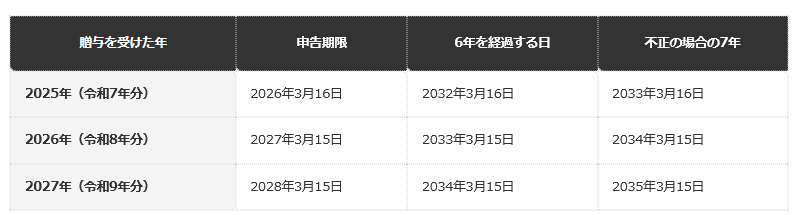
出所:e-Gov法令検索「相続税法」、国税庁「B1-1 贈与税の申告手続」を基にLIMO編集部試算
令和7年分・令和8年分
- 2025年(令和7年分):申告期限は2026年3月16日、更正・決定ができる最終日は2032年3月16日、不正の場合は2033年3月16日です。
- 2026年(令和8年分):申告期限は2027年3月15日、更正・決定ができる最終日は2033年3月15日、不正の場合は2034年3月15日です。
令和9年分
- 2027年(令和9年分):申告期限は2028年3月15日、更正・決定ができる最終日は2034年3月15日、不正の場合は2035年3月15日です。
この表は、「税務署が処分をできる最終日の目安」です。この日を過ぎれば、申告しなくてよいという意味ではありません。休日の扱いや、時効の完成を妨げる事情の有無など、個別の事情で、実際の日付は変わります。
10. 申告しなかった・遅れたときの負担:無申告加算税と延滞税
申告期限までに申告しなかった場合は、本来の贈与税に加えて、加算税がかかります。納税が期限に遅れた場合は、遅れた税額に延滞税もかかります。国税庁の贈与税の案内にも、この2つが書かれています。
無申告加算税の割合は、国税通則法66条が定めています。国税庁は、所得税の案内(No.2024)で、割合を整理しています。通則法は税目に共通する決まりのため、贈与税にも同じ条文が適用されます。ただし、具体的な割合の当てはめは、税務署に確認します。
国税庁の整理では、令和5年分以降(法定申告期限が令和6年1月1日以後)の割合は、次のとおりです。調査の事前通知の前に自主的に期限後申告をした場合は、5%です。調査の事前通知の後で、調査による決定を予知する前の申告は、10%です。調査を受けた後や、決定を受けた場合は、15%です。
税額が大きい場合は、割合が上がります。事前通知の後の申告では、50万円を超え300万円以下の部分が15%、300万円を超える部分が25%です。調査を受けた後や決定では、それぞれ20%、30%になります。
例外もあります。法定申告期限から1か月以内に自主的に期限後申告をし、期限内に申告する意思があったと認められる場合は、無申告加算税がかかりません。納付すべき税金の全額を法定納期限までに納めていることなどが、条件です。
申告はしたものの、実際より少なく申告していた場合は、過少申告加算税がかかります。割合は10%で、自主的に修正申告をした場合は5%です。事実を隠したり仮装したりした場合は、過少申告加算税に代えて、35%の重加算税が課されます。
延滞税は、令和8年1月1日から12月31日までは、納期限の翌日から2か月を経過する日までが年2.8%、それ以後は年9.1%です。税率は毎年見直されるため、期間によって変わります。
10.1 【申告が遅れたときの加算税と延滞税はいくら?調査前の自主的な申告かどうかなど、主な割合を一覧で確認】
無申告加算税(自主的な申告・事前通知後)
- 調査の事前通知前に自主的に期限後申告:無申告加算税は5%です。期限後1か月以内などの条件で、かからない場合があります。
- 事前通知後、決定を予知する前の期限後申告:無申告加算税は10%です。50万円超300万円以下は15%、300万円超は25%です。
無申告加算税(調査後)・延滞税
- 調査を受けた後の期限後申告、決定:無申告加算税は15%です。50万円超300万円以下は20%、300万円超は30%です。
- 納期限に遅れた税額(令和8年):延滞税は年2.8%と年9.1%です。納期限の翌日から2か月を経過する日までと、それ以後で変わります。
11. 【編集者の視点】
加算税と延滞税の表を見ると、遅れた事実だけでなく、どのタイミングで自主的に動いたかで、割合が違うことが分かります。調査の事前通知の前に、自分から期限後申告をした場合は、最も軽い割合です。気づいたら、早く動くことが負担を抑えます。
時効の表と、この表は、セットで読んでください。6年・7年の表は、税務署が処分をできる期間の目安です。その期間内に、税務署が贈与の事実を把握すれば、無申告加算税や延滞税を含めた負担が、求められる可能性があります。
私は、「いつ時効になるか」を調べるより、「今の分を、どう整えるか」を考えるほうが、現実的だと思います。申告漏れに気づいたら、税務署の相談窓口や税理士に、事実関係を整理して相談してください。自分で判断して放置するより、相談したほうが、結果として軽く済むことが多いと考えます。
贈与は、あげる側ともらう側の気持ちが入りやすい話です。だからこそ、日付や金額の記録は、後回しにされがちです。申告の期限は年に一度ですが、記録は、毎年の積み重ねです。この記事の表を、記録を整えるきっかけにしていただければと思います。
※本記事は、編集部が国税庁が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
12. 遅れに気づいたら・多く払いすぎたら:期限後申告、更正の請求、延納
申告を忘れていたと気づいたときは、できるだけ早く、期限後申告をします。国税庁も、期限内に申告を忘れた場合でも、気づいた時点でできるだけ早く申告するよう案内しています。この場合は、期限後申告として扱われます。
反対に、申告したあとで、税額が多すぎたと気づく場合もあります。贈与税の申告書を出した人の更正の請求(税額を減らす請求)は、相続税法32条2項により、法定申告期限から6年以内にできます。通則法の原則は5年ですが、贈与税は6年です。
納税が難しいときは、延納の制度があります。贈与税は、金銭で一度に納めるのが原則です。納付する税額が10万円を超え、金銭で一度に納めることが難しい理由があり、担保を提供できる場合に、5年以内の年賦で納めます。
延納税額が100万円以下で、延納期間が3年以下なら、担保は不要です。延納をすると、利子税がかかります。年6.6%を基準に、特例の割合で計算します。延納申請は、納期限までに、延納申請書を税務署長へ出します。
納付の方法にも、限度があります。クレジットカード納付は、納付できる額が1000万円未満で、カードの決済可能額以下に限られます。スマホアプリ納付とコンビニ納付は、納付税額が30万円以下の場合の手続です。
13. 年内に確認しておきたいこと:贈与の記録と、加算対象期間の変更
申告期限まで、まだ数か月あります。今のうちに、贈与の記録を整えておくと、申告が楽になります。いつ、誰から、いくら、現金で受け取ったのか、口座へ振り込まれたのかを、通帳や契約書で残しておきます。
年内に贈与を受けるかどうかの判断も、この時期の話題です。贈与は、実際に財産が移った日で、年が決まります。年末の駆け込みで失敗しないための注意は、【生前贈与】12月31日ギリギリはNG?年末駆け込み贈与で失敗しないための5つのポイント!「税制改正」持ち戻し期間7年も解説で整理されています。
もう1つ、時期に関わる変更があります。暦年課税の贈与が、相続財産に加算される期間は、令和9年(2027年)1月から、段階的に3年から7年へ延び始めます。令和13年1月1日以降の相続開始では、相続開始前7年以内の贈与が対象です。
110万円以下の贈与は、申告が不要でも、加算対象期間内であれば、相続税の計算で加算されます。贈与の記録は、申告の有無にかかわらず、残しておく意味があります。
家族間の送金と贈与税の関係は、新NISAの家族間送金は贈与税が「バレる」って本当?1800万円を一括でもらうと贈与税「495万5000円」、相続でNISAの非課税が終わる仕組みも解説します 年110万円の非課税枠の使い方、生活費のつもりが課税される境界線、家族名義口座に潜む相続税調査のリスクまで実務目線で整理しますでも扱っています。
14. まとめ
- 贈与税の申告は、もらった人が、贈与を受けた年の翌年2月1日から3月15日までに行います。令和8年分は、2027年2月1日(月)から3月15日(月)です。
- 令和8年10月1日から、全国の税務署の総合窓口の受付時間は、原則として午前9時から午後3時までです。
- 「時効」は、税務署が更正・決定をできる期間で、数え始めるのは贈与した日ではなく、申告書の提出期限です。原則6年で、不正があれば7年です。
- 令和8年分の6年は2033年3月15日、7年は2034年3月15日という編集部の試算ですが、この日を過ぎれば申告しなくてよい、という意味ではありません。
- 申告が遅れた場合は、無申告加算税(自主的なら5%から)と延滞税がかかります。気づいたら早く期限後申告をして、税額が多すぎたら6年以内に更正の請求ができます。
贈与税の「時効」は、待つための仕組みではなく、確認するための目安です。令和7年分から令和9年分の期限と最終日を、先に表で見ておくと、自分の分をどこまで確認すればよいかが、見えてきます。
申告の要否や、加算税の割合、時効の進み方は、個別の事情で変わります。判断に迷う場合は、税務署の相談窓口や税理士に相談してください。
15. よくある質問
15.1 Q. 贈与税の時効は、何年ですか?
A. 税務署が更正や決定をできる期間は、申告書の提出期限から6年を経過する日までです。偽りその他不正の行為で税額を免れた場合は、7年を経過する日までです(相続税法37条)。
15.2 Q. 贈与税の時効は、贈与した日から数えますか?
A. 贈与した日ではありません。贈与税の申告書の提出期限から数えます。贈与を受けた年の翌年2月1日から3月15日までが申告期間で、その期限の翌日から数え始めます。
15.3 Q. 申告しないまま6年たてば、払わなくてよいのですか?
A. 6年は、税務署が更正や決定をできる期間です。この期間内に、税務署が贈与の事実を把握すれば、処分を受ける可能性があります。不正があれば7年です。個別のケースは、税務署や税理士に確認してください。
15.4 Q. 贈与税は、誰が払いますか?
A. 財産をもらった人です。申告も納税も、もらった人が行います。贈与した人にも、相続税法34条4項で、一部の贈与税について連帯して納める責任が生じる場合があります。
15.5 Q. 110万円以下でも、申告は必要ですか?
A. 暦年課税で、1年間にもらった財産の合計が110万円以下なら、贈与税の申告は求められません。ただし、非課税の特例や、相続時精算課税の適用など、手続きが必要になる場合があります。
15.6 Q. 3月15日が土日の場合は、いつまでですか?
A. 提出期限が土曜・日曜・祝日などにあたる場合は、その翌日が期限です。令和7年分は、2026年3月15日が日曜日だったため、3月16日(月)までの受付でした。
15.7 Q. 贈与税の申告書は、どれを使えばよいですか?
A. 暦年課税だけなら第一表です。相続時精算課税を使うなら、第一表と第二表です。住宅取得等資金の非課税を使うなら、第一表の二も必要です。組み合わせは、図解で確認できます。
15.8 Q. 申告が遅れたら、どうすればよいですか?
A. 気づいた時点で、できるだけ早く期限後申告をします。調査の事前通知の前に自主的に申告すれば、無申告加算税は5%です。法定申告期限から1か月以内などの条件を満たすと、かからない場合もあります。
参考資料
- 国税庁「No.4429 贈与税の申告と納税」(令和8年4月1日現在法令等)
- 国税庁「B1-1 贈与税の申告手続」
- 国税庁「【贈与税の申告等】」Q&A(令和7年分)
- 国税庁「No.2024 確定申告を忘れたとき」(令和8年4月1日現在法令等)
- 国税庁「延滞税の割合」
- 国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」
- e-Gov法令検索「相続税法」
- e-Gov法令検索「国税通則法」
齊藤 慧