

3. 分配金のリスクと注意点
毎月決まった額が振り込まれると安心感がありますが、分配金は預金の利息とは仕組みが違います。受け取る前に、次の3点を確認しておきましょう。
3.1 分配金には「普通分配金」と「元本払戻金」がある
日本証券業協会によると、分配金のうち、購入したときの基準価額(個別元本)を上回る部分から支払われるものが「普通分配金」、下回る部分から支払われるものが「元本払戻金(特別分配金)」です。
元本払戻金は、投資したお金の一部が戻ってきているだけで、利益ではありません。そのため税金はかかりませんが、受け取るほど手元に残る投資元本は減っていきます。
どちらにあたるかは、分配金を受け取る時点の基準価額と、自分が購入したときの基準価額との関係で決まります。同じファンドでも、人によって内訳が変わります。
3.2 分配金を払うと、その分だけ基準価額が下がる
分配金は、ファンドの資産から支払われます。分配金が支払われると、その分だけ基準価額は下がります。
世界のベストの分配金を年間に直すと1万口あたり1800円で、基準価額8552円に対する割合は年約21.0%です。運用で得た利益がこれを下回る年は、分配金の一部が資産の取り崩しになり、基準価額が下がっていきます。
また、このファンドの信託報酬は年1.903%(税込)です。分配金とは別に、保有している間はこのコストもかかり続けます。
3.3 分配金の額は変わることがある
分配金の額は、決算ごとに運用会社が決めます。運用の成果や基準価額の水準によっては、引き下げられることもあります。
「今の分配金が続く」という前提で、生活費をすべて分配金に頼る計画を立てるのは避けたほうがよいでしょう。
4. 受け取る場合と受け取らない場合の20年比較
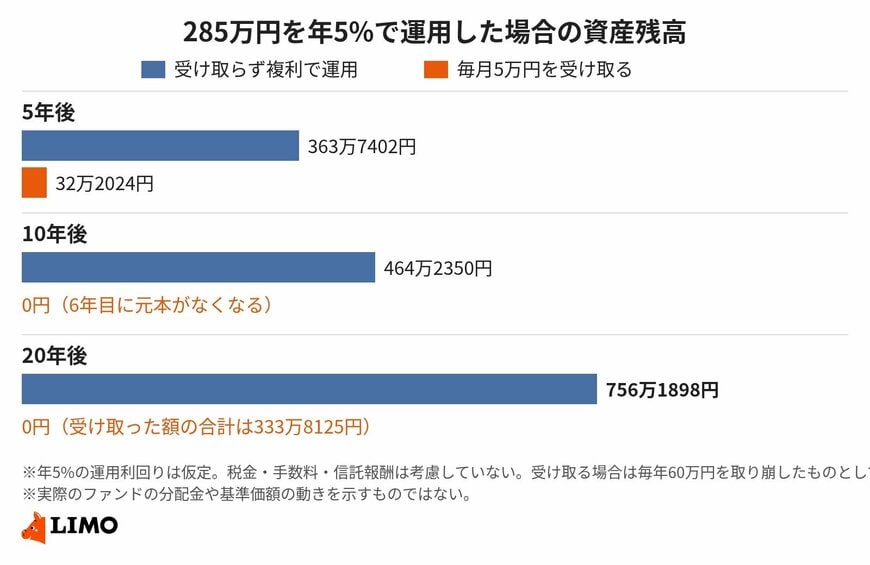
分配金を受け取ると、その分は運用に回らなくなります。285万円を年5%で運用できたと仮定して、20年間の違いを試算しました。
- 分配金を受け取らず、複利で運用した場合:20年後に約756万1898円(税金がかからない場合)
- 毎年60万円(毎月5万円)を受け取り続けた場合:6年目に元本がなくなり、受け取った額の合計は約333万8125円
年5%の運用益に対して、毎年21%にあたる額を受け取り続けると、元本は数年で尽きてしまいます。実際の毎月分配型では、元本が減れば分配金の額も見直されるのが一般的ですが、受け取った分だけ将来の資産が小さくなる点は変わりません。
分配金を受け取り続けると、運用に回るお金がなくなっていく2/2
出所:LIMO編集部作成
5. 毎月分配型が向いている人・向いていない人
ここまでの内容を踏まえると、毎月分配型の投資信託が合うかどうかは、資産を「増やす時期」か「使う時期」かで分かれます。
5.1 資産を増やしたい時期は、受け取らないほうが効率的
現役世代など、これから資産を増やしたい時期は、分配金を受け取らずに運用を続けたほうが、複利の効果で効率よく増やせます。NISAの非課税メリットも使えないため、毎月分配型を選ぶ理由は小さいといえます。
NISAの対象になっている投資信託で運用し、必要になったときに自分で取り崩す方法もあります。
5.2 老後の収入を補うなら、選択肢の一つになる
年金生活に入り、収入の不足を毎月補いたい時期には、決まった時期にお金が入る毎月分配型も選択肢の一つです。自分で売却の手続きをしなくても、定期的に現金を受け取れます。
ただし、分配金の中に元本払戻金が含まれていれば、実質的には資産を取り崩していることになります。運用報告書などで分配金の内訳や基準価額の推移を確認し、資産がどれくらいのペースで減っていくかを把握しておくことが大切です。
6. まとめ
世界のベストの直近の基準価額と分配金で計算すると、毎月5万円の分配金を受け取るには約285万円が必要です。ただし、毎月分配型はNISAでは買えず、普通分配金には20.315%の税金がかかります。
分配金の年間の割合は基準価額に対して約21%と高く、運用益を上回る分は元本の取り崩しにあたります。資産を増やしたい時期は受け取らずに複利で運用し、老後に収入を補う時期に使い方を考えるのが現実的です。
毎月分配型を検討するときは、分配金の額だけでなく、基準価額の推移や分配金の内訳、信託報酬もあわせて確認してみましょう。
参考資料
- 金融庁「NISAを知る:NISA特設ウェブサイト」
- 日本証券業協会「『毎月分配型の投資信託』とは?」
- 国税庁「No.1330 配当金を受け取ったとき(配当所得)」
- インベスコ・アセット・マネジメント「個人投資家の皆さま」
和田 直子


