4. 1000万円を保有したら、受け取れる金額はどのくらい?
配当払出型を保有した場合に受け取れる金額のイメージを、単純な計算で確認してみます。
1000万円を保有した場合の配当相当額のイメージ(年間)3/3
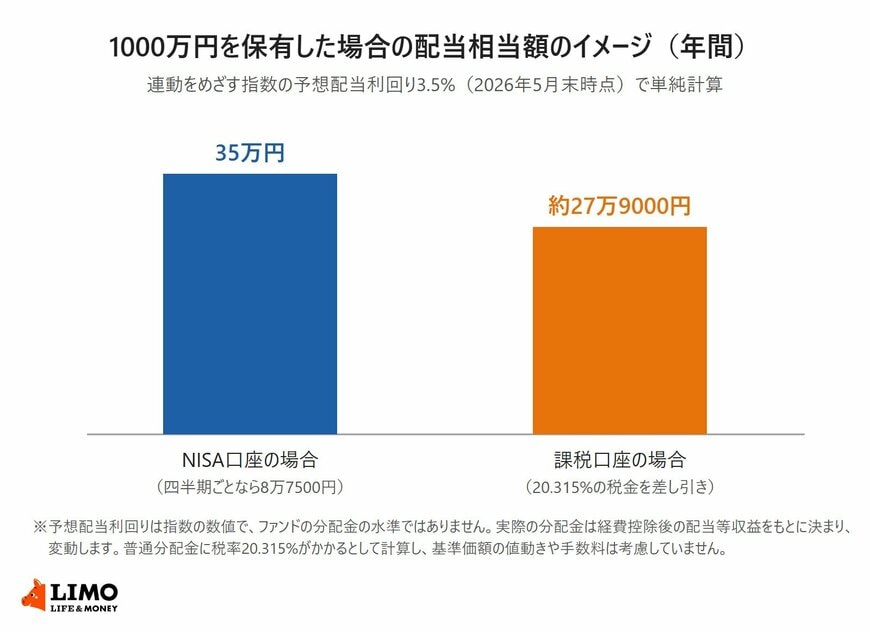
出所:三菱UFJアセットマネジメント「eMAXIS 高配当全世界株式(オール・カントリー)配当払出型・資産成長型〈愛称:オルカン高配当〉」、国税庁「No.1331 上場株式等の配当等に係る申告分離課税制度」をもとにLIMO編集部作成
4.1 予想配当利回り3.5%なら年35万円が目安
連動をめざす指数の予想配当利回り3.5%(2026年5月末時点)を当てはめて単純に計算すると、1000万円を保有した場合の配当相当額は年35万円、四半期ごとに分けると8万7500円です。
ただし、これは指数の予想配当利回りをもとにした目安で、ファンドの分配金の水準ではありません。
実際の分配金は、経費を控除した後の配当等収益をもとに決まり、市況などによって変動します。
4.2 課税口座では分配のたびに税金がかかる
課税口座(特定口座や一般口座)で保有している場合、普通分配金には20.315%の税金がかかります。
年35万円の分配金を受け取ったとすると、税金を差し引いた手取りは約27万9000円です。
NISAの成長投資枠で保有していれば、分配金に税金はかかりません。
一方、資産成長型は分配を抑えるため、課税口座でも分配のたびに税金がかかることはなく、売却して利益が出たときに課税されます。
5. 選ぶ前に知っておきたい注意点
オルカン高配当を検討する場合は、タイプの違いだけでなく、ファンドそのものの特徴やリスクも確認しておく必要があります。
5.1 高配当株に絞る分、投資先は「オルカン」より限られる
オルカン高配当は、全世界の株式の中から高配当の銘柄に絞って投資します。
全世界の株式に幅広く投資する「オルカン」とは投資先の銘柄や業種の構成が異なるため、値動きも同じにはなりません。
5.2 元本は保証されていない
基準価額は、株式市場の相場変動や為替相場の変動などによって上下し、投資元本を割り込むことがあります。
高配当株に投資するファンドであっても、分配金を受け取りながら基準価額が下がり、資産全体が減ることもあります。
5.3 資産成長型でも、定期的に受け取る方法はある
運用会社によると、一部の販売会社では、保有している投資信託を定額・定率で自動的に取り崩すサービスも提供されています。
こうした仕組みを使えば、分配を抑える資産成長型のファンドを保有しながら、定期的に現金を受け取ることもできます。
自分で売却額を決める負担と、分配金の税金や基準価額への影響をあわせて比べてみるとよいでしょう。
6. まとめ:お金をいつ、どう受け取りたいかで考えよう
オルカン高配当の配当払出型は年4回の決算で配当等収益を分配金として受け取るタイプ、資産成長型は年1回決算で分配を抑え、資産の成長を優先するタイプです。
分配金はファンドの資産から支払われ、その分だけ基準価額が下がるため、どちらかが一方的に有利というものではありません。
定期的に現金を受け取りたいのか、当面は資産を増やしたいのか、保有する口座はNISAか課税口座かを整理したうえで、交付目論見書でリスクや費用を確認し、自分の使い方に合うかを判断することが大切です。

参考資料
- 三菱UFJアセットマネジメント「『オルカン高配当』の設定について」
- 三菱UFJアセットマネジメント「eMAXIS 高配当全世界株式(オール・カントリー)配当払出型・資産成長型〈愛称:オルカン高配当〉」
- 三菱UFJアセットマネジメント「eMAXIS 高配当全世界株式(オール・カントリー)配当払出型」
- 三菱UFJアセットマネジメント「eMAXIS 高配当全世界株式(オール・カントリー)資産成長型」
- 国税庁「No.1331 上場株式等の配当等に係る申告分離課税制度」
- 金融庁「NISAを知る」
和田 直子