
「オルカン」の愛称で知られる全世界株式のインデックスファンドを運用する三菱UFJアセットマネジメントから、2026年9月30日に新しいファンド「オルカン高配当」が設定されました。
全世界の高配当株に投資するファンドで、分配金を定期的に受け取る「配当払出型」と、分配を抑えて資産の成長を重視する「資産成長型」の2つのタイプがあります。
同じ指数への連動をめざすファンドでも、お金の受け取り方や税金のかかり方は大きく異なるため、「どちらを選べばよいのか」と迷う人もいるのではないでしょうか。
この記事では、オルカン高配当の仕組みと、配当払出型・資産成長型の違い、分配金の仕組みと税金、受け取れる金額のイメージを整理し、どちらが自分の使い方に合うかを考えるための視点を解説します。
1. オルカン高配当とはどんなファンド?
まずは、オルカン高配当がどのようなファンドなのかを、運用会社の資料をもとに確認します。
1.1 全世界の高配当株に投資するインデックスファンド
オルカン高配当の正式名称は「eMAXIS 高配当全世界株式(オール・カントリー)配当払出型/資産成長型」です。
MSCI オール・カントリー・ワールド・インデックス高配当利回り指数(配当込み、円換算ベース)の値動きに連動する投資成果をめざす、インデックスファンドです。
この指数は、全世界の株式で構成されるMSCI オール・カントリー・ワールド・インデックス(親指数)の中から、配当の持続性・成長性やクオリティなどの基準を通過した銘柄のうち、配当利回りが親指数の1.3倍以上である銘柄で構成されます。
2026年5月末時点で、この指数の予想配当利回りは3.5%とされています。
1.2 「オルカン」とは連動をめざす指数が違う
いわゆる「オルカン」(eMAXIS Slim 全世界株式(オール・カントリー))は、全世界の株式に幅広く分散投資するファンドで、分配を抑える方針をとっています。
オルカン高配当は、その中から高配当の銘柄に絞って投資する点が異なり、運用会社は、資産を「育てる」だけでなく「活かす」ニーズに応えることをめざすとしています。
1.3 費用とNISAの扱い
購入時手数料と換金時の信託財産留保額はなく、保有期間中にかかる運用管理費用(信託報酬)は年0.165%(税込)以内です。
NISAでは、配当払出型・資産成長型ともに成長投資枠の対象で、つみたて投資枠の対象ではありません。
2. 配当払出型と資産成長型は何が違う?
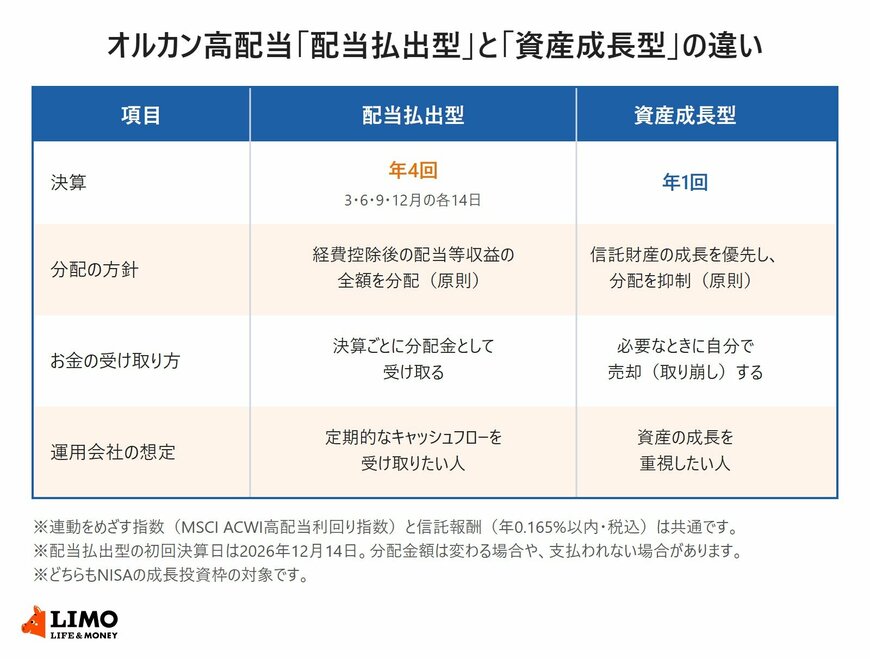
2つのタイプは、連動をめざす指数や信託報酬は共通で、決算の回数と分配の方針が異なります。
オルカン高配当「配当払出型」と「資産成長型」の違い1/3
出所:三菱UFJアセットマネジメント「eMAXIS 高配当全世界株式(オール・カントリー)配当払出型・資産成長型〈愛称:オルカン高配当〉」、三菱UFJアセットマネジメント「『オルカン高配当』の設定について」をもとにLIMO編集部作成
2.1 配当払出型:年4回の決算で分配金を受け取る
配当払出型は、3月・6月・9月・12月の各14日(休業日の場合は翌営業日)の年4回決算を行い、決算時に分配を行います。
分配の方針は、原則として、分配対象額のうち経費等を控除した後の配当等収益の全額を分配するというもので、初回の決算日は2026年12月14日です。
運用会社は、資産を運用しながら活用する局面で、投資成果を定期的なキャッシュフローとして受け取りたい人や、資産を自ら売却することに心理的な抵抗がある人の選択肢になると説明しています。
2.2 資産成長型:年1回決算で分配を抑える
資産成長型は年1回決算で、分配金額の決定にあたっては信託財産の成長を優先し、原則として分配を抑制する方針です。
受け取った配当はファンドの中で再投資されるため、現金が必要なときは、自分で必要な分を売却(取り崩し)することになります。
運用会社は、高配当株への投資に関心があり、中長期的な資産形成をめざしたい人の選択肢になるとしています。
3. 分配金は運用成果に「上乗せ」されるものではない
2つのタイプを比べるうえで押さえておきたいのが、投資信託の分配金の仕組みです。
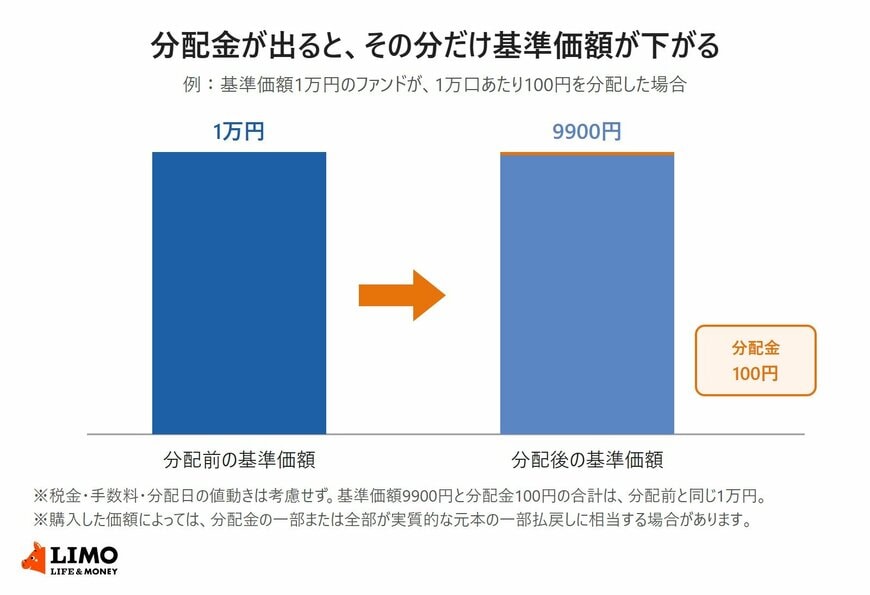
3.1 分配金が出ると、その分だけ基準価額が下がる
分配金は運用成果とは別に上乗せされるものではなく、ファンドの資産の一部から支払われます。
たとえば基準価額1万円のファンドが1万口あたり100円を分配すると、基準価額は9900円になり、受け取った分配金100円と合わせた価値は分配前と変わりません。
運用会社も、分配金があるファンドとないファンドのどちらが優れているというものではないとしています。
3.2 分配金の一部が「元本の払い戻し」になることも
運用状況によっては、分配金の額が変わったり、分配金が支払われなかったりする場合があります。
また、ファンドを購入した価額によっては、分配金の一部または全部が、実質的には元本の一部払い戻しに相当する場合があります。
受け取った分配金がすべて運用で得た利益とは限らない点を理解しておくことが大切です。
3.3 分配金に魅力を感じる人は約半数
三菱UFJアセットマネジメントが「eMAXIS LINE」の友だちを対象に2025年10月30日〜11月6日に実施したアンケート(有効回答数1935名)では、分配金を受け取ることに「とても魅力を感じる」と「多少魅力を感じる」を合わせた割合は50%でした。
魅力を感じると答えた人(984名)に複数回答で目的を尋ねると、「定期的に現金を受け取っている実感や安心感を得る」が61%で最も多くなっています。
なお、この調査は回答者の属性に偏りがあるため、必ずしも正確な結果とならない場合があると注記されています。
3.4 どちらが合うかを考える3つの視点
配当払出型と資産成長型のどちらが合うかは、次の3つの視点で整理すると考えやすくなります。
- 定期的に現金を受け取る必要があるか、それとも当面は資産を増やす時期か
- 必要なときに、自分で売却する額や時期を決めることに負担を感じるか
- NISAの成長投資枠で保有するか、課税口座で保有するか
ここからは、受け取れる金額のイメージと、税金の違い、選ぶ前に知っておきたい注意点を見ていきます。