
国税庁が2025年12月に公表した令和6年分の申告事績によると、亡くなった人は約160万5000人で、相続税の申告書が出されたのは約16万7000人でした。申告書が出された割合は、約10人に1人です。
年の瀬まで、残りは約2か月です。国税庁の案内では、2026年12月31日までに相続が始まる場合、生前の贈与を相続財産に足し戻す期間は、相続開始前3年以内です。2027年1月1日以降は、対象の期間が段階的に延びます。基礎控除との比べ方は、贈与や特例の扱いで、変わります。
この記事では、前半でこの疑問に、国税庁のタックスアンサーと申告事績の公表資料(2026年10月時点)、編集部の試算で答えます。後半では、基礎控除の人数別の金額、人数の数え方の落とし穴、正味の遺産額の出し方を確認します。個別の判断は、税務署や税理士に確認してください。
1. よくある疑問:遺産が基礎控除を少し超えそう。自宅の特例で基礎控除以下になれば、申告は要らない?
「父が亡くなり、母と私と妹の3人が相続人です。遺産は自宅と預貯金で、5200万円ほどです。父は毎年110万円を私に贈与してくれましたが、贈与税はかからず、相続には関係ないと思っていました。基礎控除4800万円を少し超えそうです。自宅の土地の特例を使って基礎控除以下になれば、申告は要らないのでしょうか」。
この疑問は、一人の事情に見えますが、同じ仕組みは、遺産が基礎控除の近くにある人にも当てはまりえます。答えは、次の3点です。
- 贈与税がかからない110万円以下の贈与でも、加算対象期間内なら、相続財産に足し戻します。2026年12月31日までに相続が始まる場合は、相続開始前3年以内です(国税庁)
- 遺産5200万円、葬式費用150万円、3年以内の贈与330万円(110万円×3回)の仮定では、正味の遺産額は5380万円です。基礎控除4800万円を580万円上回ります(編集部試算)
- 小規模宅地等の特例で、土地2000万円の80%(1600万円)が減額できる仮定なら、3780万円で基礎控除以下です。ただし、特例の適用には、申告書の提出が必要です(編集部試算、国税庁)
2. 相続税はいくらから?基礎控除と申告の要否が変わる4つの場合を国税庁の資料と試算で確認
読者の方が気にしそうな「もし」を、国税庁の資料と編集部の試算で確認します。いずれも、ご自身の相続税や申告の要否を確定するものではありません。
- もし、遺産に生前の贈与を足したら:5200万円から葬式費用150万円を引き、贈与330万円を足して、正味の遺産額は5380万円です。基礎控除4800万円を、580万円上回ります(編集部試算)
- もし、小規模宅地等の特例を使ったら:3780万円で、基礎控除4800万円以下になり、課税される遺産は0円です。ただし、申告書の提出が必要です(編集部試算)
- もし、1回目の相続で母が多く取得し、2回目に子2人が相続するなら:基礎控除は、1回目の4800万円から、2回目は4200万円に600万円下がります。配偶者の税額軽減は、2回目には使えません
- もし、2027年1月1日から2030年12月31日までに相続が始まるなら:贈与の持ち戻しは、2024年1月1日から死亡の日までです。2031年1月1日以降は、相続開始前7年以内です
ここからは、この答えの前提になる基礎控除の仕組みを順に確認します。基礎控除の人数別の金額、人数の数え方、正味の遺産額の出し方、引ける費用、贈与の持ち戻し、特例と申告の順です。
3. 相続税はいくらから:基礎控除は3000万円+600万円×法定相続人の数
相続税は、亡くなった人の財産の合計額が、基礎控除額を超えたときに、超えた部分に対してかかります。国税庁のタックスアンサー(令和8年4月1日現在法令等)では、基礎控除額を「3000万円+600万円×法定相続人の数」と案内しています。
つまり、「いくらから」の答えは、一律の金額ではありません。法定相続人が1人増えるごとに、基礎控除額は600万円ずつ増えます。相続人が1人なら3600万円、2人なら4200万円、3人なら4800万円です。
基礎控除額は、生命保険金の非課税限度額と、同じ人数で動きます。死亡保険金には、「500万円×法定相続人の数」の非課税限度額があります。人数が増えると、この2つが同時に増えます。
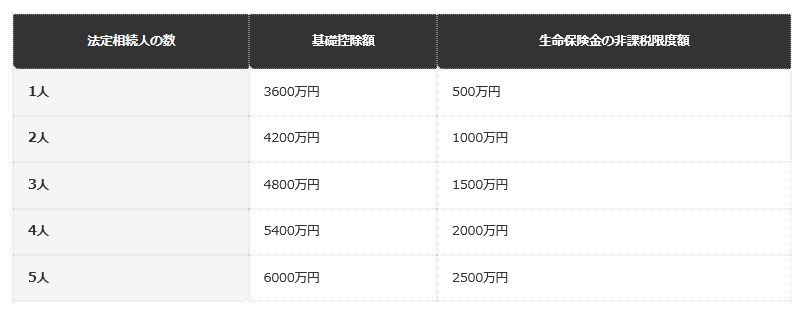
3.1 【相続税はいくらから?法定相続人が1人から5人までの基礎控除額と、死亡保険金の非課税限度額を早見表で確認】
1人から3人まで
- 1人:基礎控除額は3600万円、生命保険金の非課税限度額は500万円です。
- 2人:基礎控除額は4200万円、生命保険金の非課税限度額は1000万円です。
- 3人:基礎控除額は4800万円、生命保険金の非課税限度額は1500万円です。
4人と5人
- 4人:基礎控除額は5400万円、生命保険金の非課税限度額は2000万円です。
- 5人:基礎控除額は6000万円、生命保険金の非課税限度額は2500万円です。
生命保険金の非課税は、受取人が相続人である場合の決まりです。相続人以外の人が受け取った死亡保険金には、非課税の適用がありません。基礎控除額と同じ人数で動くとはいえ、受取人が誰かで、使えるかどうかが変わります。
4. 「法定相続人の数」は実際の人数とは違う:放棄しても減らず、養子には上限がある
基礎控除に使う「法定相続人の数」は、実際に遺産を受け取る人の数ではありません。国税庁は、相続の放棄をした人がいても、その放棄がなかったものとした場合の相続人の数をいう、と案内しています。
たとえば、配偶者と子2人が相続人で、子の1人が相続放棄をした場合も、基礎控除に使う人数は3人のままです。放棄で相続人が実際に2人になっても、基礎控除額は4200万円には下がりません。
養子がいる場合は、人数に上限があります。被相続人に実の子がいる場合は、養子のうち1人までを、法定相続人に含めます。実の子がいない場合は、養子のうち2人までです。
ただし、養子の数を人数に含めることで、相続税の負担を不当に減らす結果になると認められる場合は、その原因となる養子の数は、含められません。養子縁組をして人数を増やす場合は、必ず税務署や税理士に確認します。
一方で、次の人は実の子として扱われ、すべて人数に含まれます。特別養子縁組で養子になっている人、被相続人の配偶者の実の子で被相続人の養子になっている人、そして、亡くなった子に代わって相続人となった孫などの直系卑属です。
この人数は、基礎控除額だけでなく、死亡保険金の非課税限度額と、相続税の総額の計算にも使われます。国税庁のNo.4170は、この3項目が法定相続人の数を基に行われると説明しています。人数の数え違いは、複数の計算に同時に影響します。
5. 【編集者の視点】
「放棄すれば人数が減る」という誤解は、起こりやすいと思います。相続放棄は、借金などを引き継がないための手続きで、基礎控除の人数を変える効果はありません。放棄を考える場合でも、基礎控除は、放棄がなかったものとして数えます。
養子の上限は、実の子がいるかどうかで、1人か2人かが変わります。養子縁組が絡む場合は、家族の事情を整理して、専門家に確認するのが安全です。
人数を数える前に、まず戸籍で、相続人が誰かを確認します。そのうえで、放棄があっても数える、養子には上限がある、という2つの数え方の決まりを当てはめます。
相続税というと、「うちは資産家ではないから関係ない」と考える方が多いと思います。ただ、自宅の土地と建物、預貯金、生命保険を足していくと、人数によっては基礎控除の近くまで来ることがあります。まずは、この表で、ご家族の人数に当てはめてみてください。数字を見てから、必要かどうかを考えれば十分です。
表の例のように、少額だと思っていた贈与が、判定に入ってくることがあります。「毎年110万円以内にしていたから大丈夫」と思い込むと、後で驚くかもしれません。いつ、誰に、いくら渡したのかを、通帳や手帳に残しておいてください。記録があれば、相続のときに家族が数え直す手間が、大きく減ります。
6. 遺産の「総額」ではなく「正味の遺産額」で比べる:生命保険金・葬式費用・債務・贈与の足し引き
基礎控除と比べる金額は、通帳や不動産の評価額の合計ではありません。国税庁は、「正味の遺産額」と呼んでいます。遺産総額と、相続時精算課税の適用を受けた財産の合計額から、非課税財産、葬式費用、債務を引き、そこに、加算対象となる暦年課税の贈与を足した額です。
死亡保険金は、被相続人が保険料を負担していたものなら、相続で取得したものとみなされ、課税の対象です。ただし、受取人が相続人であれば、「500万円×法定相続人の数」までは非課税で、超えた部分だけが、正味の遺産額に加わります。
では、3人家族を例に、判定の流れを数字に置き換えます。配偶者と子2人で、法定相続人は3人、基礎控除額は4800万円です。自宅の土地と建物の評価額が2400万円、預貯金が2800万円で、合計5200万円とします。
生命保険金は1500万円を受け取りましたが、非課税限度額が1500万円なので、課税の対象は0円です。葬式費用は150万円かかりました。亡くなる前の3年以内に、子へ110万円ずつ3回の贈与があり、合計330万円とします。
ここで見落としやすいのが、贈与です。国税庁は、加算対象期間内の贈与は、贈与税がかかったかどうかに関係なく加算し、基礎控除額110万円以下の贈与も加算すると案内しています。「非課税の範囲内だったから関係ない」とはなりません。
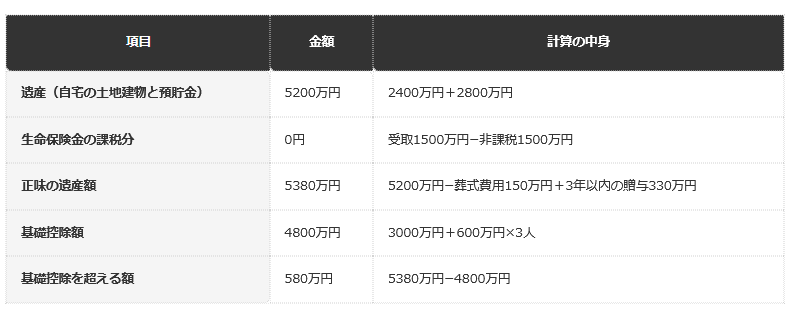
6.1 【3人家族なら遺産はいくらまで?正味の遺産額と基礎控除額の比べ方を、試算の例で確認】
前提条件:配偶者と子2人(法定相続人3人)、2026年12月31日までの相続開始。金額は編集部の仮定による試算2/2
出所:国税庁「No.4102 相続税がかかる場合」、同「No.4161 贈与財産の加算と税額控除(暦年課税)」を基にLIMO編集部試算
遺産と生命保険金
- 遺産(自宅の土地建物と預貯金):5200万円です。自宅2400万円と預貯金2800万円を足します。
- 生命保険金の課税分:0円です。受取1500万円から、非課税1500万円を引きます。
正味の遺産額と基礎控除額
- 正味の遺産額:5380万円です。5200万円から葬式費用150万円を引き、3年以内の贈与330万円を足します。
- 基礎控除額:4800万円です。3000万円に、600万円×3人を足します。
- 基礎控除を超える額:580万円です。5380万円から4800万円を引きます。
この例では、正味の遺産額が基礎控除額を580万円上回るため、相続税の申告と納税が必要になります。贈与の330万円を足さなければ、正味の遺産額は5050万円で、同じく基礎控除を上回ります。贈与がなければ下回る、という例もあります。
数字は仮定の例で、評価額や葬式費用、債務は、家庭ごとに異なります。債務は、被相続人が納めるべきだった未払いの税金なども含まれます。個別の判定は、国税庁の「相続税の申告要否判定コーナー」で目安を確認し、税務署や税理士にも確認してください。
7. 引ける費用と引けない費用:葬式費用、債務、相続税がかからない財産
正味の遺産額を出すときに引ける費用には、決まりがあります。国税庁のNo.4129では、相続人や包括受遺者が負担した葬式費用を、遺産総額から差し引けると案内しています。ただし、何でも引けるわけではありません。
引ける葬式費用は、火葬や埋葬、納骨にかかった費用、遺体や遺骨の回送の費用、お通夜など葬式の前後に通常欠かせない費用、お寺への読経料などのお礼です。
一方で、香典返しにかかった費用、墓石や墓地の買い入れ・借り入れの費用、初七日など法事の費用は、葬式費用に含まれません。表の例で葬式費用を150万円としたのは、引ける範囲のみを数えた仮定です。
債務も引けます。No.4126によると、引ける債務は、被相続人が死亡したときに現にあった借入金や未払金などで、確実と認められるものです。被相続人に課される所得税などの税金が、死亡後に納付されるものも、債務として引けます。
引けないものもあります。相続人などの責任で納めることになった延滞税や加算税は、引けません。被相続人が生前に買ったお墓の未払代金のように、非課税財産に関する債務も、引けません。
そもそも、相続税がかからない財産もあります。No.4108では、墓地や墓石、仏壇、仏具など日常礼拝をしている物を挙げています。ただし、骨とう的価値があるなど投資の対象となるものは、課税されます。
死亡保険金や死亡退職金のうち、500万円に法定相続人の数を掛けた金額までの部分も、非課税です。また、申告期限までに、国や地方公共団体、認定NPO法人などへ寄附した財産も、相続税がかかりません。
非課税の対象は、国税庁の案内で、日常礼拝をしている物とされています。相続のあとに新しく買う場合の扱いは、個別の事情で変わるため、税務署に確認してください。
8. 2026年12月31日と2027年1月1日の境目:贈与の持ち戻しが3年から段階的に延びる
年末が近づくこの時期は、贈与の持ち戻し期間の切り替わりに注意が必要です。国税庁は、被相続人の相続開始日に応じた加算対象期間を、次のように示しています。
2026年12月31日までに相続が始まる場合は、相続開始前3年以内です。2027年1月1日から2030年12月31日までは、2024年1月1日から死亡の日までです。2031年1月1日以降は、相続開始前7年以内になります。
2027年1月2日以後の相続開始では、相続開始前3年超の期間に受けた贈与について、合計で100万円までは加算されない取り扱いもあります。贈与の記録は、金額が小さくても、残しておく意味があります。
国税庁のNo.4161にある例を使って、持ち戻しの差を確かめます。子が親から、相続開始日の6年前に300万円、4年前に200万円、2年前に200万円、1年前に100万円の贈与を受けていたとします。
2026年12月31日までに相続が始まる場合は、3年以内の贈与が対象です。2年前の200万円と1年前の100万円で、持ち戻しは300万円です。
2031年1月1日以降の相続では、7年以内が対象です。3年以内の300万円に加えて、3年を超える4年前の200万円と6年前の300万円が入ります。この500万円からは、総額100万円まで加算されないため、400万円です。持ち戻しは、合計で700万円になります。
同じ贈与でも、相続が始まる時期によって、持ち戻しは300万円から700万円まで変わります。この計算は、贈与の時期を仮定した例です。実際の加算額は、贈与の日付と相続開始日で決まります。
切り替わりの前後で、持ち戻しの対象になる贈与の範囲が変わります。同じ内容の贈与でも、相続が起きる日で、基礎控除との比較に入るかどうかが変わる場合があります。年末の駆け込み贈与については、【生前贈与】12月31日ギリギリはNG?年末駆け込み贈与で失敗しないための5つのポイント!「税制改正」持ち戻し期間7年も解説でも扱っています。
9. 基礎控除以下でも申告が必要になる場合:小規模宅地等の特例と配偶者の税額軽減
「基礎控除以下なら申告はいらない」と考えるのは、半分は正しく、半分は注意が必要です。特例を使って基礎控除以下になる場合は、特例の適用を受けるために、相続税の申告書を出す必要があります。
代表的なのが、小規模宅地等の特例です。亡くなった人や、生計を一にしていた親族が住んでいた宅地は、要件を満たすと、330平方メートルまでの部分の評価額が80%減ります。国税庁は、特例の適用を受けるには、相続税の申告書に適用を受ける旨を記載し、明細書などを添付する必要があると案内しています。
先ほどの例で、自宅の土地の評価額2000万円に、80%の減額が使えるとします。減額は1600万円で、正味の遺産額は5380万円から3780万円に下がります。基礎控除額4800万円を下回り、相続税は0円ですが、申告書の提出が必要です。
9.1 【自宅の特例を使うと申告は不要?基礎控除以下になっても申告が必要な例を、小規模宅地等の特例で確認】
特例の効果
- 特例を使わない場合の正味の遺産額:5380万円です。基礎控除額4800万円を、580万円上回ります。
- 特例による減額:1600万円です。土地2000万円に、80%の減額を適用します。
- 特例を使った後の正味の遺産額:3780万円です。5380万円から1600万円を引きます。
基礎控除との比較と申告
- 基礎控除額:4800万円です。3000万円に、600万円×3人を足します。
- 課税される遺産:0円です。3780万円は、4800万円以下です。
- 相続税の申告:必要です。特例を使わない場合は基礎控除額を超えるため、特例の適用には、申告書の提出が必要です。
配偶者の税額軽減も、同じ考え方です。配偶者が実際に取得した正味の遺産額が、1億6000万円か、配偶者の法定相続分相当額のどちらか多い金額までなら、配偶者に相続税はかかりません。ただし、この軽減を受けるときも、税額軽減の明細を記載した申告書の提出が必要です。
どちらの特例も、申告期限までに遺産が分割されていることが原則です。分割が間に合わない場合は、申告書に「申告期限後3年以内の分割見込書」を添付するなどの手続きがあります。申告期限は、相続の開始を知った日の翌日から10か月以内です。
10. 【編集者の視点】
基礎控除の表を見て、「自分の家は下回るから大丈夫」と判断するのは、早いと思います。自宅の土地に特例を使う場合は、基礎控除以下でも、申告書の提出が必要になります。表の4800万円は、申告の要否を決める線ではなく、課税される遺産が出るかどうかの線です。
また、特例が使えるかどうかは、住んでいた家族や、取得する人の要件で決まります。要件を満たさないと、減額がなくなり、課税される遺産が出る場合があります。特例を前提にした判断は、必ず税務署や税理士に確認してください。
遺産の合計が基礎控除に近い方ほど、財産の一覧と、贈与の記録を、早めに整えておくのがおすすめです。評価額が分からない不動産は、税理士に相談すると、判定が早く進みます。
相続の話は、家族が元気なうちほど切り出しにくいものです。ただ、数字が先にあると、話し合いが始めやすくなります。この記事の表で、まず人数ごとの基礎控除を見て、財産の一覧を一緒に作ってみてください。一覧があるだけで、いざというときの負担が大きく変わります。
※本記事は、編集部が国税庁が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
11. 親が2人とも亡くなる場合:2回目の相続は、基礎控除が小さくなる
相続は、1回で終わらない場合があります。たとえば、父が亡くなり、配偶者の母と子2人が相続人になるのが1回目です。その後、母が亡くなり、子2人が相続人になるのが2回目です。基礎控除は、それぞれの相続で、別に計算します。
1回目の法定相続人は、母と子2人の3人です。基礎控除額は、3000万円+600万円×3人で、4800万円です。2回目は、子2人だけになります。基礎控除額は、3000万円+600万円×2人で、4200万円です。
人数が1人減るため、基礎控除は600万円小さくなります。1回目で遺産を母がまとめて受け取り、2回目に子へ移ると、財産が基礎控除の4200万円を超える場合があります。
配偶者の税額軽減は、配偶者がいない2回目には使えません。1回目に軽減の範囲で母が多く取得すると、1回目の相続税は抑えられても、2回目でまとめて課税される可能性があります。
どちらの回で、誰がどれだけ受け取るかは、家族の事情で変わります。1回目の遺産分割を決める前に、2回目の基礎控除も計算に入れて、税理士に相談しておくと、見通しが立ちます。
12. 申告書が出される割合は約10人に1人:期限は10か月、要否は判定コーナーで確認
国税庁の令和6年分の申告事績では、相続税の申告書が出された人数は、亡くなった人約160万5000人のうち約16万7000人でした。基礎控除が3000万円+600万円×人数であるため、多くの家庭は、課税の対象にならない水準にあります。
とはいえ、「約10人に1人」は、平均の話です。不動産の評価額が高い地域に住んでいる場合や、生前の贈与が多い場合は、基礎控除を超えやすくなります。自分の家は、平均ではなく、自分の財産と人数で判定します。
申告と納税の期限は、被相続人が亡くなったことを知った日の翌日から10か月以内です。通常は、亡くなった日の翌日から数えます。期限に遅れると、無申告加算税や延滞税がかかる場合があります。
国税庁には、財産の金額などを入力して、申告のおおよその要否を判定できる「相続税の申告要否判定コーナー」があります。目安の確認に使えますが、特例の適用や評価額の判断は、税務署や税理士に確認してください。
13. 年内に確認しておきたいこと:財産の一覧、人数、贈与の記録
基礎控除との比較は、財産の一覧がないと始まりません。通帳、不動産の固定資産税の通知書、保険証券、有価証券の報告書を集めて、いつの時点でいくらかを一覧にします。評価額の考え方は財産ごとに異なるため、一覧の段階では、まず把握を優先します。
次に、法定相続人の数を数えます。配偶者、子、孫(亡くなった子の代わり)、養子の有無を確認し、放棄をする人がいても、数は変わらない点を、基礎控除の人数に反映させます。
贈与の記録も、整えておきます。2026年12月31日までに相続が始まる場合は、相続開始前3年以内の贈与が持ち戻しの対象です。2027年1月1日以降は、2024年1月1日からの贈与も、対象に入ります。
相続が起きたあとは、不動産の名義変更も必要になります。相続登記の義務化については、放置すると最大10万円の過料?【相続登記義務化】過去に相続したものも対象に。猶予期限は約半年《2027年3月31日まで》で整理されています。
14. まとめ
- 相続税の基礎控除は、3000万円+600万円×法定相続人の数です。1人なら3600万円、3人なら4800万円、5人なら6000万円です。
- 法定相続人の数は、放棄した人も数えます。養子は、実の子がいれば1人まで、いなければ2人までです。
- 基礎控除と比べるのは「正味の遺産額」です。死亡保険金の非課税(500万円×人数)、葬式費用、債務を引き、加算対象の贈与を足します。
- 2026年12月31日までの相続は、贈与の持ち戻しが相続開始前3年以内です。2027年1月1日以降は、2024年1月1日から死亡の日までに広がります。
- 特例を使って基礎控除以下になる場合は、申告書の提出が必要です。期限は、亡くなったことを知った日の翌日から10か月以内です。
「いくらから」の答えは、人数と、何を足し引きするかで決まります。まずは、自分の家の人数で基礎控除額を出し、財産の一覧を作って比べてみてください。
申告の要否や特例の適用、財産の評価額は、個別の事情で変わります。判断に迷う場合は、税務署の相談窓口や税理士に相談してください。
15. よくある質問
15.1 Q. 相続税は、いくらから払うのですか?
A. 正味の遺産額が、基礎控除額(3000万円+600万円×法定相続人の数)を超えたときに、超えた部分に対してかかります。法定相続人が1人なら3600万円、2人なら4200万円、3人なら4800万円です。
15.2 Q. 相続放棄をした人は、法定相続人の数に入りますか?
A. 入ります。法定相続人の数は、相続の放棄がなかったものとした場合の相続人の数です。放棄した人がいても、基礎控除額は下がりません。
15.3 Q. 養子は、何人まで法定相続人の数に入りますか?
A. 被相続人に実の子がいる場合は1人まで、いない場合は2人までです。特別養子縁組の養子など、実の子として扱われる人は、すべて人数に含まれます。
15.4 Q. 生命保険金は、基礎控除に含まれますか?
A. 基礎控除とは別に、「500万円×法定相続人の数」の非課税限度額があります。受取人が相続人の場合に使えます。限度額を超えた部分が、正味の遺産額に加わります。
15.5 Q. 毎年110万円以内の贈与なら、相続税には関係しませんか?
A. 関係する場合があります。加算対象期間内の贈与は、贈与税がかかったかどうかに関係なく、相続税の計算に加算されます。110万円以下の贈与も、含まれます。
15.6 Q. 基礎控除以下なら、申告は不要ですか?
A. 特例を使わずに基礎控除以下なら、原則として申告は不要です。小規模宅地等の特例や配偶者の税額軽減を使う場合は、基礎控除以下でも、申告書の提出が必要です。
15.7 Q. 相続税の申告期限は、いつですか?
A. 被相続人が亡くなったことを知った日の翌日から10か月以内です。通常は、亡くなった日の翌日から数えます。個別の期限は、税務署に確認してください。
15.8 Q. 申告が必要かどうか、目安を知る方法はありますか?
A. 国税庁の「相続税の申告要否判定コーナー」で、財産の金額などを入力すると、おおよその要否を確認できます。評価額や特例の判断は、税務署や税理士に確認してください。
15.9 Q. 香典返しや法事の費用は、遺産から引けますか?
A. 引けません。国税庁は、香典返しの費用、墓石や墓地の買い入れの費用、初七日など法事の費用を、葬式費用に含まれないものとしています。火葬や通夜、読経料などは、引ける葬式費用です。
15.10 Q. 親が2人とも亡くなる場合、基礎控除は変わりますか?
A. 変わります。基礎控除は、相続のたびに、そのときの法定相続人の数で計算します。配偶者と子2人なら4800万円ですが、2回目に子2人だけになると4200万円です。
15.11 Q. 2027年以降の相続では、贈与の持ち戻しはどうなりますか?
A. 2027年1月1日から2030年12月31日までは、2024年1月1日から死亡の日までが対象です。2031年1月1日以降は、相続開始前7年以内になります。個別の贈与の扱いは、税務署に確認してください。
参考資料
- 国税庁「No.4152 相続税の計算」(令和8年4月1日現在法令等)
- 国税庁「No.4102 相続税がかかる場合」(令和8年4月1日現在法令等)
- 国税庁「No.4170 相続人の中に養子がいるとき」(令和8年4月1日現在法令等)
- 国税庁「No.4114 相続税の課税対象になる死亡保険金」(令和8年4月1日現在法令等)
- 国税庁「No.4129 相続財産から控除できる葬式費用」(令和8年4月1日現在法令等)
- 国税庁「No.4126 相続財産から控除できる債務」(令和8年4月1日現在法令等)
- 国税庁「No.4108 相続税がかからない財産」(令和8年4月1日現在法令等)
- 国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」(令和8年4月1日現在法令等)
- 国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」(令和8年4月1日現在法令等)
- 国税庁「No.4158 配偶者の税額の軽減」(令和8年4月1日現在法令等)
- 国税庁「令和6年分 相続税の申告事績の概要」(令和7年12月)
齊藤 慧