3. 債券中心の投資信託がつみたて投資枠で買えると何が変わる?
債券中心やバランス型の投資信託が選べるようになると、つみたて投資枠の中でも値動きの大きさを調整しやすくなります。
3.1 値動きを抑えた積立の選択肢が増える
一般に、債券は株式に比べて価格の変動が小さい傾向があります。
これまでつみたて投資枠では、指数に連動しない投資信託でも株式の割合が50%を超えている必要があったため、値動きを抑えた商品の選択肢は限られていました。
改正によって、株式の比率を低めにした投資信託も対象になり得るため、年齢やリスクの取り方に合わせた積立がしやすくなります。
3.2 取り崩しの場面で定期売却サービスが使いやすくなる可能性
60代・70代になると、資産を増やすことに加えて、生活費などに充てるために少しずつ取り崩すことも考える時期に入ります。
定期売却サービスは、保有する投資信託を決まった時期に決まった金額や割合で売却し、受け取れる仕組みです。
これまで手数料を取れなかったつみたて投資枠でも、定期売却サービスに限って手数料が認められたことで、金融機関がサービスを提供しやすくなる可能性があります。
4. 利用する前に確認しておきたい注意点
選択肢が広がる一方で、仕組みを理解しないまま商品を選ぶと、思っていた値動きと違うこともあります。
4.1 債券にも値下がりのリスクがある
債券は株式より値動きが小さい傾向がありますが、金利が上がると債券の価格は下がるのが一般的です。
また、海外の債券に投資する投資信託では、為替の変動によって円での価値が上下します。
「債券中心だから元本が減らない」というわけではない点を押さえておきましょう。
4.2 対象商品は金融庁の一覧で確認する
改正後の基準を満たす投資信託であっても、つみたて投資枠で買えるのは、運用会社が金融庁に届け出た商品です。
対象となる投資信託は、金融庁が「つみたて投資枠対象商品」として一覧を公表しているので、気になる商品が対象かどうかを確かめてから選ぶと安心です。
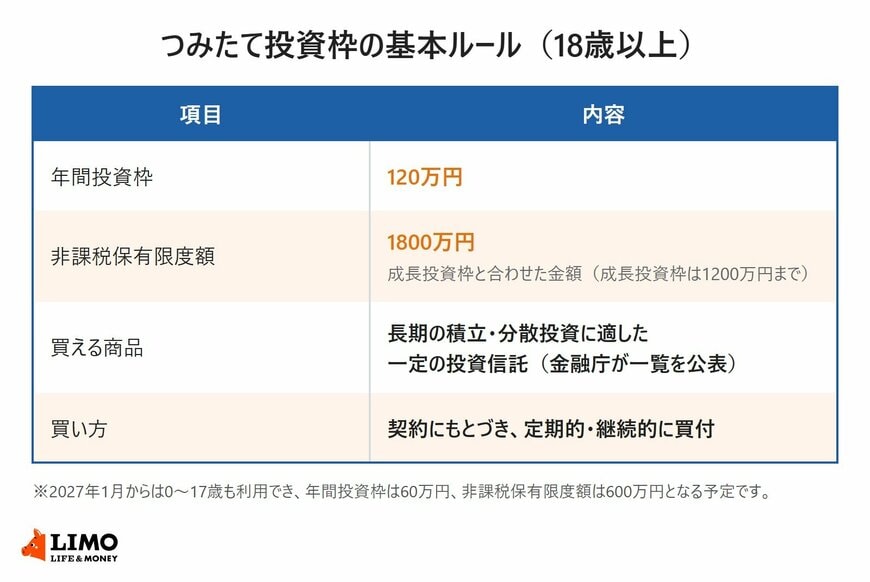
つみたて投資枠の年間投資枠は120万円で、非課税保有限度額は成長投資枠と合わせて1800万円(成長投資枠は1200万円まで)です。
買い方は、契約にもとづいて定期的・継続的に買い付ける方法に限られます。
4.3 定期売却サービスの有無や手数料は金融機関ごとに違う
今回の改正は、定期売却サービスの手数料を取れるようにしたもので、すべての金融機関がサービスを提供するとは限りません。
利用を考える場合は、取引している金融機関がサービスを扱っているか、手数料がかかるか、いくらかかるかを事前に確認しておきましょう。
4.4 2027年1月からは0〜17歳も利用できるようになる
令和8年度税制改正では、2027年1月からつみたて投資枠の年齢要件をなくし、0〜17歳も利用できるようにすることも予定されています。
0〜17歳の間は、年間投資枠が60万円、非課税保有限度額が600万円で、12歳以降は子の同意などの要件を満たせば払い出しもできます。
孫のための資産づくりを考えている人は、あわせて押さえておくとよいでしょう。
5. まとめ:つみたて投資枠の選択肢を、自分の年代に合わせて見直そう
2026年4月から、つみたて投資枠では債券中心やバランス型の投資信託も対象になり得るようになり、定期売却サービスに限って手数料も認められました。
金融庁の調査では、60歳以上はNISA口座の約3割を占める一方、つみたて投資枠の買付額に占める割合は約2割にとどまっています。
値動きの大きさや取り崩しの方法に不安があってつみたて投資枠を使いきれていなかった人は、金融庁の対象商品の一覧や取引先の金融機関のサービスを確かめ、自分の年代に合った使い方を考えてみてはいかがでしょうか。

参考資料
- 金融庁「「非課税口座に受け入れることができる上場株式等の範囲に関する基準」の一部改正について」
- 金融庁「令和8(2026)年度税制改正について」
- 金融庁「アクセスFSA 2026年2月号「令和8年度税制改正の大綱」の概要」
- 金融庁「NISA口座の利用状況に関する調査結果(令和8年6月末時点)の公表について」
- 金融庁「つみたて投資枠対象商品」
- 金融庁「NISAを知る」
- 財務省「NISAのつみたて投資枠の拡充(令和8年度改正)」
和田 直子