
NISAのつみたて投資枠は、これまで株式を中心に運用する投資信託が対象でした。
2026年4月1日、金融庁がつみたて投資枠の対象商品の基準を改正し、債券を中心に運用する投資信託やバランス型の投資信託も対象になり得るようになりました。
あわせて、対象となる指数の追加や、定期売却サービスの手数料に関するルールも変わっています。
値動きの大きさが気になって積立をためらっていた人や、これから資産を少しずつ取り崩していく60代・70代にとっては、選択肢が広がる変更といえます。
この記事では、2026年4月から変わったつみたて投資枠の3つのルールと、金融庁の最新調査で見る60歳以上のNISAの使い方、利用する前に確認しておきたい注意点を解説します。
1. 2026年4月から変わった、つみたて投資枠の3つのルール
今回の改正は、令和8年度税制改正の大綱を受けて、つみたて投資枠で買える商品や手数料の基準を見直したものです。
2026年4月から変わったつみたて投資枠のルール1/3
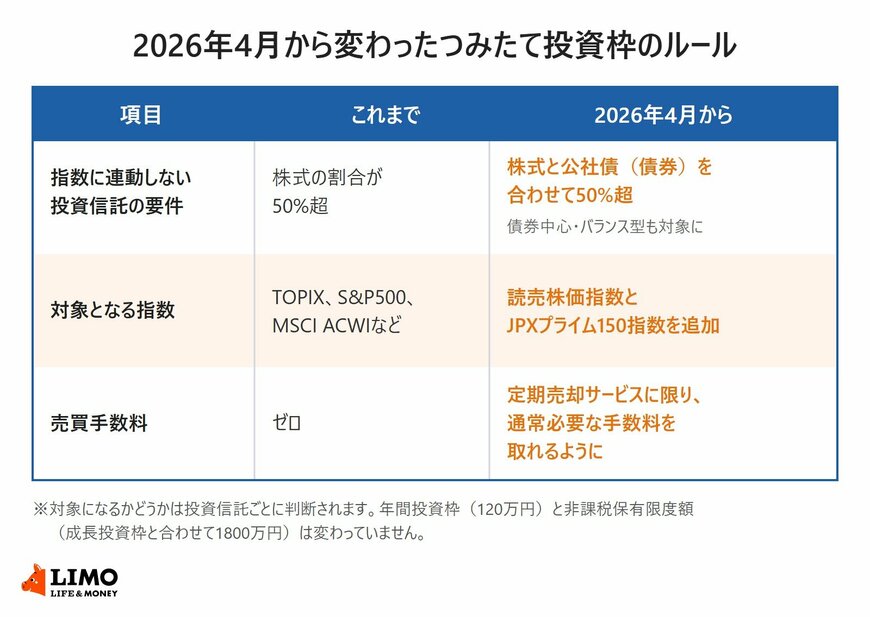
出所:金融庁「「非課税口座に受け入れることができる上場株式等の範囲に関する基準」の一部改正について」、金融庁「令和8(2026)年度税制改正について」をもとにLIMO編集部作成
変わったのは、次の3点です。
- 指数に連動しない投資信託の要件が「株式の割合が50%超」から「株式と公社債(債券)を合わせて50%超」に広がった
- 対象となる指数に、読売株価指数とJPXプライム150指数が加わった
- 売買手数料はゼロが原則のまま、定期売却サービスに限って手数料を取れるようになった
一方、年間投資枠の120万円と、成長投資枠と合わせた非課税保有限度額の1800万円は変わっていません。
1.1 債券中心・バランス型の投資信託も対象に
つみたて投資枠で買える投資信託には、特定の指数に連動する「インデックス型」と、運用担当者の判断で運用する「アクティブ型」などがあります。
このうち指数に連動しない投資信託は、これまで運用資産に占める株式の割合が50%を超えていることが条件でした。
改正後は、株式と公社債を合わせて50%を超えていればよくなり、債券を中心に運用する投資信託や、株式と債券を組み合わせたバランス型の投資信託も対象になり得ます。
金融庁は、リスクを取ることに慎重な若い世代や高齢の世代が投資の第一歩を踏み出せるよう、選択肢を充実させるねらいを示しています。
1.2 読売株価指数とJPXプライム150指数が追加
指数に連動するインデックス型の投資信託は、金融庁が指定した指数に連動するものに限られます。
今回、国内の株価指数として、読売株価指数(読売333)とJPXプライム150指数が新たに指定されました。
これにより、2つの指数に連動する投資信託も、つみたて投資枠の対象として設定できるようになります。
1.3 定期売却サービスに限り手数料を取れるように
つみたて投資枠では、これまで売買手数料はゼロとされてきました。
改正後は、保有する投資信託を定期的に売却して受け取れる「定期売却サービス」に限って、サービスに通常必要と認められる手数料を金融機関が取れるようになりました。
資産を運用しながらその成果を少しずつ受け取りたい人に向けて、金融機関がサービスを用意しやすくするための見直しです。
2. 60代・70代はNISAをどれくらい使っている?
今回の改正が60代・70代にどう関わるかを考えるために、金融庁が2026年10月2日に公表した「NISA口座の利用状況調査(2026年6月末時点)」を見てみましょう。
2.1 NISA口座の約3割は60歳以上
2026年6月末時点のNISA口座数は3048万850口座で、2025年12月末から8.1%増えました。
このうち60歳代は435万5591口座、70歳代は320万4618口座、80歳代以上は163万4484口座で、60歳以上を合わせると919万4693口座と全体の30.2%を占めます。
2.2 つみたて投資枠の買付額では60歳以上は約2割
一方、2026年1月から6月までの買付額を投資枠ごとに見ると、60歳以上の使い方には特徴があります。
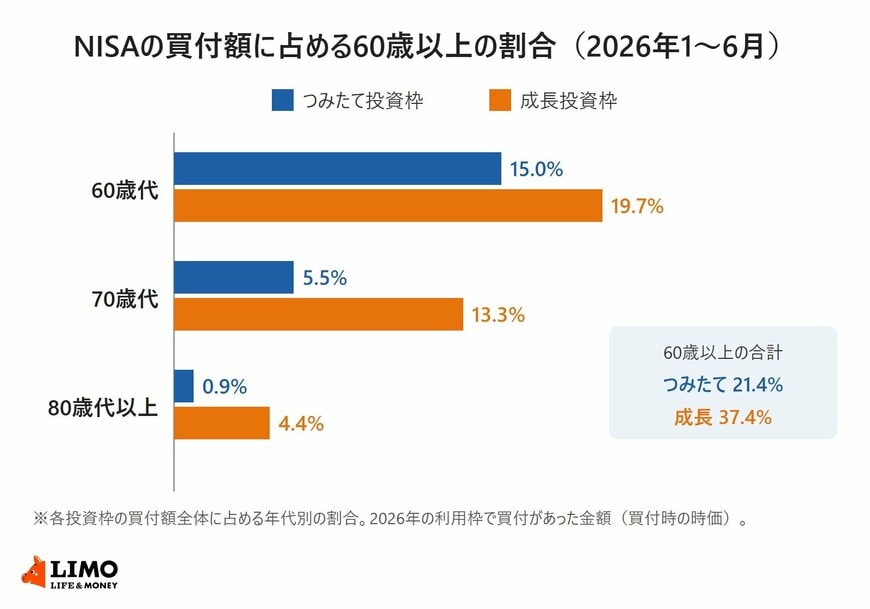
つみたて投資枠の買付額に占める割合は、60歳代が15.0%、70歳代が5.5%、80歳代以上が0.9%で、60歳以上の合計は21.4%です。
成長投資枠では、60歳代が19.7%、70歳代が13.3%、80歳代以上が4.4%で、60歳以上の合計は37.4%にのぼります。
60歳以上は、つみたて投資枠よりも成長投資枠の買付額で存在感が大きく、とくに70歳代ではその差が2倍以上です。
なお、2026年1月から6月までのNISA全体の買付額は13兆8214億円で、そのうちつみたて投資枠は3兆6637億円でした。
2.3 自分に合う使い方を考えるための3つの視点
今回の改正をきっかけに、つみたて投資枠の使い方を見直すなら、次の3点を整理しておくと考えやすくなります。
- 資産を「増やす時期」か「少しずつ使う時期」か
- 値動きの大きさをどこまで受け入れられるか
- 年間120万円の枠を、どの商品にどれだけ配分するか
次に、債券中心の投資信託や定期売却サービスが、60代・70代の資産の使い方にどう関わるかを、注意点とあわせて見ていきます。