4. 加入期間と国民年金の納付状況で、3つのケースを試算
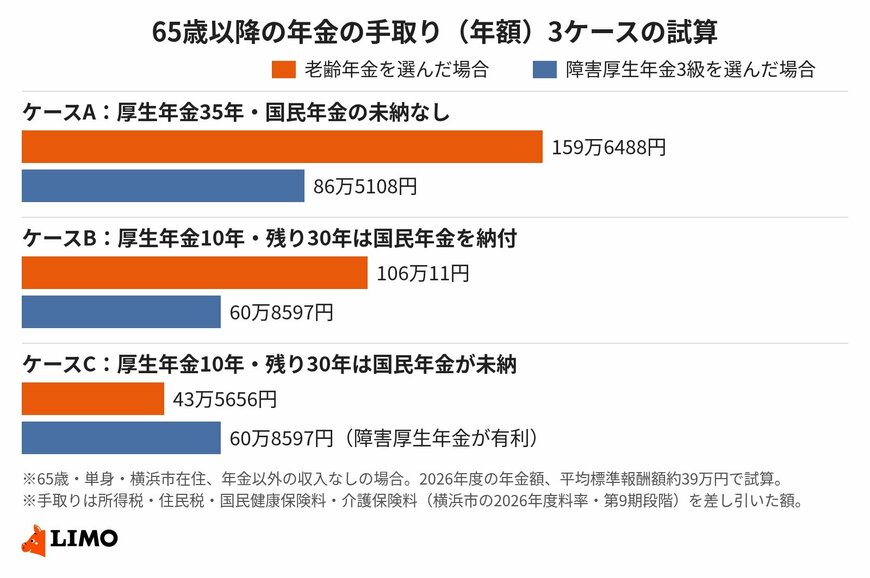
ここからは、条件を変えた3つのケースで、65歳以降の手取りを比べます。試算の前提は次のとおりです。
- 65歳・単身で、年金以外の収入はない(横浜市在住、国民健康保険に加入)
- 年金額は2026年度の水準。平均標準報酬額は、厚生労働省「令和6年度厚生年金保険・国民年金事業の概況」の1人当たり標準報酬額(年469万1千円)を月額にした約39万円
- 報酬比例部分は「平均標準報酬額×5.481/1000×加入月数」で計算(2003年3月以前の期間の計算式や再評価率の違いは考慮しない)
- 障害厚生年金の計算に使う加入期間は、障害認定日までの期間と同じとする
- 税・保険料は所得税・住民税・国民健康保険料・介護保険料。横浜市の2026年度の国民健康保険料率と、第9期(2024〜2026年度)の介護保険料の段階で、同じ年の年金収入をもとに計算
4.1 ケースA:厚生年金35年、国民年金の未納なし
老齢年金は、老齢基礎年金84万7300円と老齢厚生年金89万7788円をあわせて年174万5088円です。障害厚生年金3級は、老齢厚生年金と同じ年89万7788円です。
- 老齢年金:額面174万5088円、手取り159万6488円(月約13万3000円)
- 障害厚生年金3級:額面89万7788円、手取り86万5108円(月約7万2100円)
老齢年金のほうが、手取りで年73万1380円(月約6.1万円)多くなります。額面の差はちょうど老齢基礎年金の分で、税・保険料を引いても大きな差が残ります。
4.2 ケースB:厚生年金10年、残り30年は国民年金を納付
老齢年金は、老齢基礎年金の満額84万7300円と老齢厚生年金25万6511円で年110万3811円です。
障害厚生年金3級は300月のみなしで計算するため、加入10年でも年64万1277円となり、最低保障額を上回ります。
- 老齢年金:額面110万3811円、手取り106万11円
- 障害厚生年金3級:額面64万1277円、手取り60万8597円
厚生年金の加入が短くても、国民年金の保険料を納めていれば、老齢年金のほうが手取りで年45万1414円多くなります。
4.3 ケースC:厚生年金10年、残り30年は国民年金が未納
未納の期間は老齢基礎年金に反映されないため、老齢基礎年金は年21万1825円にとどまります。老齢厚生年金とあわせても、老齢年金は年46万8336円です。
- 老齢年金:額面46万8336円、手取り43万5656円
- 障害厚生年金3級:額面64万1277円、手取り60万8597円
老齢年金が障害厚生年金3級の額を下回るため、障害厚生年金のままのほうが手取りで年17万2941円多くなります。
5. 金額だけで決める前に確認したいこと
3つのケースからは、加入期間に加えて、国民年金の納付状況や税・保険料も結果を左右することがわかります。選ぶ前に、次の4点も確認しておきましょう。
5.1 老齢年金を選ぶと、住民税非課税のラインを超えることがある
障害厚生年金は非課税ですが、老齢年金は雑所得として課税の対象になります。
ケースAでは、年金収入から公的年金等控除110万円を引いた所得が64万5088円となり、横浜市で住民税が非課税になる基準(単身で合計所得45万円以下)を超えます。
その結果、住民税が年1万1400円(均等割6200円と所得割5200円)かかり、介護保険料も本人が課税される段階の年8万5000円になります。住民税が非課税のままであれば、介護保険料は年4万6470円の段階でした。
国民健康保険料にも所得割がかかり、均等割の軽減も障害厚生年金だけの場合の7割から5割に縮小するため、年5万2200円になります。
一方、障害厚生年金だけを受け取る場合も、介護保険料(年1万5880円)と国民健康保険料の均等割(軽減後で年1万6800円)はかかります。障害年金だから額面がそのまま手取りになるわけではない点に注意が必要です。
5.2 配偶者がいる場合は、老齢年金に加給年金額がつく
厚生年金の加入期間が20年以上ある人が老齢年金を受け取り、生計を維持している65歳未満の配偶者がいる場合は、加給年金額が加算されます。配偶者の収入などの要件もあります。
2026年度の配偶者の加給年金額は24万3800円で、特別加算を含めると最大で年42万3700円です。障害厚生年金3級には加給年金額がないため、ケースAのような人はさらに差が広がります。
5.3 3級は国民年金保険料の法定免除の対象外
障害基礎年金や2級以上の障害厚生年金を受けている人は、国民年金保険料が法定免除になります。
3級は法定免除の対象外です。会社を辞めて国民年金に加入した期間は、保険料を納めるか申請免除の手続きをしないと未納になり、ケースCのように老齢基礎年金が大きく減ります。
60歳前で保険料の負担が難しい場合は、市区町村の国民年金窓口や年金事務所で、免除や納付猶予について相談しておきましょう。
5.4 65歳を過ぎると、3級から2級への額改定ができなくなる
厚生年金保険法第52条第7項により、65歳以上で、同じ傷病による障害基礎年金の受給権がない人には、障害の程度が重くなったことによる額改定の規定が適用されません。
3級のまま65歳を迎えると、その後に障害が重くなっても2級には改定されない可能性があります。症状が悪化している場合は、65歳になる前に額改定請求を検討しておくことが大切です。
5.5 選んだ年金は、あとから変えられる
年金受給選択申出書による選択は、将来に向かって変更できます。さかのぼって選び直すことはできないため、状況が変わったら早めに見直すことが大切です。
収入や家族の状況が変わったときは、その時点でどちらの年金が有利かを確認しましょう。
6. まとめ
障害厚生年金3級の人は、65歳になると障害厚生年金と老齢年金のどちらか1つを選びます。1級・2級の人のように、障害年金と老齢年金を組み合わせることはできません。
厚生年金に長く加入し、国民年金の未納がない人は、老齢基礎年金の分だけ老齢年金が多くなります。税や保険料を引いても、老齢年金のほうが有利になりやすいといえます。
反対に、国民年金に長い未納期間があり、老齢年金が年63万5500円を下回る人は、障害厚生年金のままのほうが手取りは多くなります。
65歳を迎える前に、ねんきん定期便などで老齢年金の見込額を確認し、年金事務所で手取りの見込みも含めて相談してみましょう。症状が悪化している場合の額改定請求も、65歳前に検討しておきたいポイントです。

参考資料
- 日本年金機構「障害厚生年金の受給要件・請求時期・年金額」
- 日本年金機構「年金の併給または選択」
- 日本年金機構「2つ以上の年金を受ける権利ができたとき」
- 日本年金機構「加給年金額と振替加算」
- 日本年金機構「法定免除制度」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- e-Gov法令検索「厚生年金保険法」
- 横浜市「国民健康保険料の保険料率」
- 横浜市「介護保険料」
- 横浜市「個人市民税・県民税」
和田 直子