3. 為替だけではない、外貨建て保険のコストとリスク
外貨建て保険で注意したいのは、為替だけではありません。
3.1 途中で解約すると、市場価格調整や解約控除がかかる場合も
金融庁の資料では、途中解約や目標値への到達で解約する際に、「市場価格調整」として、契約時との金利差に応じた調整額が発生すると説明されています。
また、初期費用がかからないタイプの商品では、途中解約時に解約控除がかかる場合があるとされています。
手数料の体系も商品によって異なり、解約して同じような商品に乗り換えると、費用を二重に負担するおそれがある点も指摘されています。
3.2 購入後4年間で約6割が解約等というデータも
同じ資料では、外貨建ての一時払保険について、購入後4年間で約6割の解約等が発生したとされています(ターゲット型保険を中心とした記載です)。
本来は長期の運用を前提とした商品でも、実際には、前提より短い期間で解約されているケースが多いことが示されています。
長く持つ前提の商品なのに、途中でやめる可能性が高いとすれば、費用や調整額の影響を受けやすくなります。
3.3 元本が保証されているわけではない
国民生活センターには、外貨建て生命保険に関する相談が寄せられています。
2018年度の相談は538件と、2014年度の144件の3倍以上で、相談者の約半数が70歳以上でした。
事例には、定期預金のつもりで契約したら外貨建ての保険だった、元本保証だと説明されたが実際は損失が出ていた、といった内容があります。
外貨建て保険には元本割れのリスクがあり、すすめられてもすぐに契約せず、慎重に検討するよう呼びかけられています。
4. すすめられたとき、契約前に確認したいこと
「入る価値があるか」は、人によって、また目的によって答えが変わるため、一律には言えません。
そのうえで、判断の材料にしたい確認ポイントを整理しておきます。
4.1 受取通貨・費用・解約時の取り扱いを書面で
確認したい項目は、大きく4つです。
1つ目は、円で受け取るのか外貨で受け取るのか、円にする時期と為替レートがどうなるかです。
2つ目は、販売手数料などの費用の内訳と、解約控除の有無・期間です。
3つ目は、途中でやめたときの解約返戻金の水準や、市場価格調整の有無です。
4つ目は、円預金や円建ての商品と、同じ期間・同じ目的で並べて比べたかどうかです。
すすめられたとき、契約前に確認したい4つのこと3/3
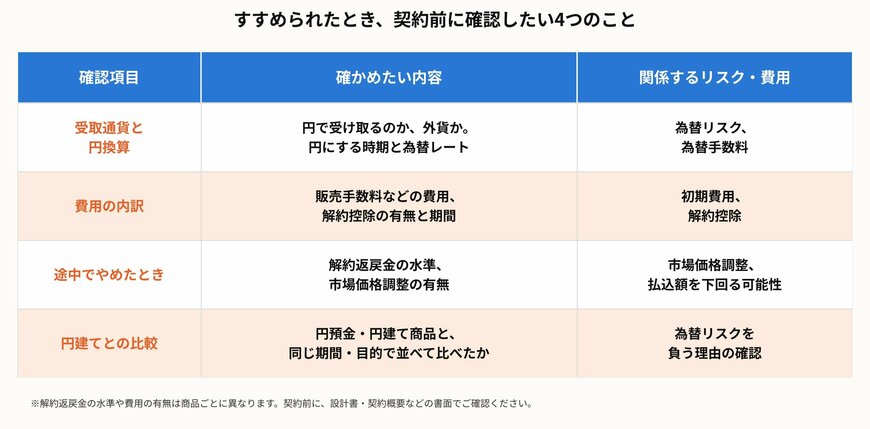
出所:LIMO編集部作成
いずれも契約前の説明や、設計書・契約概要などの書面で確認できるものです。
口頭の説明だけで判断せず、受け取れる金額が払込額を下回る場面がどこにあるのかを、書面で確かめておくことが大切です。
4.2 円建てと並べて比べる
円の金利が上がったいま、円預金や円建ての商品の条件も、以前とは変わっています。
外貨建て保険の「利回りの高さ」だけを見るのではなく、為替リスクや費用を含めたうえで、円の選択肢と比べてみることが、納得して選ぶ第一歩になります。
ただ、「今日決めなければいけない」ということはほとんどなく、持ち帰って家族と相談したり、書面を見比べたりする時間を取ることができます。
気になる点は、その場で聞くだけでなく、メモに残しておくと、あとで見返しやすくなります。
5. まとめ
日銀の政策金利は1.25%程度まで上がり、預金金利にも、金利のある世界が戻ってきました。
外貨建て保険は、日本より高い外国の金利を取り込めるのが特徴ですが、円の金利が上がると、その金利差は縮まる方向に動きます。
一方で、為替の動きによる受取額の変化、為替手数料、途中解約時の市場価格調整や解約控除など、円建ての預金にはない要素が加わります。
外貨建て保険に入る価値があるかどうかは、お金を使う時期や目的によって変わるため、一律には判断できません。
すすめられたときは、受取通貨、費用、途中解約時の取り扱いを書面で確認し、円預金や円建ての商品と並べて比べてみましょう。
個別の商品内容や契約条件、税金の扱いは、契約を予定している金融機関・保険会社や、お近くの相談窓口にご確認ください。
【免責事項】
- 本記事は、2026年10月19日時点の公表情報にもとづいています。金利や制度の内容は、変更される場合があります。
- 預金金利は、銀行・預入期間・時期によって異なります。最新の金利は、各金融機関のホームページでご確認ください。
- 本記事は、外貨建て保険の加入や解約、特定の金融商品の購入を推奨するものではありません。為替の試算は仮の例であり、将来の為替や受取額を予想・保証するものではありません。
- 保険の内容や費用は商品ごとに異なります。契約の判断にあたっては、設計書・契約概要などの書面をご確認のうえ、金融機関・保険会社や専門家にご相談ください。

参考資料
- 日本銀行「金融市場調節方針の変更について(2026年9月18日)」
- みずほ銀行「円普通預金金利等の改定について(2026年9月18日)」
- 金融庁「リスク性金融商品の販売会社等による顧客本位の業務運営に関するモニタリング結果(2023事務年度中間報告)」
- 国民生活センター「外貨建て生命保険の相談が増加しています!」
- 金融広報中央委員会「知るぽると 外貨建て保険で貯めるメリットとデメリット」
和田 直子