
銀行や保険会社の窓口で、外貨建て保険をすすめられた経験はないでしょうか。
日銀の利上げが続き、預金金利にも「金利のある世界」が戻ってきたいま、「わざわざ為替リスクを負ってまで、外貨建ての保険に入る価値があるのか」と疑問に感じる方もいると思います。
外貨建て保険は、円建てより有利に見える理由がある一方で、為替の影響や費用など、契約前に知っておきたい点も少なくありません。
この記事では、円の金利が上がってきた背景を確認したうえで、外貨建て保険の為替リスクやコスト、すすめられたときに確認したいポイントを、金融庁などの資料をもとに解説します。
1. 「円金利のある世界」で、預金の金利はどこまで上がった?
まずは、外貨建て保険と比べる側である、円の金利の現在地を確認しておきましょう。
1.1 政策金利は1.25%程度、預金金利にも波及
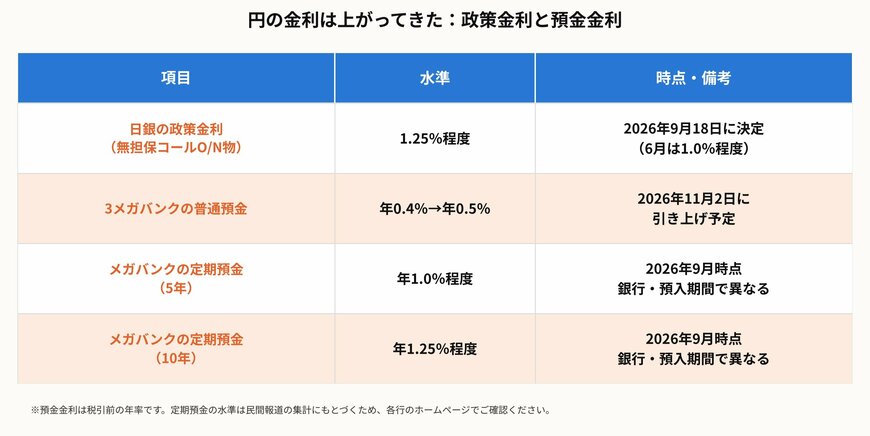
日本銀行は、2026年9月18日の金融政策決定会合で、政策金利(無担保コールレートのオーバーナイト物)の誘導目標を1.25%程度とすることを決めました。
6月の会合では、0.75%程度から1.0%程度に引き上げており、利上げが続いています。
預金金利にも、その動きが波及しています。
みずほ銀行は、円普通預金の金利を年0.400%から年0.500%に、2026年11月2日から引き上げると発表しました。
3メガバンクとも、普通預金は11月2日に年0.5%へ改定される予定と報じられており、定期預金も、5年物で年1.0%程度、10年物で年1.25%程度と、預入期間が長いほど高い水準がみられます。
円の金利は上がってきた:政策金利と預金金利1/3
出所:LIMO編集部作成
図のとおり、日銀の政策金利は1.25%程度で、メガバンクの普通預金は年0.4%から年0.5%へ、5年物の定期預金は年1.0%程度です。
ただし、定期預金の水準は銀行や預入期間によって異なるため、実際の金利は各行のホームページで確認する必要があります。
1.2 外貨建て保険が選ばれてきた理由は「金利差」
外貨建て保険は、保険料の払い込みや保険金の受け取りを、米ドルや豪ドルなどの外貨で行う保険です。
日本より金利が高い国の通貨で契約すると、保険料が安く(利回りが高く)なる傾向があるとされています。
これが、円建ての保険や預金よりも有利に見えやすい、大きな理由でした。
円の金利が上がると、この「金利差」は縮まる方向に動きます。
そのぶん、外貨建てを選ぶ理由が弱くなる場合があり、「為替リスクを負うだけの価値があるのか」を、あらためて考える意味が出てきます。
2. 外貨建て保険で背負う「為替リスク」とは
外貨建て保険の特徴は、為替の動きによって、円で受け取る金額が変わることです。
2.1 円に換えたときの金額は、為替で変わる
保険金や年金を外貨で受け取る場合、受け取るときの為替相場によって、円換算の金額が変わります。
円安(外貨高)なら円換算の受取額は増え、円高(外貨安)なら減ります。
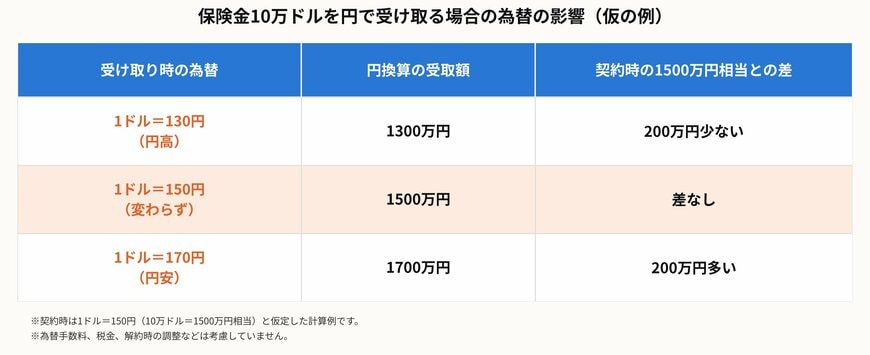
たとえば、契約時に1ドル=150円で、保険金が10万ドル(1500万円相当)だったとします。
受け取り時に1ドル=130円の円高になっていれば1300万円、1ドル=170円の円安になっていれば1700万円です。
為替の動きだけで、200万円の差が生じる計算になります。
保険金10万ドルを円で受け取る場合の為替の影響(仮の例)2/3
出所:LIMO編集部作成
この例は、為替だけを動かした仮の計算で、実際には、次に見る為替手数料などの費用もかかります。
2.2 為替手数料と、一時払いのタイミング
円を外貨に替えて保険料を払うときや、外貨を円に替えて受け取るときには、為替手数料がかかります。
また、一時払いの場合は、まとまった金額を一度に外貨へ替えるため、円が安い水準のタイミングで買ってしまう可能性もあります。
こうした点から、外貨で運用する商品は、外貨預金や外貨建ての投資信託などで、少額から仕組みに慣れてから検討するよう勧められています。
円で受け取る予定のお金に、為替の上下を重ねるかどうかは、「そのお金をいつ、何に使うのか」で考え方が変わります。
将来、外貨で使う予定があるのか、それとも円で使うのかを整理しておくと、判断の軸が見えやすくなります。