3. 厚生年金の受給者のうち、月13万円未満の方は約4割
単身の非課税ラインである月約12万9166円は、実際の年金額と比べてどのくらいの水準なのでしょうか。厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」で確認します。
3.1 厚生年金の平均月額は15万289円
厚生年金保険(第1号)の老齢年金受給権者の平均年金月額は、基礎年金を含めて15万289円です。平均だけを見ると、単身の非課税ラインを2万円ほど上回っています。
3.2 最も多いのは月10万〜11万円の層
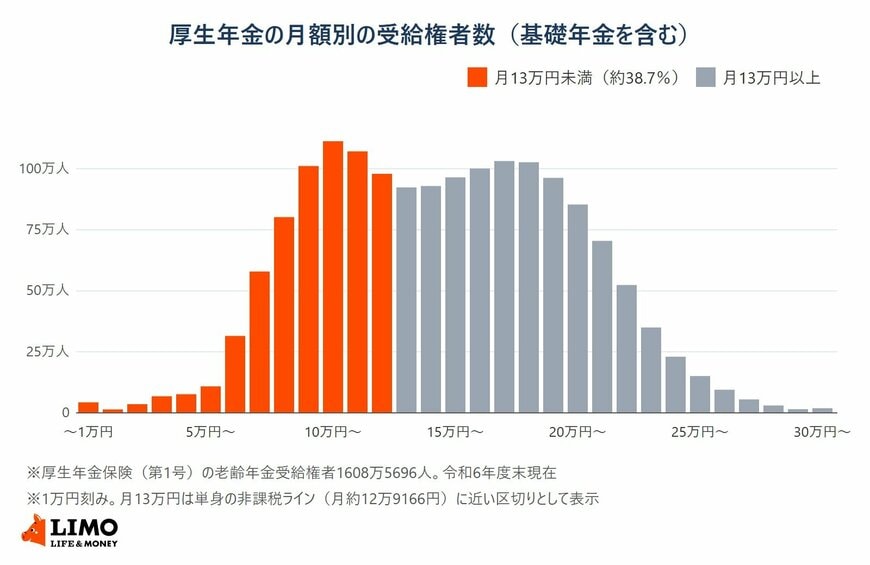
一方、1万円刻みの分布を見ると、最も人数が多いのは月10万円以上11万円未満の層で、111万2828人でした。
月13万円未満の方を合計すると621万7442人となり、受給権者全体の1608万5696人のうち約38.7%を占めます。
平均の15万円台だけを見ると非課税ラインは遠いように感じますが、厚生年金を受け取っている方でも、ラインの近くにいる方は少なくないといえます。
※この分布は1人あたりの年金月額で、65歳未満の受給権者も含みます。年金以外の収入や世帯の状況は考慮していないため、非課税になる方の割合を示すものではありません。
3.3 国民年金のみの方は平均月額5万9310円
同じ資料によると、国民年金の老齢年金受給権者の平均年金月額は5万9310円です。年額に直すと約71万円で、単身の非課税ラインである155万円を大きく下回ります。
ただし、国民年金の受給権者には厚生年金を上乗せして受け取っている方も含まれます。自分がどちらに近いかは、年金額改定通知書などで確認しておきましょう。
4. 同じ年金額でも住民税非課税の判定が変わる5つのケース
ここまでの金額は、1級地で年金収入のみの場合の目安です。同じ年金額でも、次のようなケースでは判定が変わることがあります。
4.1 住んでいる地域で基準額が異なる
非課税限度額は、すべての市区町村で同じではありません。1級地より低い基準額を定めている地域では、年金収入のラインも155万円より下がります。
お住まいの市区町村のホームページで、非課税限度額の表を確認しておくと安心です。
4.2 年金以外の収入がある
判定に使うのは、年金だけでなく給与や不動産収入なども合計した所得です。パートで働いている、個人年金を受け取っているといった場合は、年金収入が155万円以下でも非課税にならないことがあります。
4.3 遺族年金・障害年金は判定に含まれない
遺族年金や障害年金は非課税の収入のため、住民税の所得判定には含まれません。たとえば遺族厚生年金を受け取っている方は、老齢年金の額だけでラインと比べることになります。
4.4 判定に使うのは前年の年金収入
住民税は前年の収入をもとに計算されるため、令和8年度の住民税は「令和7年1月から12月まで」の年金収入で判定されます。
そのため、令和8年度の改定で年金額が増えた方は、非課税ラインの前後にいる場合、令和9年度の判定で課税に切り替わる可能性があります。なお、2026年度の税制改正では公的年金等控除や非課税の判定基準に変更がなかったため、年金額の増加がそのまま翌年度の税負担に影響しやすい点には注意が必要です。
4.5 「所得割だけ非課税」は住民税非課税世帯に当たらない
住民税には、均等割の非課税限度額とは別に、所得割の非課税限度額があります。大阪市の表では、65歳以上で扶養する方が1人いる場合、所得割のラインは222万円以下です。
年金収入が211万円を超えて222万円以下の場合は所得割がかからず、均等割だけを納めます。この状態は住民税非課税世帯には当たらないため、給付金などの対象かどうかを考えるときは注意が必要です。
5. まとめ
年金収入のみの場合、住民税非課税のラインは65歳以上の単身で年155万円、月額では約12万9166円が目安です。夫婦で妻を扶養している場合は、夫211万円以下・妻155万円以下で、合計すると年366万円になります。
厚生年金を受け取っている方のうち約4割は月13万円未満で、非課税ラインの近くにいる方は少なくありません。
まずは年金額改定通知書や年金振込通知書で天引き前の年金額を確認し、お住まいの自治体の非課税限度額の表と照らし合わせてみてはいかがでしょうか。判定に迷う場合は、市区町村の住民税の担当窓口に問い合わせると確実です。

参考資料
和田 直子