
「年金だけで暮らしていると、住民税は非課税になるのだろうか」。年金の振込額を見ながら、そう考えたことがある方もいるのではないでしょうか。
大阪市の「令和8年度課税分」の案内では、65歳以上で年金収入のみの単身の場合、住民税が非課税になる目安を155万円以下としています。ただ、年額で示されても、毎月や2カ月ごとの年金額とどう結びつくのかは分かりにくいものです。
この記事では、年金収入のみの場合の住民税非課税ラインを、単身・夫婦・65歳未満に分けて、年収・月額・2カ月分の支給額で確認します。
1. 住民税非課税世帯は「世帯全員の住民税が非課税」の世帯
まずは、住民税非課税世帯とはどのような世帯なのかを確認しておきましょう。
個人の住民税は、所得に関係なく定額でかかる「均等割」と、所得に応じてかかる「所得割」の2つで構成されています。
この2つがいずれも課税されず、世帯全員がその状態にある世帯を「住民税非課税世帯」といいます。
1.1 住民税が非課税になる3つの条件
港区の案内によると、住民税が非課税になるのは次のいずれかに当てはまる方です。
- 1月1日現在、生活保護法による生活扶助を受けている方
- 障害者・未成年者・寡婦・ひとり親で、前年の合計所得金額が135万円以下の方
- 前年の合計所得金額が、お住まいの自治体の非課税限度額以下の方
年金収入のみで暮らす方の多くに関係するのは、3つ目の「非課税限度額」です。
1.2 非課税限度額は「35万円×人数+21万円+10万円」で決まる
東京23区や大阪市などでは、非課税限度額を次のように定めています。
- 同一生計配偶者・扶養親族がいない場合:合計所得金額45万円以下
- 同一生計配偶者・扶養親族がいる場合:35万円×(本人+同一生計配偶者+扶養親族の人数)+21万円+10万円以下
この基準額は地域によって異なり、上記より低い基準を定めている自治体もあります。
65歳以上の方の場合、年金収入から公的年金等控除110万円を差し引いた額が所得になります。単身なら「45万円+110万円」で、年金収入155万円が非課税のラインです。
2. 年金収入のみの住民税非課税ラインを年収・月額・2カ月分の支給額で見る
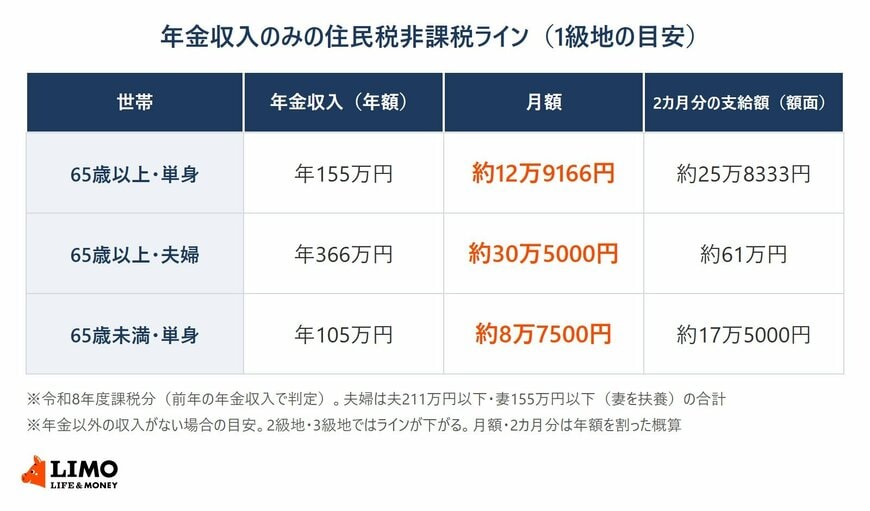
ここからは、大阪市が公表している令和8年度課税分の表をもとに、年金収入のみの場合の非課税ラインを月額と2カ月分の支給額に直してみます。
年金は偶数月に2カ月分ずつ振り込まれるため、1回あたりの支給額は年額を6で割った額が目安です。
2.1 65歳以上の単身は年155万円・月約12万9166円
65歳以上で、同一生計配偶者や扶養親族がいない単身の方のラインは次のとおりです。
- 年金収入:155万円以下
- 月額:約12万9166円以下
- 2カ月分の支給額:約25万8333円以下
ここでいう年金収入は、介護保険料や税金などが天引きされる前の額面です。実際の振込額は天引き後の金額なので、年金振込通知書や年金額改定通知書で額面を確認しましょう。
2.2 65歳以上の夫婦は合計年366万円・月約30万5000円
夫が妻を扶養している夫婦の場合、夫の非課税ラインは「35万円×2人+21万円+10万円」で所得101万円となり、年金収入に直すと211万円以下です。
住民税非課税世帯になるには、妻自身も非課税である必要があります。妻の年金収入も155万円以下であれば、夫婦ともに非課税です。
- 夫の年金収入:211万円以下
- 妻の年金収入:155万円以下
- 夫婦の合計:366万円以下(月約30万5000円、2カ月分約61万円)
ただし、366万円は夫と妻それぞれがラインに収まっている場合の合計です。夫婦の合計が366万円以下でも、夫の年金収入が211万円を超えれば、夫には住民税がかかります。
2.3 65歳未満の単身は年105万円・月8万7500円
65歳未満の方は公的年金等控除が60万円となるため、単身のラインは年金収入105万円以下(月8万7500円、2カ月分17万5000円)です。
年齢は前年12月31日時点で判定します。60歳代前半で年金を繰り上げて受け取っている方などは、こちらのラインを確認しましょう。
※令和8年度の住民税は、令和7年中の年金収入で判定されます。港区の案内では、65歳以上の年金収入のみの目安は令和7年度までと令和8年度からで同額の155万円とされています。