4. 残高1500万円・残り25年の住宅ローン、毎年50万円の繰り上げ返済を5回続けると完済が4年6か月早まる計算
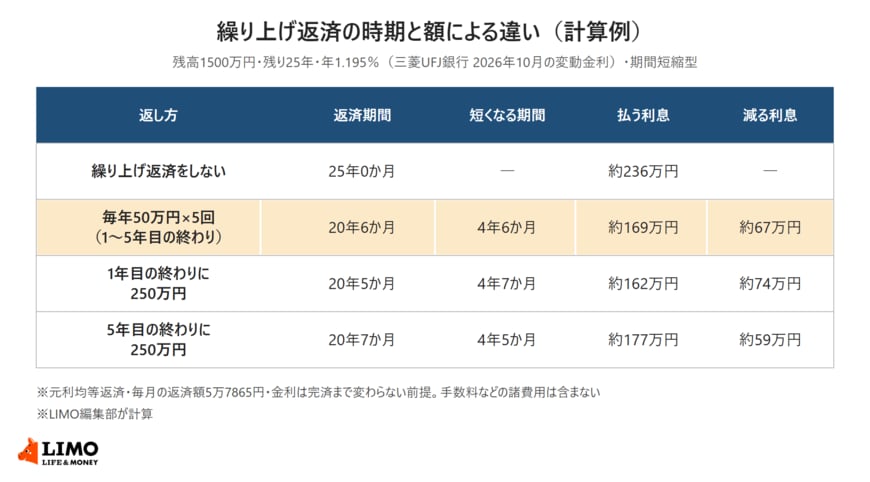
医療・福祉の世帯の中央値にあたる残高1500万円、残りの返済期間25年、元利均等返済の住宅ローンで計算しました。金利は、三菱UFJ銀行の2026年10月に新規で借りる場合の変動金利(ずーっと一律優遇コース)の適用金利、年1.195%を使い、完済まで変わらないものとしています。
4.1 毎月の返済額は5万7865円、25年間で払う利息は約236万円
この条件で毎月の返済額は5万7865円になり、繰り上げ返済をしなければ25年間で払う利息は約236万円です。繰り上げ返済は、毎月の返済額を変えずに返済期間を短くする「期間短縮型」で計算し、手数料などの諸費用は含めていません。
4.2 毎年50万円を5回返すと、減る利息は約67万円
1年目から5年目まで、毎年の終わりに50万円ずつ、合わせて250万円を繰り上げ返済すると、返済期間は20年6か月になり、4年6か月短くなります。払う利息は約169万円で、繰り上げ返済をしない場合より約67万円少なくなる計算です。
4.3 同じ250万円でも、1年目にまとめて返すと約74万円、5年目なら約59万円
同じ250万円を1年目の終わりにまとめて返すと、返済期間は4年7か月短くなり、減る利息は約74万円です。5年目の終わりにまとめて返すと、短くなるのは4年5か月で、減る利息は約59万円でした。
早く返すほど、その後の利息がかかる元金が小さくなるためです。毎年50万円ずつ返す方法は、この2つの間に入ります。金利が上がれば減る利息は大きくなり、下がれば小さくなります。
5. 【元銀行員の視点】住宅ローンの繰り上げ返済を毎年続けるなら、先に決めておきたい2つのこと
銀行で住宅ローンのご相談をお受けしていた頃、繰り上げ返済を続けている方ほど「次はいつ、いくら返すか」をあらかじめ決めていらっしゃいました。続けるときに先に決めておきたいことを2つ挙げます。
5.1 繰り上げ返済の月と、1回あたりの額を決めておく
年に1回、返す月を決めておくと、その月までに返済用のお金を分けておけます。1回あたりの最低金額や手数料は金融機関や申し込み方法で違うため、返す月を決める前に借入先の条件を確かめておきましょう。
5.2 5年以内に使う予定のお金は、繰り上げ返済に回さない
繰り上げ返済で返したお金は、あとから引き出すことはできません。お子さんの進学や車の買い替え、住まいの修繕など、5年以内に使う予定のお金は先に分けておき、そのうえで残るお金から返す額を決めると、家計に無理が出にくくなります。
6. まとめ
世帯主が医療・福祉で働く世帯のうち、住宅ローンなどの借入金がある世帯は22.4%で、残高は平均1449万円、中央値1500万円でした。住宅ローンを返済中の人で繰り上げ返済をしたことがあるのは9.6%、これからしたいと考えている人は23.0%です。
残高1500万円・残り25年・年1.195%の計算例では、毎年50万円を5回返すと完済が4年6か月早まり、利息は約67万円減りました。同じ250万円でも返す時期で減る利息は変わります。返済予定表で残高と残りの期間を確かめ、返す月と額を決めてから始めてみてはいかがでしょうか。
参考資料
- 金融経済教育推進機構「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」
- 住宅金融支援機構「住宅ローン利用者の実態調査(2024年度以前借入者調査・2025年10月調査)」
- 三菱UFJ銀行「住宅ローン金利」
中本 智恵