
法務省によると、相続登記は令和6年4月1日から義務になりました。令和6年4月1日より前に相続した不動産も、令和9年3月31日までに登記が必要です。期限まで約半年に迫っており、名義が故人のままの実家を持つ方は、確認が必要です。
「親の家を相続したが、名義変更はまだしていない。それなら、固定資産税は誰に届くのだろう」と迷っている方もいるでしょう。登記が済んでいなくても、固定資産税は課税されます。
この記事では、前半でこの疑問に、東京都主税局や複数の自治体、法務省の公表資料(2026年10月時点)で答えます。後半では、誰がいつ払うのか、相続放棄をした場合、評価額の違いを順に確認します。個別の手続きは、お住まいの市区町村と法務局に確認してください。
1. 5年前に亡くなった父の名義のまま通知書が届く。母も亡くなり、兄弟3人で誰が払う?未払いのままでいい?
「父は5年前に亡くなりましたが、実家の名義は父のままです。母が払い続けていましたが、2年前に母も亡くなり、父名義の通知書が届くたびに、見て見ぬふりをしてきました。このままでよいのかと不安です。きょうだい3人で、誰が払えばよいのでしょうか。登記をしていなくても、払うのですか」
この疑問は、一人の事情に見えますが、同じ仕組みは、実家を相続する人にも当てはまりえます。答えは、次の3点です。
- 登記が済んでいなくても、賦課期日の1月1日に現に所有している相続人が納税義務者になると、複数の自治体が案内しています。相続人が複数の場合は連帯して納税し、納税通知書は代表者に届きます
- 未払いのままにした場合の扱いは、確認できた資料からは分かりませんでした。市区町村の窓口に確認してください
- 相続登記は、取得を知った日から3年以内の義務です。令和6年4月1日より前の相続も、令和9年3月31日までに登記が必要です。登記は法務局、固定資産税の届出は市区町村と、手続きが別です
2. 亡くなった父の名義のままの固定資産税は誰が払う?登記や相続放棄など4つの場合を自治体と法務省の資料で確認
読者の方が気にしそうな「もし」を、自治体と法務省の資料で確認します。いずれも、ご自身の納税義務を確定するものではありません。
- もし、登記が済んでいなくても:1月1日に現に所有している相続人が、納税義務者になります
- もし、相続人が複数なら:連帯して納税します。納税通知書は、代表者に届きます
- もし、相続放棄をしたら:納税義務がなくなると案内する自治体があります。受理通知書の写しの提出を求める自治体があります
- もし、令和6年4月1日より前に相続して、まだ登記していないなら:令和9年3月31日までに、相続登記が必要です
ここからは、この答えの前提になる仕組みを順に確認します。1月1日に現に所有している相続人への課税、相続人が複数のときの納税、相続登記の義務、相続放棄をした場合、評価額の違いの順です。
3. 相続した不動産の固定資産税は「1月1日に現に所有している人」にかかる
固定資産税は、毎年1月1日(賦課期日)の時点で、その土地や家屋を所有している人に課される税金です。東京都主税局によると、納税義務者は、1月1日現在、固定資産課税台帳に所有者として登録されている人です。
では、その登録されている人が亡くなっていた場合はどうなるのでしょうか。日進市の案内では、亡くなった翌年の1月1日を過ぎても相続登記が済んでいないときは、その資産の現所有者、通常は相続人が納税義務者になります。本庄市も、1月1日現在に現に所有している人、つまり相続人が納税義務者になると案内しています。
つまり、「名義変更をしていないから、まだ払わなくてよい」とは限りません。登記の有無にかかわらず、実際に相続して所有している人に、納税の責任が移ります。
京都市の案内では、登記がまだ済んでいない場合、現に所有している人が、現所有者申告書を提出する必要があるとされています。この書類の名称や提出先は、自治体で異なります。
4. 相続人が複数いるときは連帯して納税し、通知書は代表者に届く
相続人が複数いて、まだ登記が済んでいない場合の扱いも、自治体が案内しています。日進市によると、該当する固定資産は相続人全員の共有となり、連帯納税義務が生じます。
納税通知書は、相続人の代表者に交付されます。そのため、代表者を決めて、市区町村に届け出る必要があります。本庄市は「相続人代表者指定届出書」を課税課に出すよう案内しています。
届出の種類は、亡くなった時期で分かれる自治体もあります。八王子市の案内では、1月1日前に亡くなった場合は「固定資産現所有者申告書」、1月1日以後に亡くなった場合は「相続人代表者指定届出書」を提出します。
八王子市は、これらの届出は納税通知書の送付に関するもので、相続登記や相続税とは関係がないと明記しています。年内に相続登記が完了した場合は、新しい所有者が納税義務者になり、届出が不要になる自治体もあります。本庄市がその例です。
一方で、仙台市の該当ページには、相続人が複数の場合の代表者指定や連帯納付義務の記述が、今回は確認できませんでした。記載の有無や名称は自治体ごとに違うため、必ず不動産のある市区町村の案内を確認してください。
4.1 【相続した不動産の固定資産税:ケース別の納税義務者と手続き】
前提条件:日進市・本庄市・八王子市・芳賀町・神戸市の案内(2026年9月30日時点で確認)。届出の名称と要否は自治体で異なる1/2
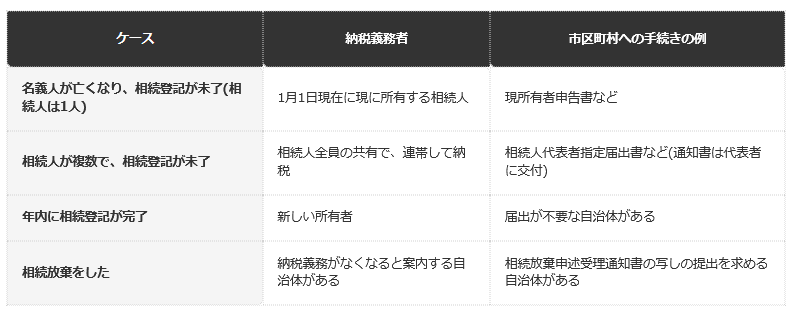
出所:日進市「固定資産税・都市計画税の納税義務者が亡くなられたとき」、本庄市「固定資産税の納税義務者がお亡くなりになられたとき」などを基にLIMO編集部作成
- 名義人が亡くなり、相続登記が未了(相続人は1人)の場合:1月1日現在に現に所有する相続人が納税義務者になり、現所有者申告書などの提出が求められます
- 相続人が複数で、相続登記が未了の場合:相続人全員の共有となり、連帯して納税します。相続人代表者指定届出書などを出し、納税通知書は代表者に交付されます
- 年内に相続登記が完了した場合:新しい所有者が納税義務者になります。届出が不要な自治体もあります
- 相続放棄をした場合:納税義務がなくなると案内する自治体があり、相続放棄申述受理通知書の写しの提出を求める自治体があります
この表は、自治体が公表している例をまとめたもので、全国共通のルールではありません。法規制に関わる部分ですので、届出の要否や期限は、市区町村の資産税の担当窓口で確認してください。
5. 相続登記は3年以内が義務。過去の相続も令和9年3月31日まで
法務省の案内によると、相続登記は令和6年4月1日から義務になりました。自己のために相続が開始したことと、その不動産の所有権を取得したことを知った日から、3年以内に申請する必要があります。
正当な理由がないのに申請を怠ったときは、10万円以下の過料の対象になります。「正当な理由」の範囲や、3年の起算点は、個別の事情で判断されるため、迷う場合は法務局に確認してください。
令和6年4月1日より前に相続した不動産も、対象です。法務省は、令和9年3月31日までに相続登記をする必要があるとしています。ただし、相続で取得したことを知った日が令和6年4月以降の場合は、その日から3年以内になります。
ここで注意したいのは、相続登記と、固定資産税の届出は、別々の手続きだという点です。相続登記は法務局で行う手続きで、固定資産税の届出は、市区町村に対して行います。片方を済ませても、もう片方が自動的に済むわけではありません。
登記を進める間にも、賦課期日の1月1日は毎年やってきます。登記が間に合わない年は、市区町村への届出で、納税通知書が届く先を整えておくことが、実務では大切です。相続をきっかけに固定資産税を見直したい人は、固定資産税を安くする方法はある?支払い方法の工夫と「相続土地国家帰属制度」を解説も参考になります。
6. 【編集者の視点】
相続した不動産の税金は、「登記をしたら払う」「登記をしていないから払わない」という時間の流れで考えると、判断を誤ります。固定資産税は、毎年1月1日に、誰が現に所有しているかで決まります。登記は、その事実を公に示す手続きにすぎません。
相続の直後は、相続税や登記に意識が向きがちですが、固定資産税の納税通知書は、翌年の春から夏にかけて届くのが一般的です。届く前に、市区町村への届出を済ませておくかどうかで、混乱の大きさが変わります。
7. 相続放棄をした場合:自治体は受理通知書の提出を求めている
相続放棄をした場合の固定資産税について、複数の自治体が案内を出しています。芳賀町は、相続放棄をすれば、被相続人が所有していた不動産の固定資産税についても納税義務がなくなると案内しています。
ただし、相続放棄をしたという事実は、自治体側では把握できません。芳賀町は、放棄した人から申出がなければ、放棄したはずの相続人にも納税通知書が届いてしまうことがあると説明しています。
そのため、家庭裁判所から発行される「相続放棄申述受理通知書」の写しを、速やかに資産税の担当窓口に提出するよう求めています。神戸市も、相続放棄をした場合は、受理通知書の写しを市税事務所に提出する必要があると案内しています。
相続人全員が相続放棄をした場合は、家庭裁判所が相続財産清算人を選任する制度があると、裁判所が案内しています。清算人は、債務の支払いなどの清算をして、残った財産を国庫に帰属させます。申立てができるのは、債権者などの利害関係人か検察官です。
放棄した後の不動産の管理義務がどうなるのかは、今回確認した公式ページでは分かりませんでした。実家が空き家のまま残る場合などは、家庭裁判所や法務局、不動産のある市区町村に、個別に確認してください。
8. 固定資産税評価額と相続税評価額:家屋は同じ、土地は路線価などで別の物差し
相続税を計算するときの不動産の評価は、固定資産税の評価額と関係があります。国税庁のタックスアンサーによると、家屋は、固定資産税評価額に1.0を乗じた金額で評価されます。つまり、相続税評価額は固定資産税評価額と同じです。
土地は少し複雑です。路線価が定められている地域は、路線価に各種の補正を加えて、面積を乗じる路線価方式で評価します。路線価が定められていない地域は、土地の固定資産税評価額に一定の倍率を乗じる倍率方式です。
国土交通省の「主な公的土地評価一覧」によると、相続税路線価は、平成4年以降、地価公示の水準の8割程度です。固定資産税評価額は、平成6年以降、地価公示の水準の7割程度とされています。路線価は毎年7月に公表され、固定資産税評価は3年に1度、評価替えが行われます。
ここでいう8割と7割は、目標とされる水準の目安です。個別の土地で、必ずその比率になるとは限りません。
8.1 【地価公示を3000万円と仮定した場合の評価額の目安】
前提条件:地価公示の水準を3000万円と仮定し、国土交通省が示す8割程度・7割程度の目安を単純に掛けた試算。個別の土地の評価額とは一致しない2/2
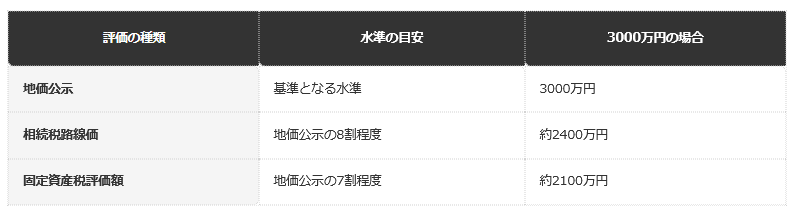
出所:国土交通省「主な公的土地評価一覧」の水準の目安を基にLIMO編集部試算
- 地価公示:基準となる水準で、3000万円と仮定します
- 相続税路線価:地価公示の8割程度が目安で、3000万円の場合は約2400万円です
- 固定資産税評価額:地価公示の7割程度が目安で、3000万円の場合は約2100万円です
この表から言えるのは、同じ土地でも、相続税を計算するときの評価と、固定資産税の評価では、物差しの水準が異なるという点です。仮定の数字では、両者に約300万円の差が出ます。
路線価が定められていない地域では、固定資産税評価額に倍率を乗じて相続税の評価額を出すため、固定資産税の納税通知書に載っている評価額が、相続税の計算の出発点になります。実際の評価額は、税務署や市区町村で確認してください。
9. 相続で所有者が変わっても、住宅用地の特例が続くかは自治体で確認を
住宅の敷地は、固定資産税を軽くする住宅用地の特例があります。横浜市の案内では、200平方メートル以下の部分の固定資産税は価格の6分の1、200平方メートルを超える部分は3分の1です。
相続で所有者が変わったときに、この特例が続くのかどうかは、横浜市と東京都主税局のページで、記述を確認できませんでした。特例は、賦課期日の1月1日現在の土地の使い方で判断されるとされていますが、相続の場合の扱いは自治体に確認するのが確実です。
相続後に住まなくなった実家の扱いは、税額に大きく影響するおそれがあります。空き家になった場合に特例が外れる仕組みについては、実家の相続を放置すると「固定資産税が6倍」に? 2024年からの登記義務化と「負動産」にしない3つの対処法も参考になります。
※本記事は、編集部が法務省・国土交通省・国税庁・東京都主税局が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
10. 【編集者の視点】
相続と固定資産税の情報は、相続税、登記、空き家対策の3つに分かれて語られがちで、納税義務者の話が抜け落ちやすい分野です。しかし、実際に手元に届くのは、固定資産税の納税通知書です。届いてから慌てないためには、誰に届くのか、代表者は誰かを、先に整理しておく必要があります。
相続放棄をするか、登記を進めるか、そのままにするかの判断で迷うときは、固定資産税の面から見ても、まず市区町村と法務局に状況を伝えるのが、遠回りに見えて最も確実な方法です。
本記事の内容は、相続した不動産の固定資産税を理解するための一般的な目安です。納税義務者、届出、相続放棄の効果は、個別の事情により異なり、最終的には市区町村や裁判所、法務局が判断します。実際の手続きは、不動産のある市区町村の資産税の担当窓口や、法務局、専門家に確認することをおすすめします。
11. まとめ
相続した不動産の固定資産税は、毎年1月1日に現に所有している人にかかります。登記が済んでいなくても、相続人が納税義務者になると、複数の自治体が案内しています。相続人が複数の場合は、連帯して納税し、代表者に通知書が届きます。
相続登記は、令和6年4月1日から3年以内の義務で、過去の相続分は令和9年3月31日までに登記が必要です。登記は法務局、固定資産税の届出は市区町村と、手続きが別々になっています。相続放棄をした場合は、受理通知書の写しの提出を求める自治体があります。
評価額は、家屋は固定資産税評価額と相続税評価額が同じです。土地は、地価公示を基準に、相続税路線価が8割程度、固定資産税評価額が7割程度が目安です。届出の要否や特例の扱いは、市区町村に確認してください。
12. よくある質問
12.1 Q. 相続登記をしていなくても、固定資産税は払う必要がありますか?
複数の自治体が、1月1日現在に現に所有している相続人が納税義務者になると案内しています。登記の有無にかかわらず、納税通知書が届く可能性があります。
12.2 Q. 相続人が複数いる場合、誰が払いますか?
登記が未了の場合、相続人全員の共有となり、連帯して納税すると自治体は案内しています。納税通知書は、届け出た代表者に交付されます。
12.3 Q. 相続登記はいつまでにする必要がありますか?
相続で不動産を取得したことを知った日から3年以内です。令和6年4月1日より前に相続した不動産は、令和9年3月31日までに登記が必要と、法務省は案内しています。
12.4 Q. 相続登記を怠ると、どうなりますか?
正当な理由なく申請を怠ったときは、10万円以下の過料の対象になります。正当な理由の範囲は、個別の事情で判断されます。
12.5 Q. 相続放棄をしたら、固定資産税は払わなくてよいですか?
芳賀町は、相続放棄をすれば納税義務がなくなると案内しています。ただし、自治体は放棄の事実を把握できないため、受理通知書の写しの提出を求めています。
12.6 Q. 相続人全員が相続放棄した場合、不動産はどうなりますか?
裁判所によると、申立てにより、家庭裁判所が相続財産清算人を選任する場合があります。清算人が債務の支払いなどをして、残った財産は国庫に帰属します。
12.7 Q. 固定資産税評価額と相続税評価額は同じですか?
家屋は、相続税評価額が固定資産税評価額と同じです。土地は、路線価方式か倍率方式で評価され、路線価は地価公示の8割程度、固定資産税評価額は7割程度が目安です。
12.8 Q. 相続した土地の住宅用地の特例は、続きますか?
今回確認した公式ページでは、記述を確認できませんでした。不動産のある市区町村の資産税の担当窓口に確認してください。

参考資料
- 東京都主税局「固定資産税・都市計画税(土地・家屋)」
- 日進市「固定資産税・都市計画税の納税義務者が亡くなられたとき」
- 本庄市「固定資産税の納税義務者がお亡くなりになられたとき」
- 京都市「固定資産税の納税義務者は原則として登記上の所有者です。相続登記を忘れずに!」
- 八王子市「固定資産の所有者がお亡くなりになった場合」
- 仙台市「納税義務者が亡くなられた場合の固定資産税等について」
- 芳賀町「相続放棄したのに固定資産税の納税通知書が届いた」
- 神戸市「相続放棄をしたが、固定資産税の手続きは必要か。」
- 横浜市「土地についての特例」
- 法務省「相続登記の申請義務化について」
- 裁判所「相続財産清算人の選任」
- 国税庁「No.4602 土地家屋の評価」
- 国土交通省「主な公的土地評価一覧」
齊藤 慧